

Kapital ist gefährdet. Sie können Ihr gesamtes Investment verlieren. Die vollständigen Risikohinweise finden Sie hier.
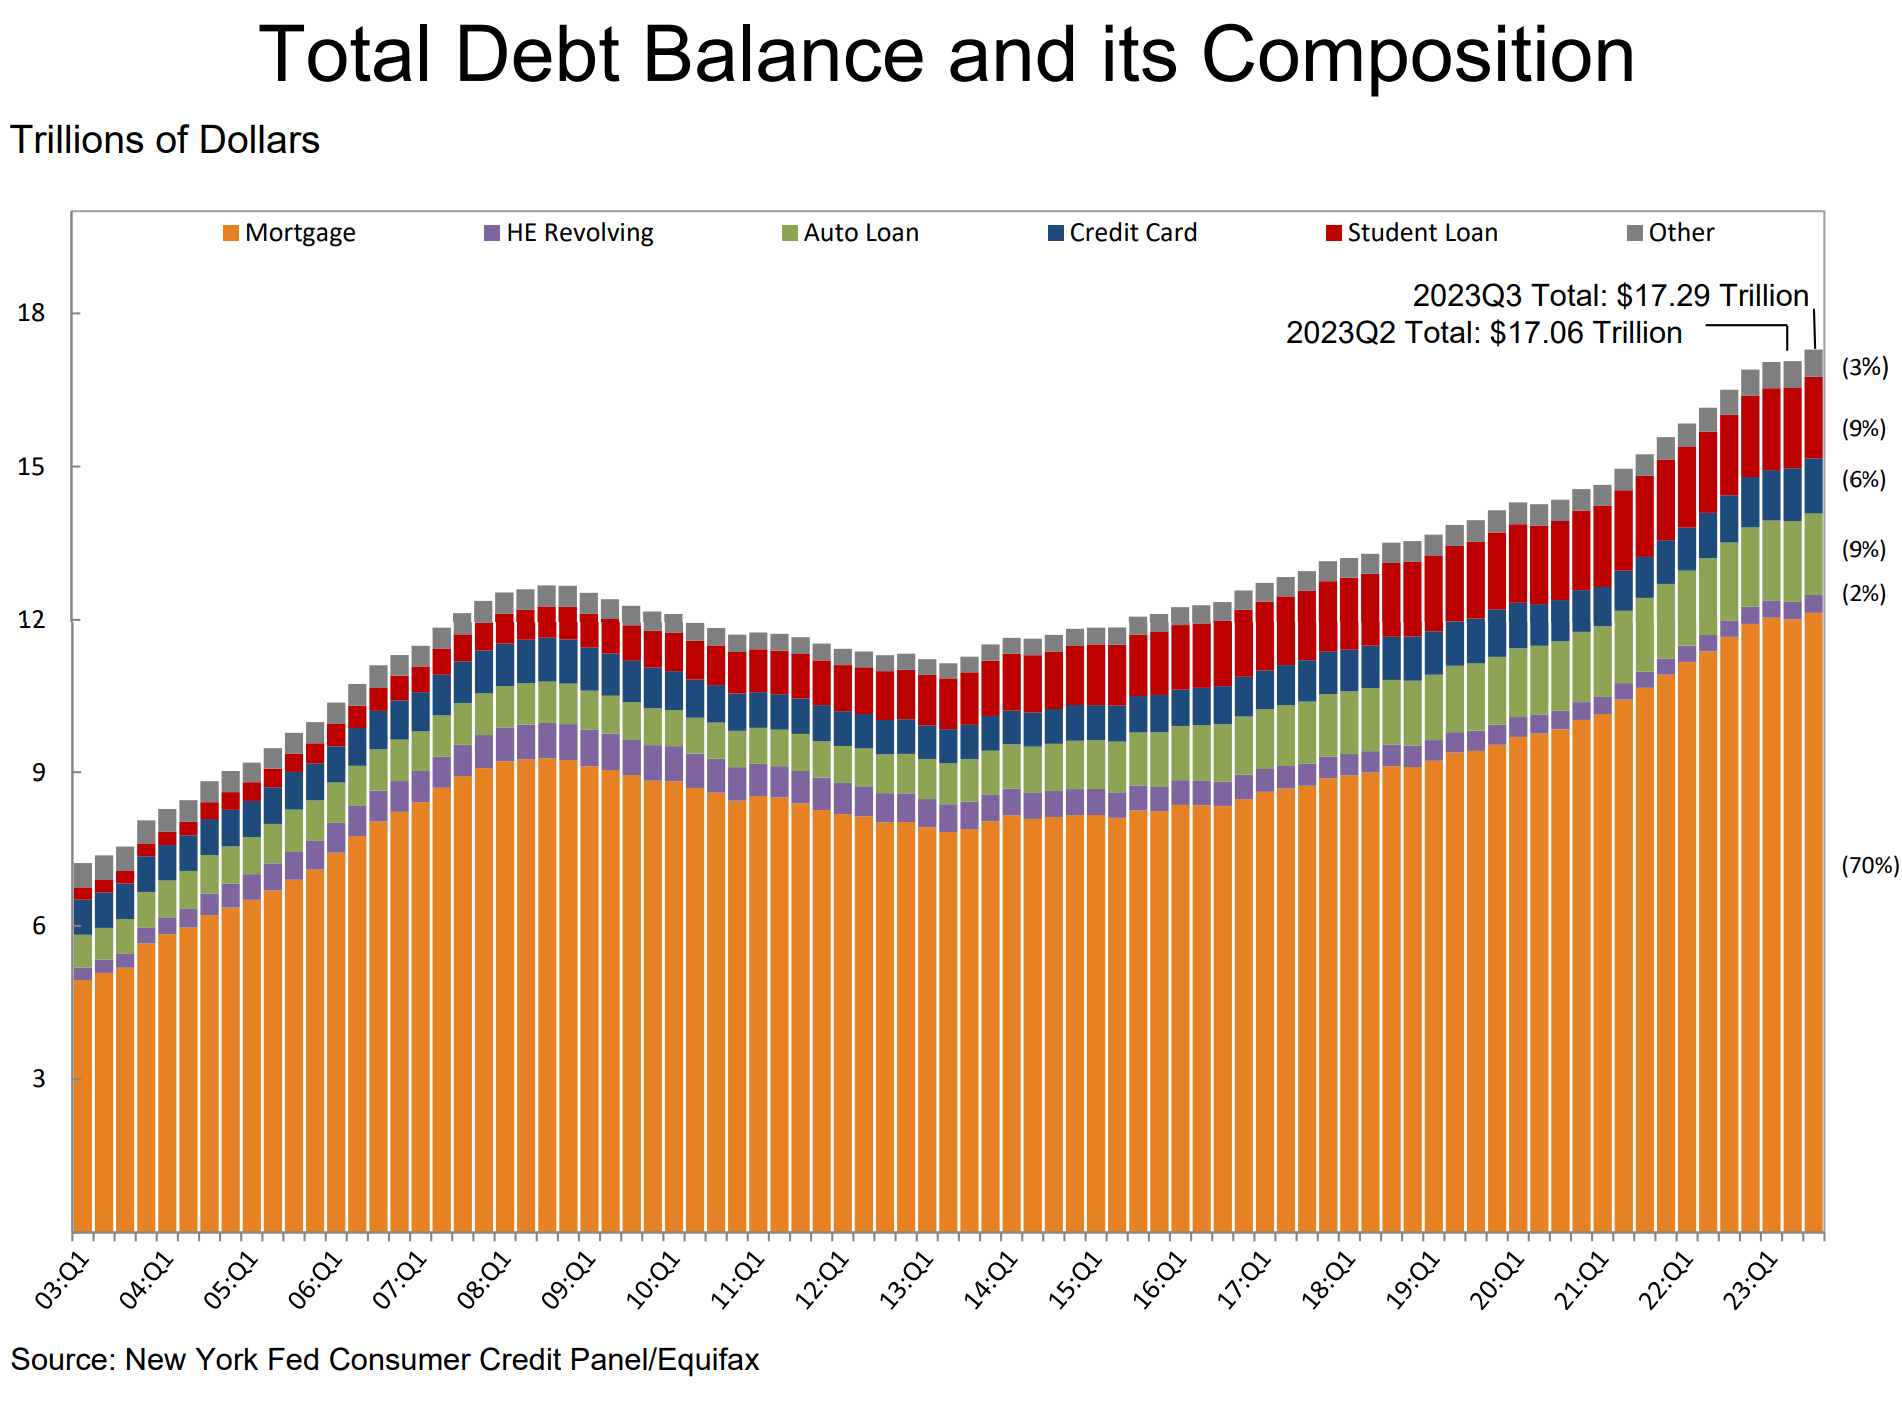
 Am 7. November veröffentlichte das Center for Microeconomic Data der Federal Reserve Bank of New York seinen neuesten „Quarterly Report on Household Debt and Credit“. Die Trends deuten darauf hin, dass die Gesamtverschuldung der Amerikaner im Jahresvergleich um 786 Milliarden US-Dollar auf 17,291 Billionen US-Dollar gestiegen ist.
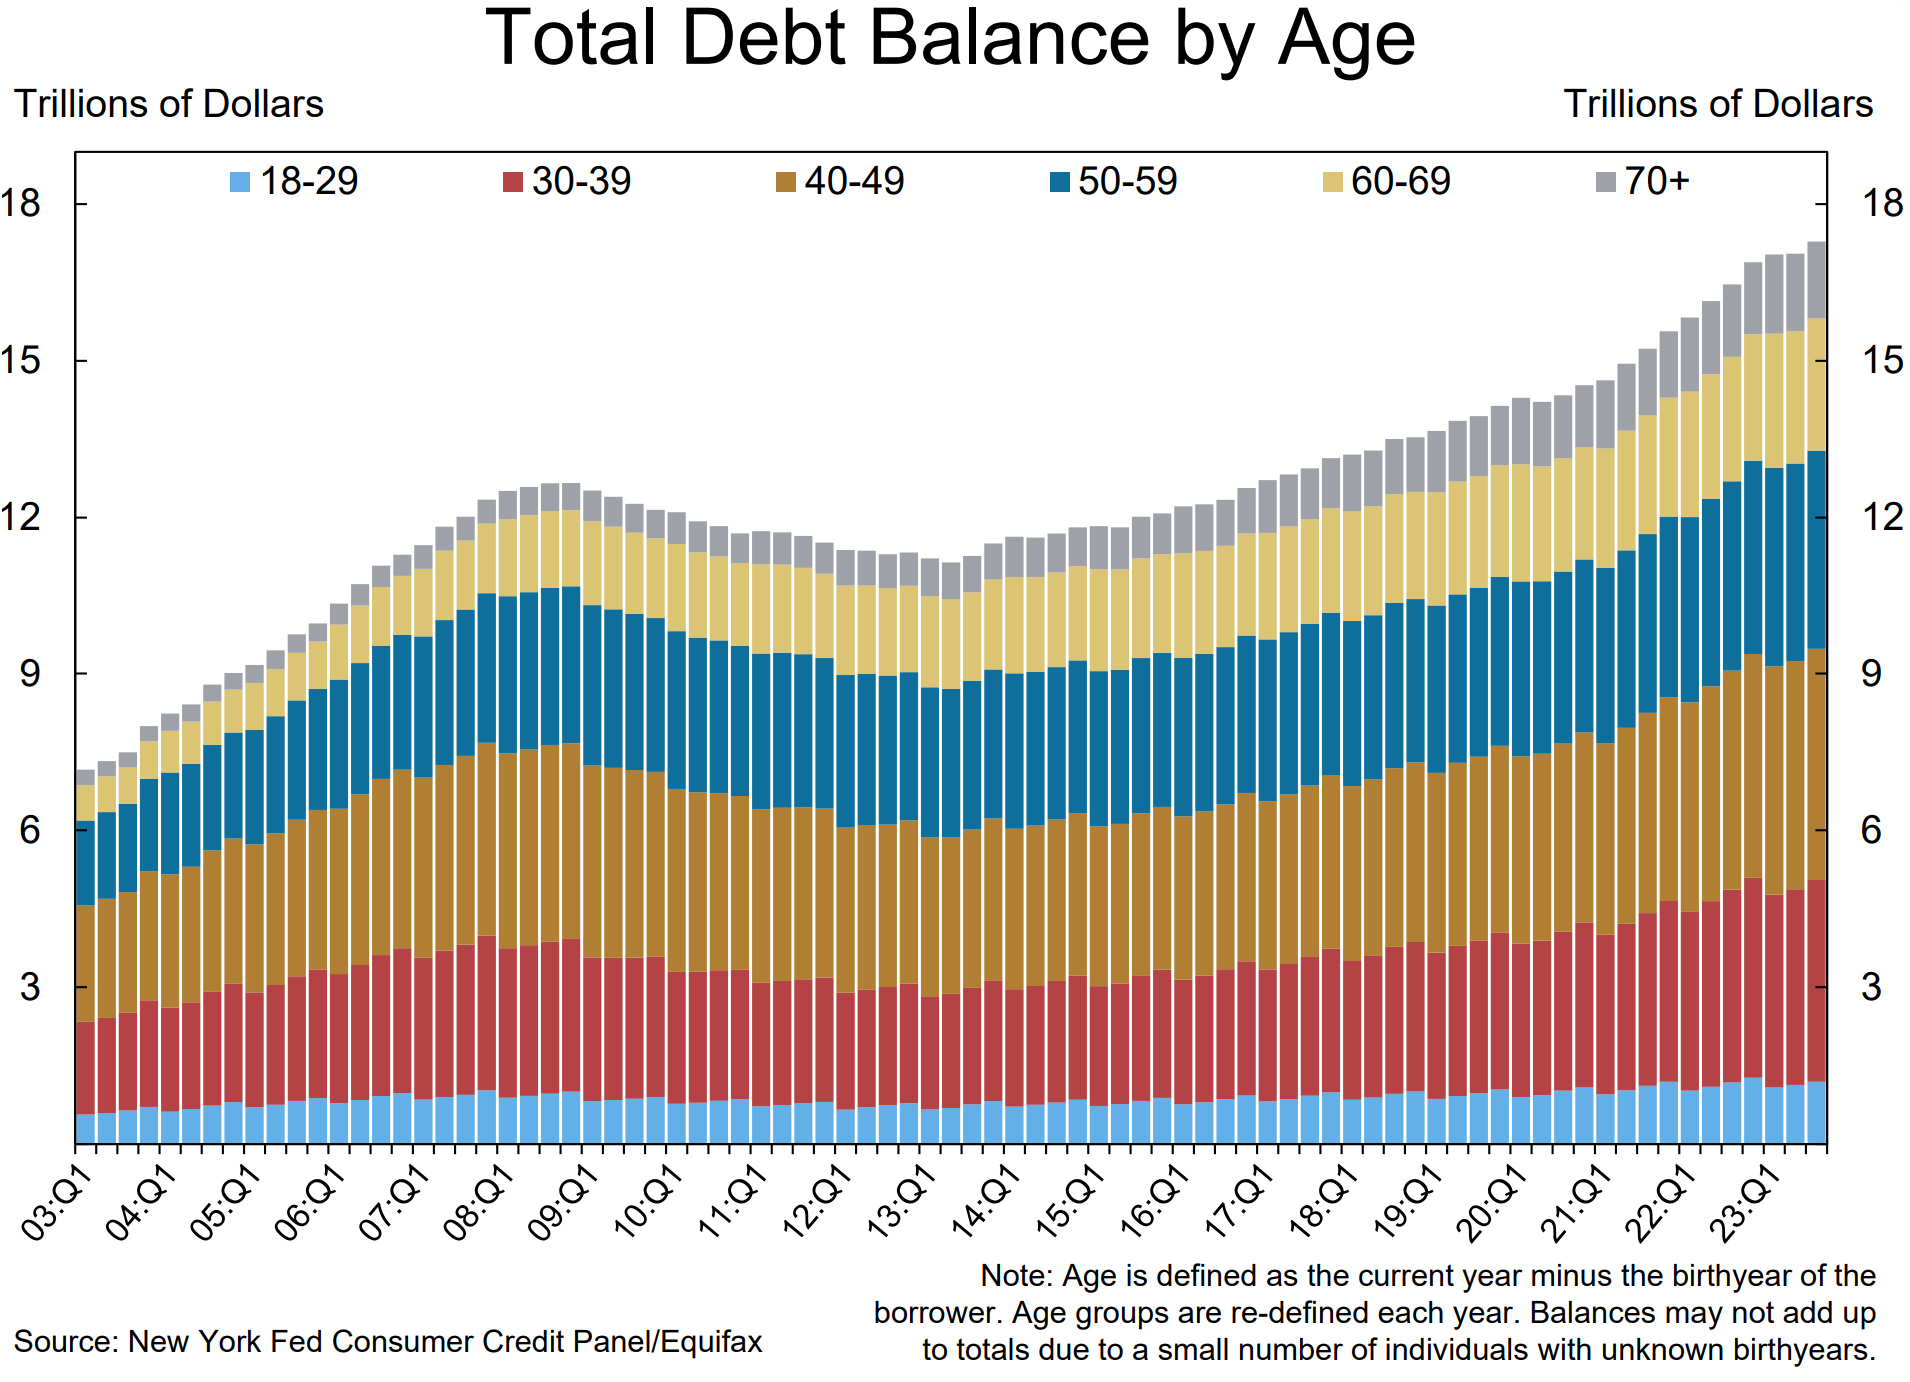
Insgesamt hatten die 18- bis 29-Jährigen den niedrigsten Anteil an Krediten, während die 40-Jährigen den höchsten Anteil hatten, mit einem leichten Vorsprung vor den 30- und 50-Jährigen.
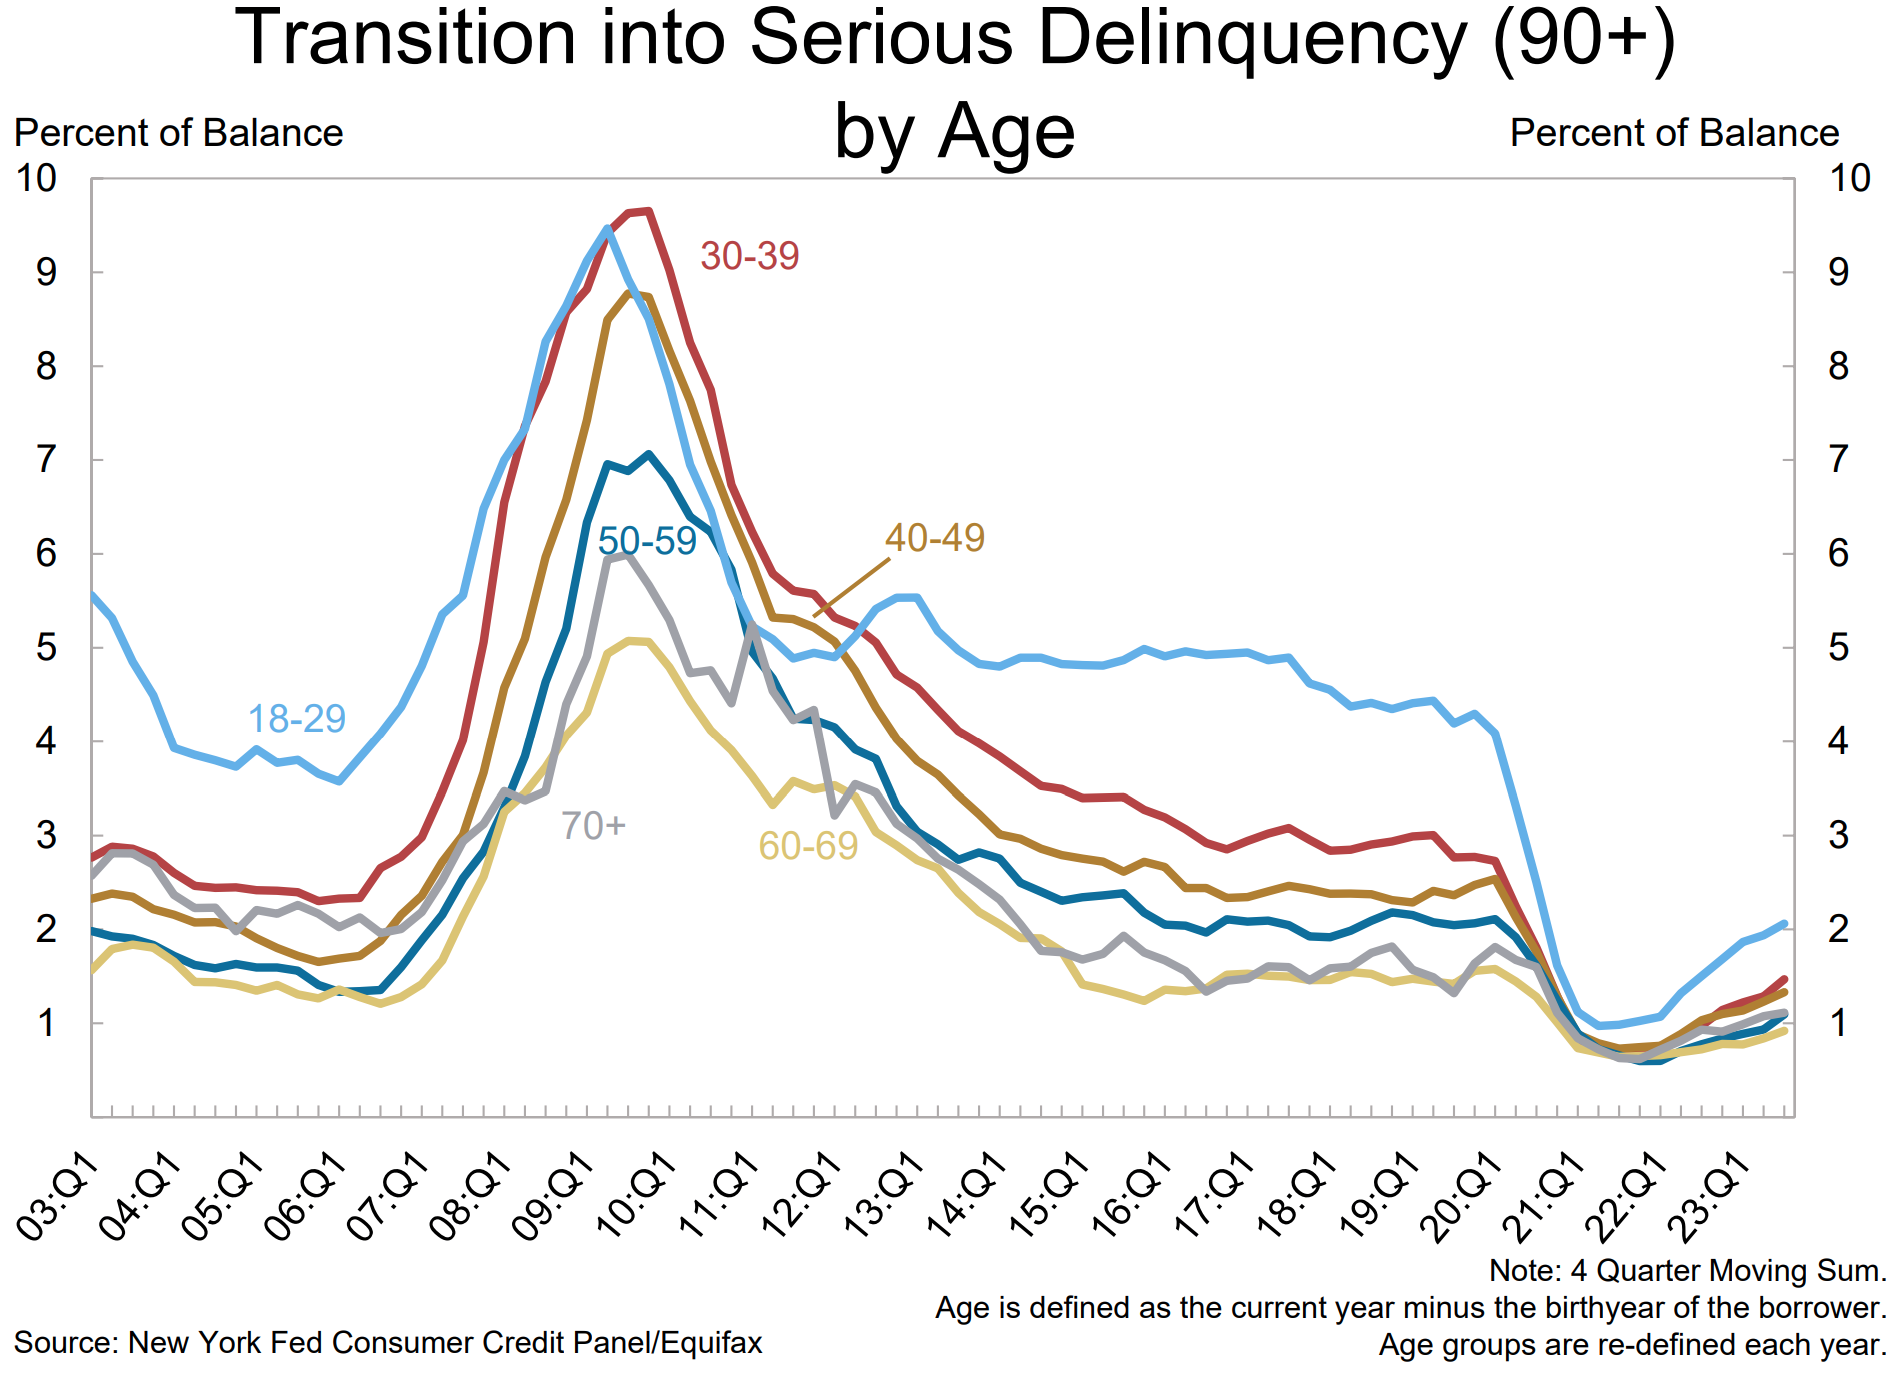
Die niedrigsten Kreditnehmer sind jedoch auch diejenigen, die schneller in die Zahlungsunfähigkeit geraten. Allerdings ist festzuhalten, dass seit dem dritten Quartal 2022 alle Altersgruppen – auch die über 70-Jährigen – einen verstärkten Aufschwung verzeichnen.
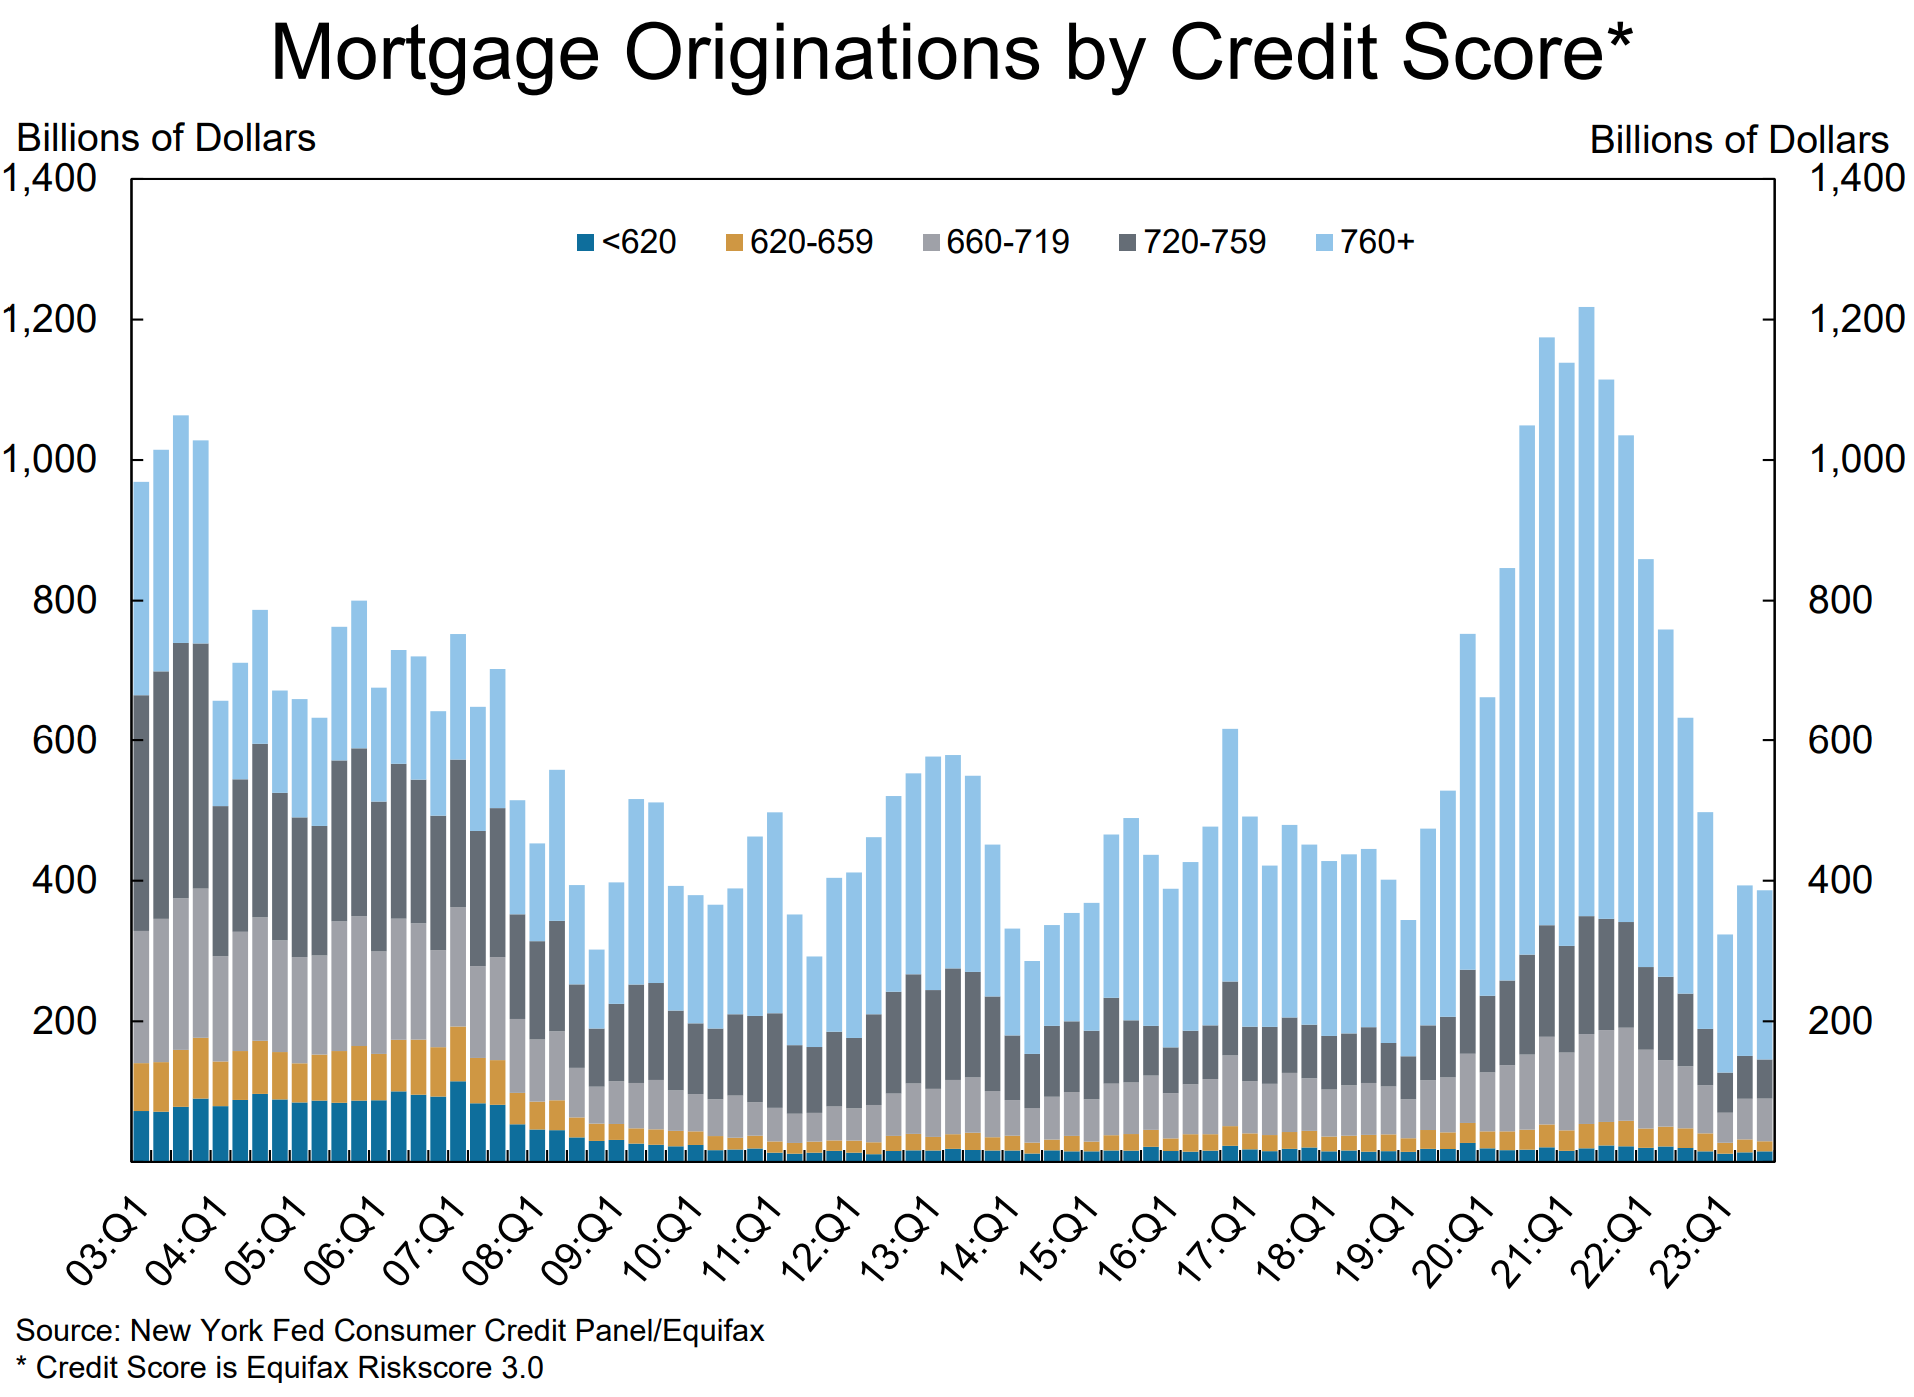
Bis zur großen Finanzkrise waren Hypothekenvergaben effektiv auf verschiedene Kreditwürdigkeitsbereiche verteilt. Gegenwärtig kontrollieren diejenigen mit einem Kredit-Score über 760 effektiv den Markt. Insgesamt sind die Hypothekenvergaben jedoch um über 200 % unter den Höchstständen im zweiten Quartal 2022 gesunken.
Die Geschichte der Autokredite zeichnet insgesamt ein ähnliches Bild. In einem Sektor, in dem Käufer mit niedriger bis mittlerer Kreditwürdigkeit das Marktvolumen dominieren, nehmen die Kreditvolumina von Käufern mit höherer Kreditwürdigkeit seit über 20 Jahren zu – und in der Gegenwart sind sie das führende Segment. Allerdings generieren auch andere Kredit-Score-Bereiche – insbesondere solche im Bereich von 660–760 – weiterhin Volumina.
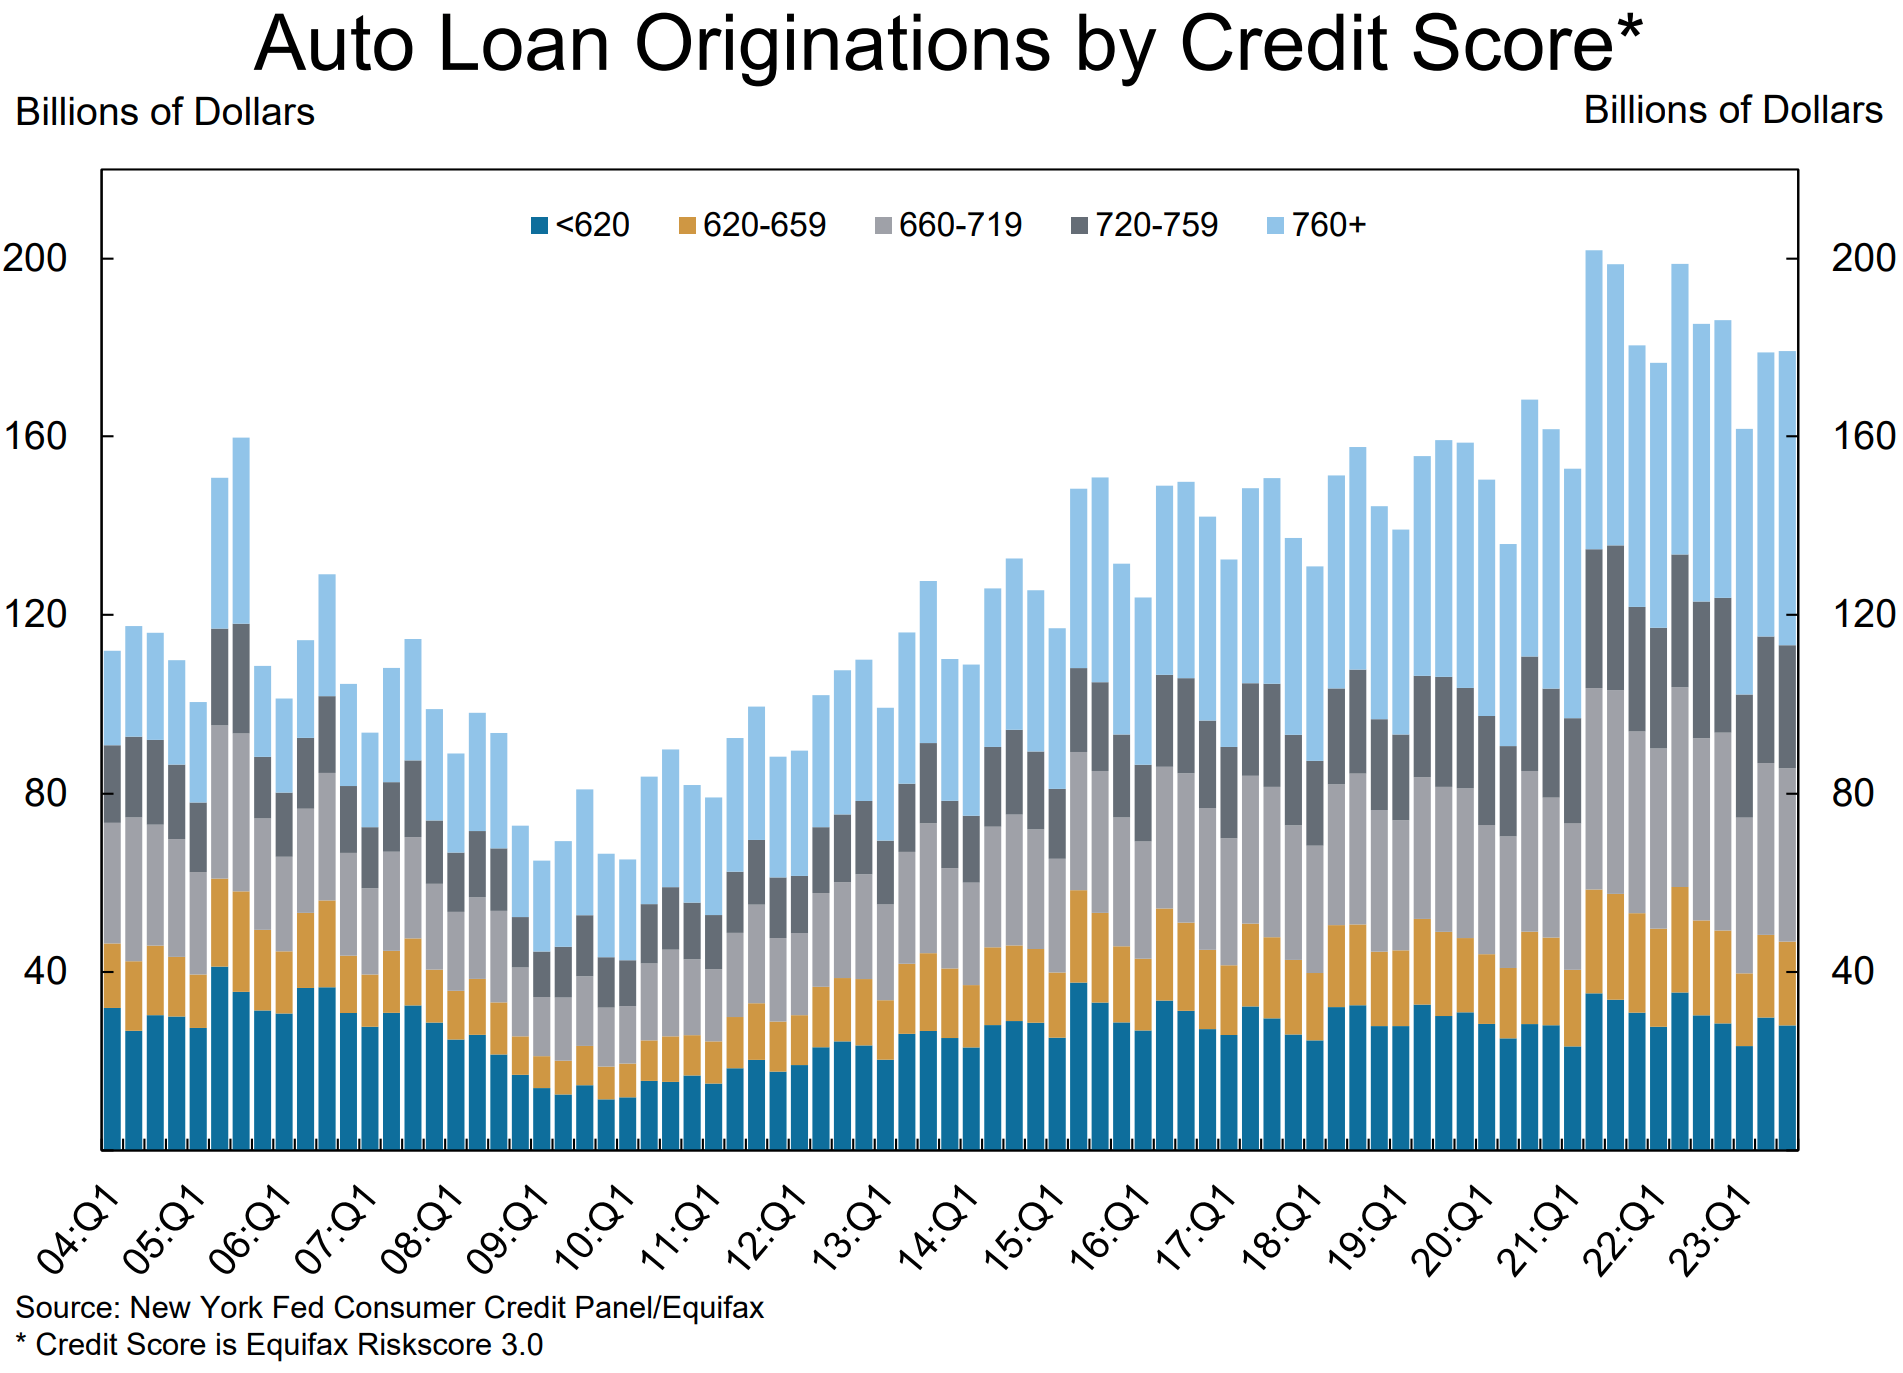
Laut Fitch Ratings stieg der Anteil der Subprime-Autokreditnehmer, deren Kredite mindestens 60 Tage überfällig waren, im September auf 6,11 % – der höchste Wert seit 1994. Nachdem sie ihre Steuererklärungen durchgebrannt hatten, kämpften sie mit einem schwierigeren Job Aufgrund der immer noch hohen Inflation geraten immer mehr Autobesitzer in Zahlungsverzug.
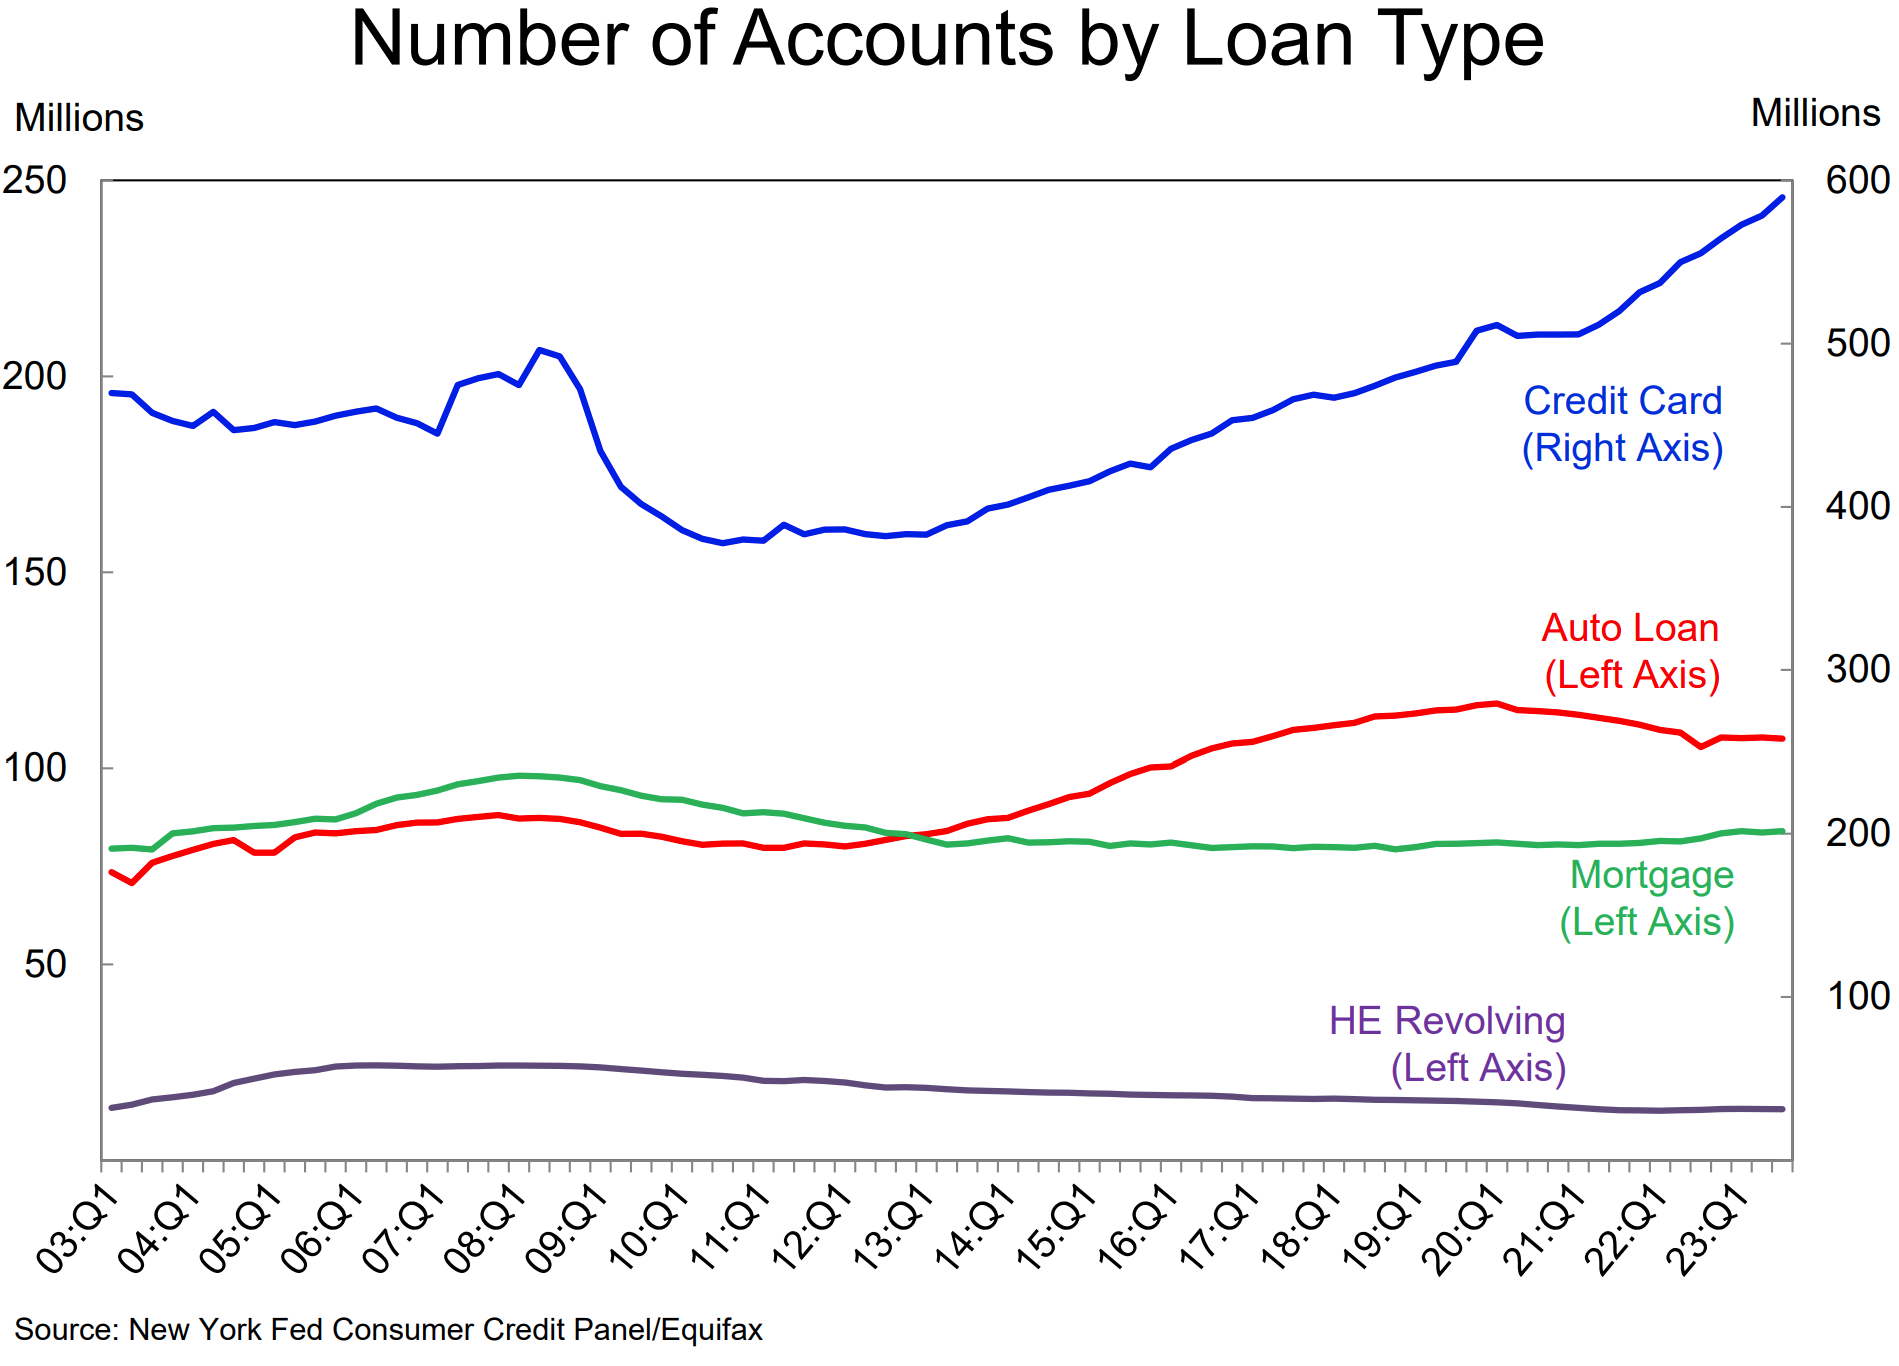
Während die Zahl der Autokredit- und Hypothekenkonten seit mindestens zwei Jahren mehr oder weniger auf dem gleichen Niveau liegt, ist die Zahl der Kreditkartenkonten seit 2011 sprunghaft angestiegen.
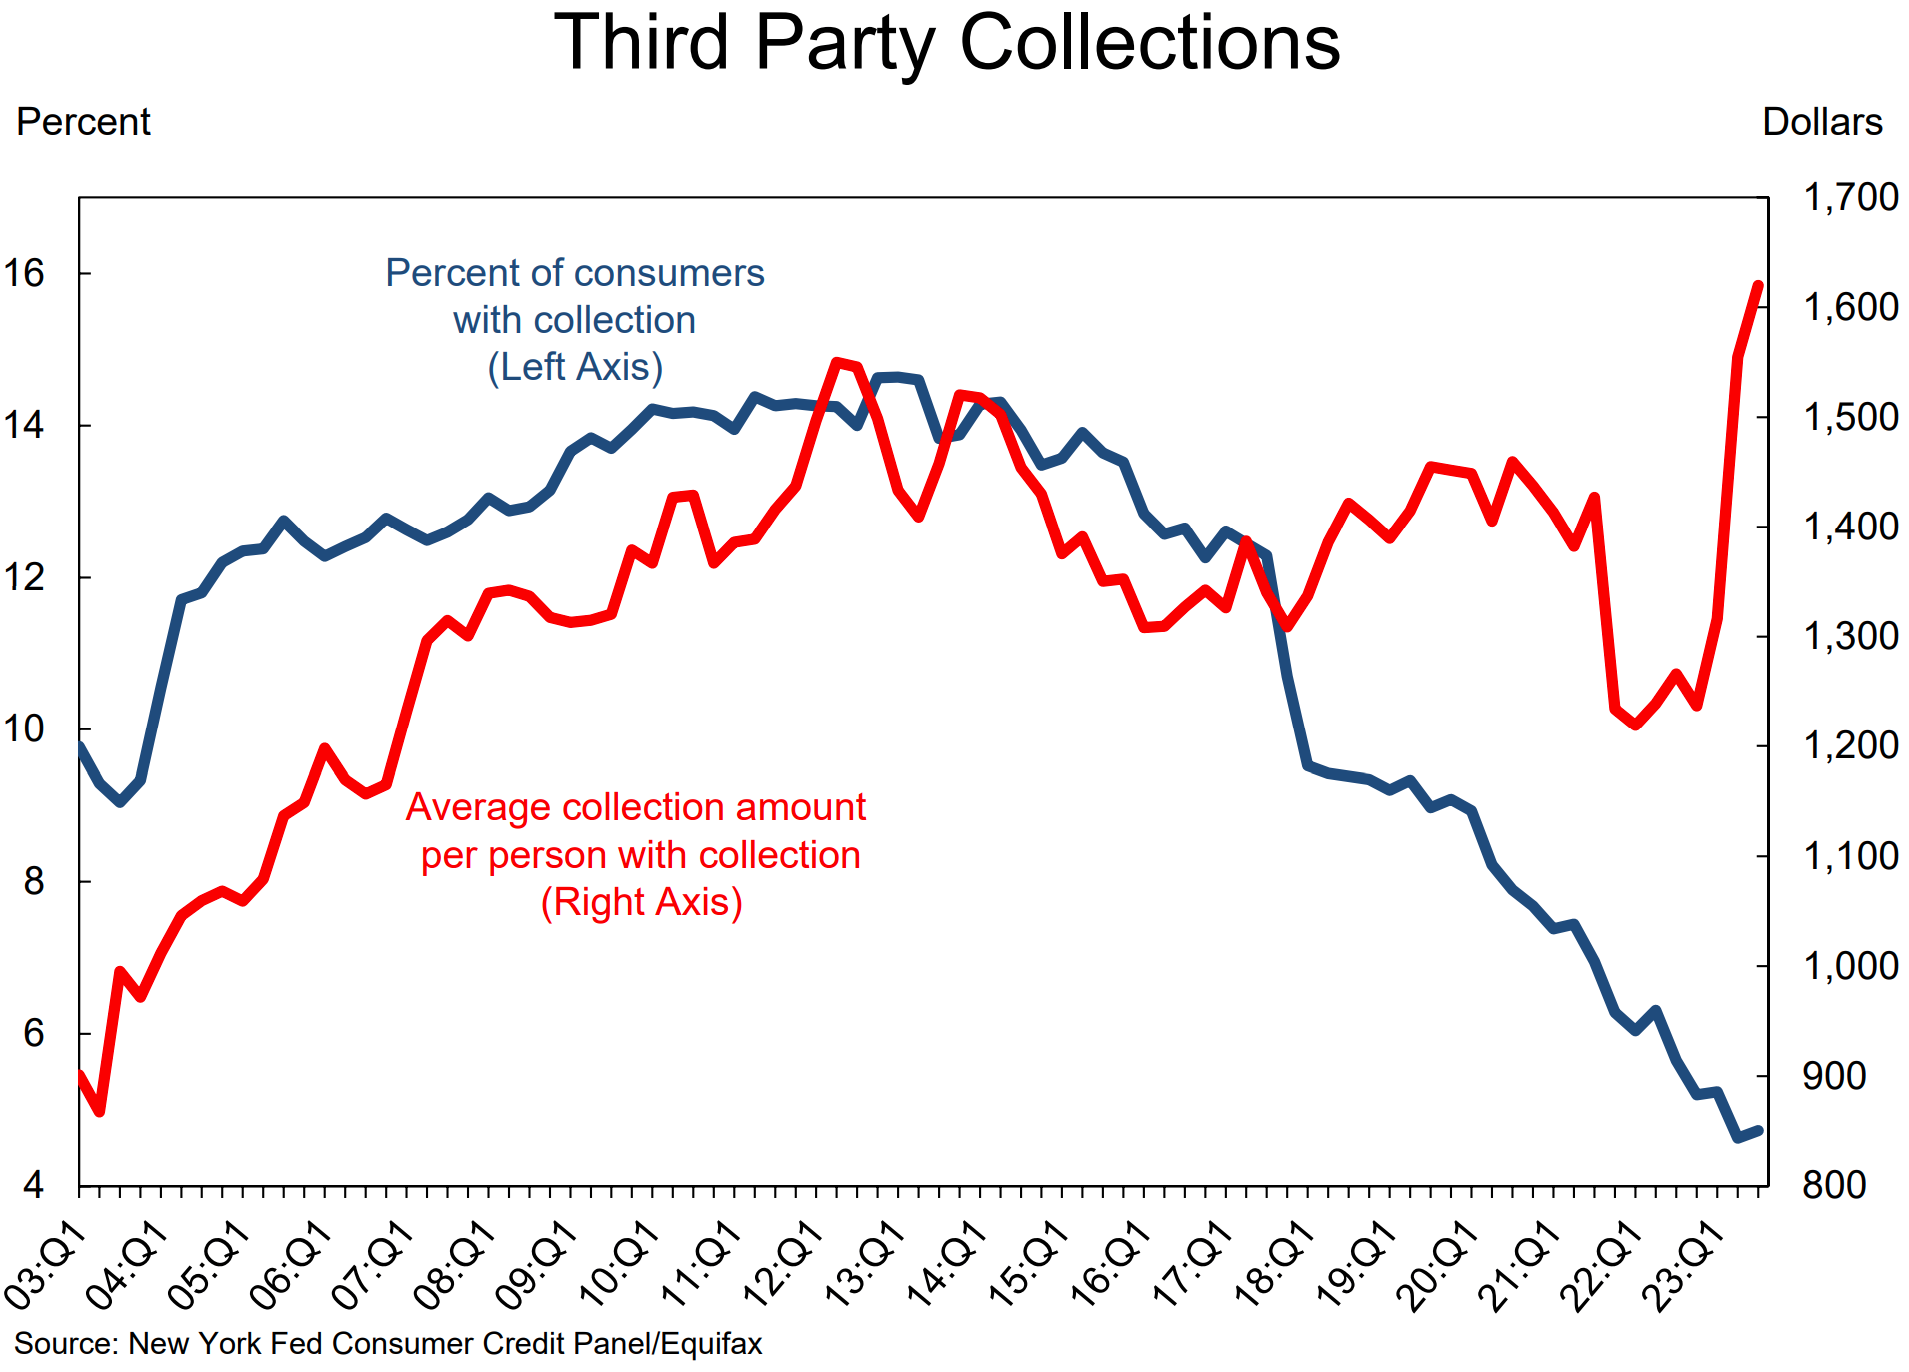
In Bezug auf die Einziehungen uneinbringlicher Forderungen durch Dritte ist das Dollarvolumen seit den Tiefstständen im ersten Quartal 2021 um 37,5 % gestiegen.
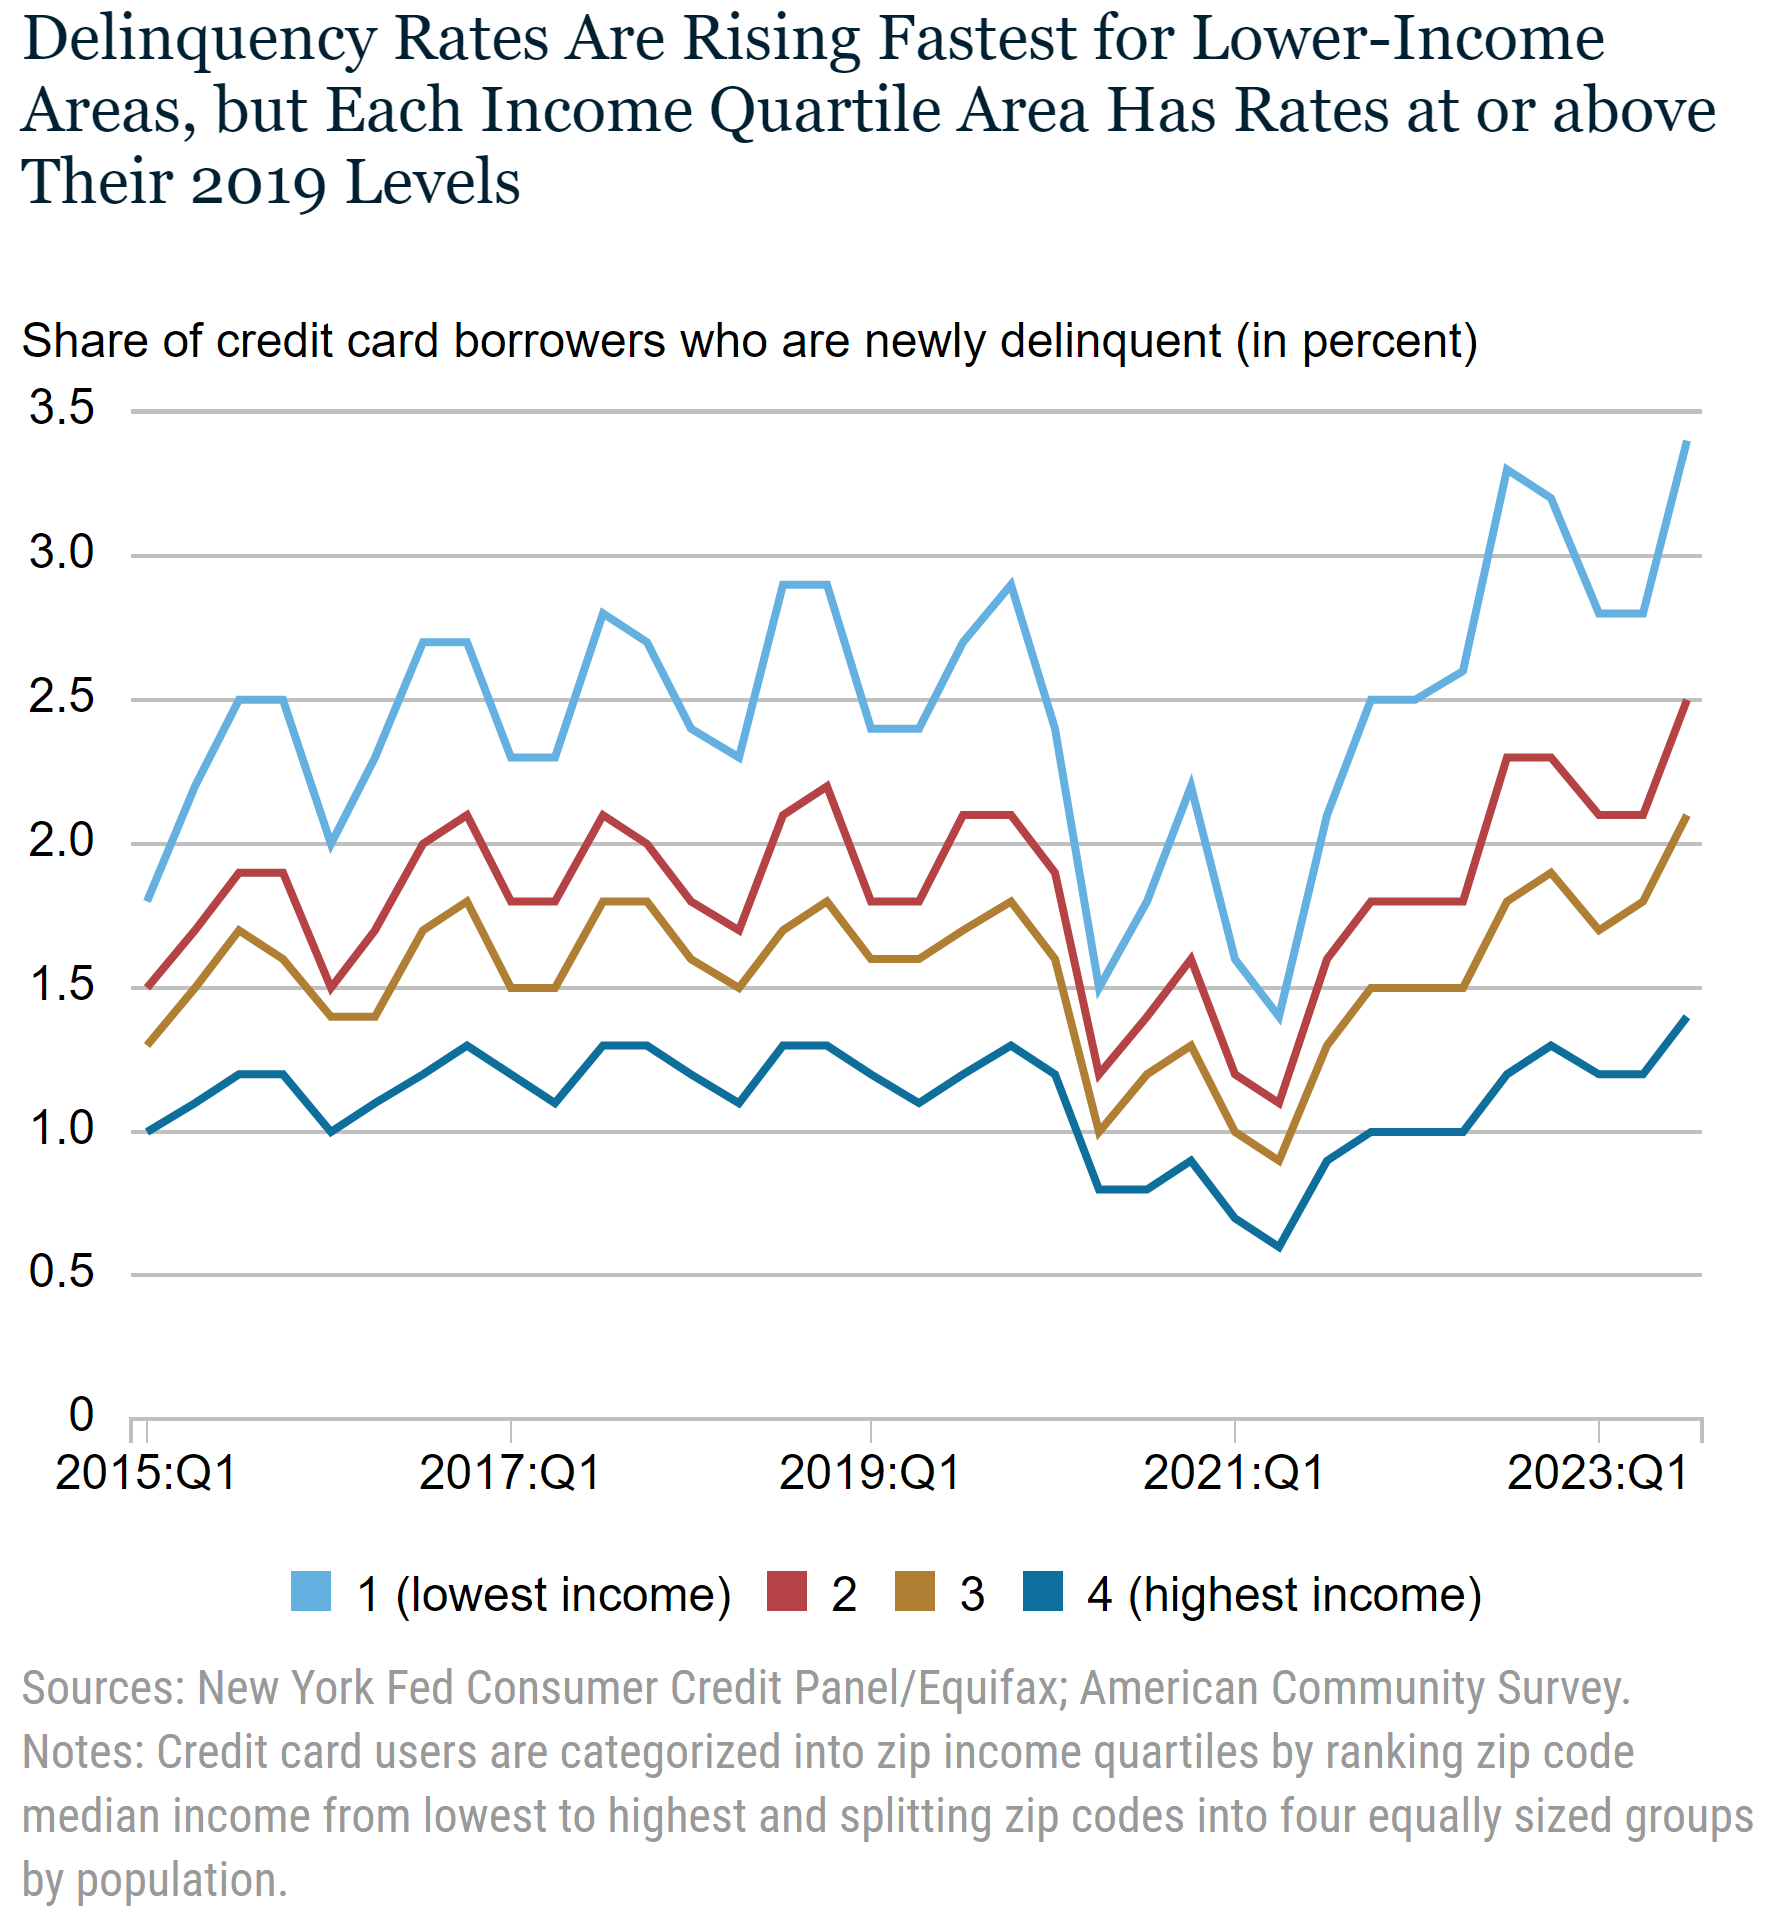
Unter den Kreditkartenkrediten sind die Ausfallraten in den traditionell unsicheren einkommensschwachen Gegenden der Vereinigten Staaten in letzter Zeit am schnellsten gestiegen. Allerdings liegt die Quote in jedem Einkommensquartil über dem Niveau vor der Pandemie.
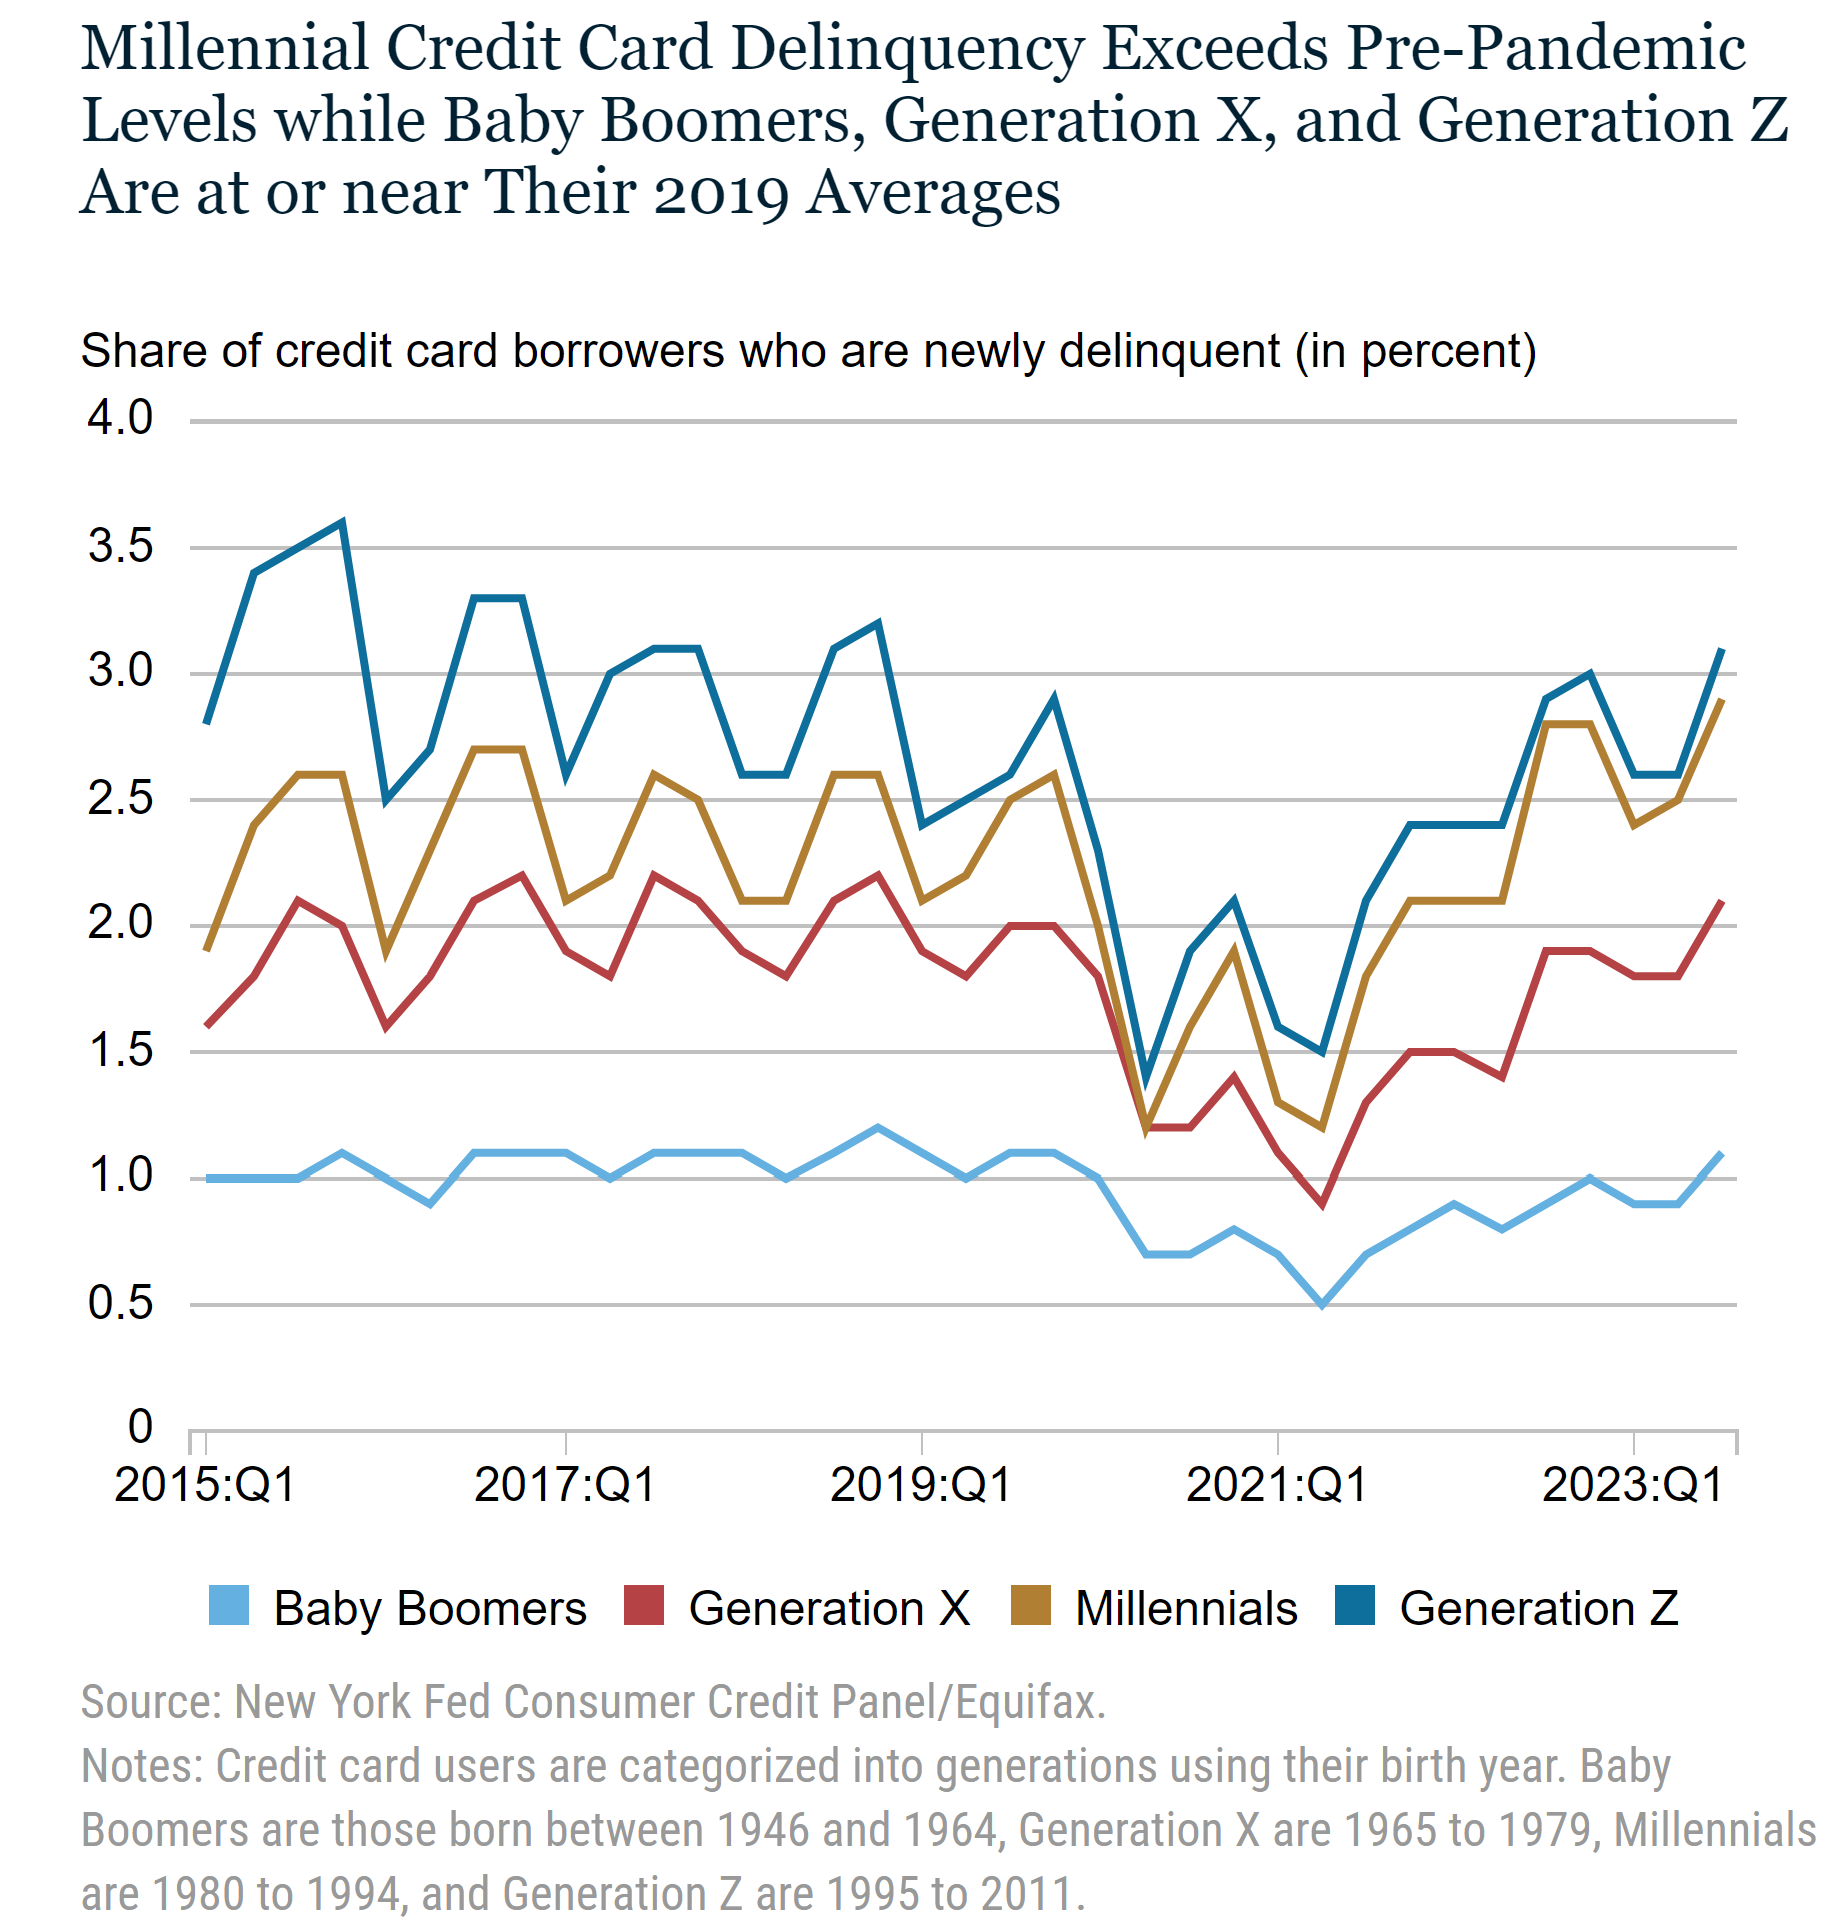
„Millennials“ sind am stärksten betroffen, während sich alle anderen Altersgruppen derzeit etwa auf dem Niveau vor der Pandemie bewegen.
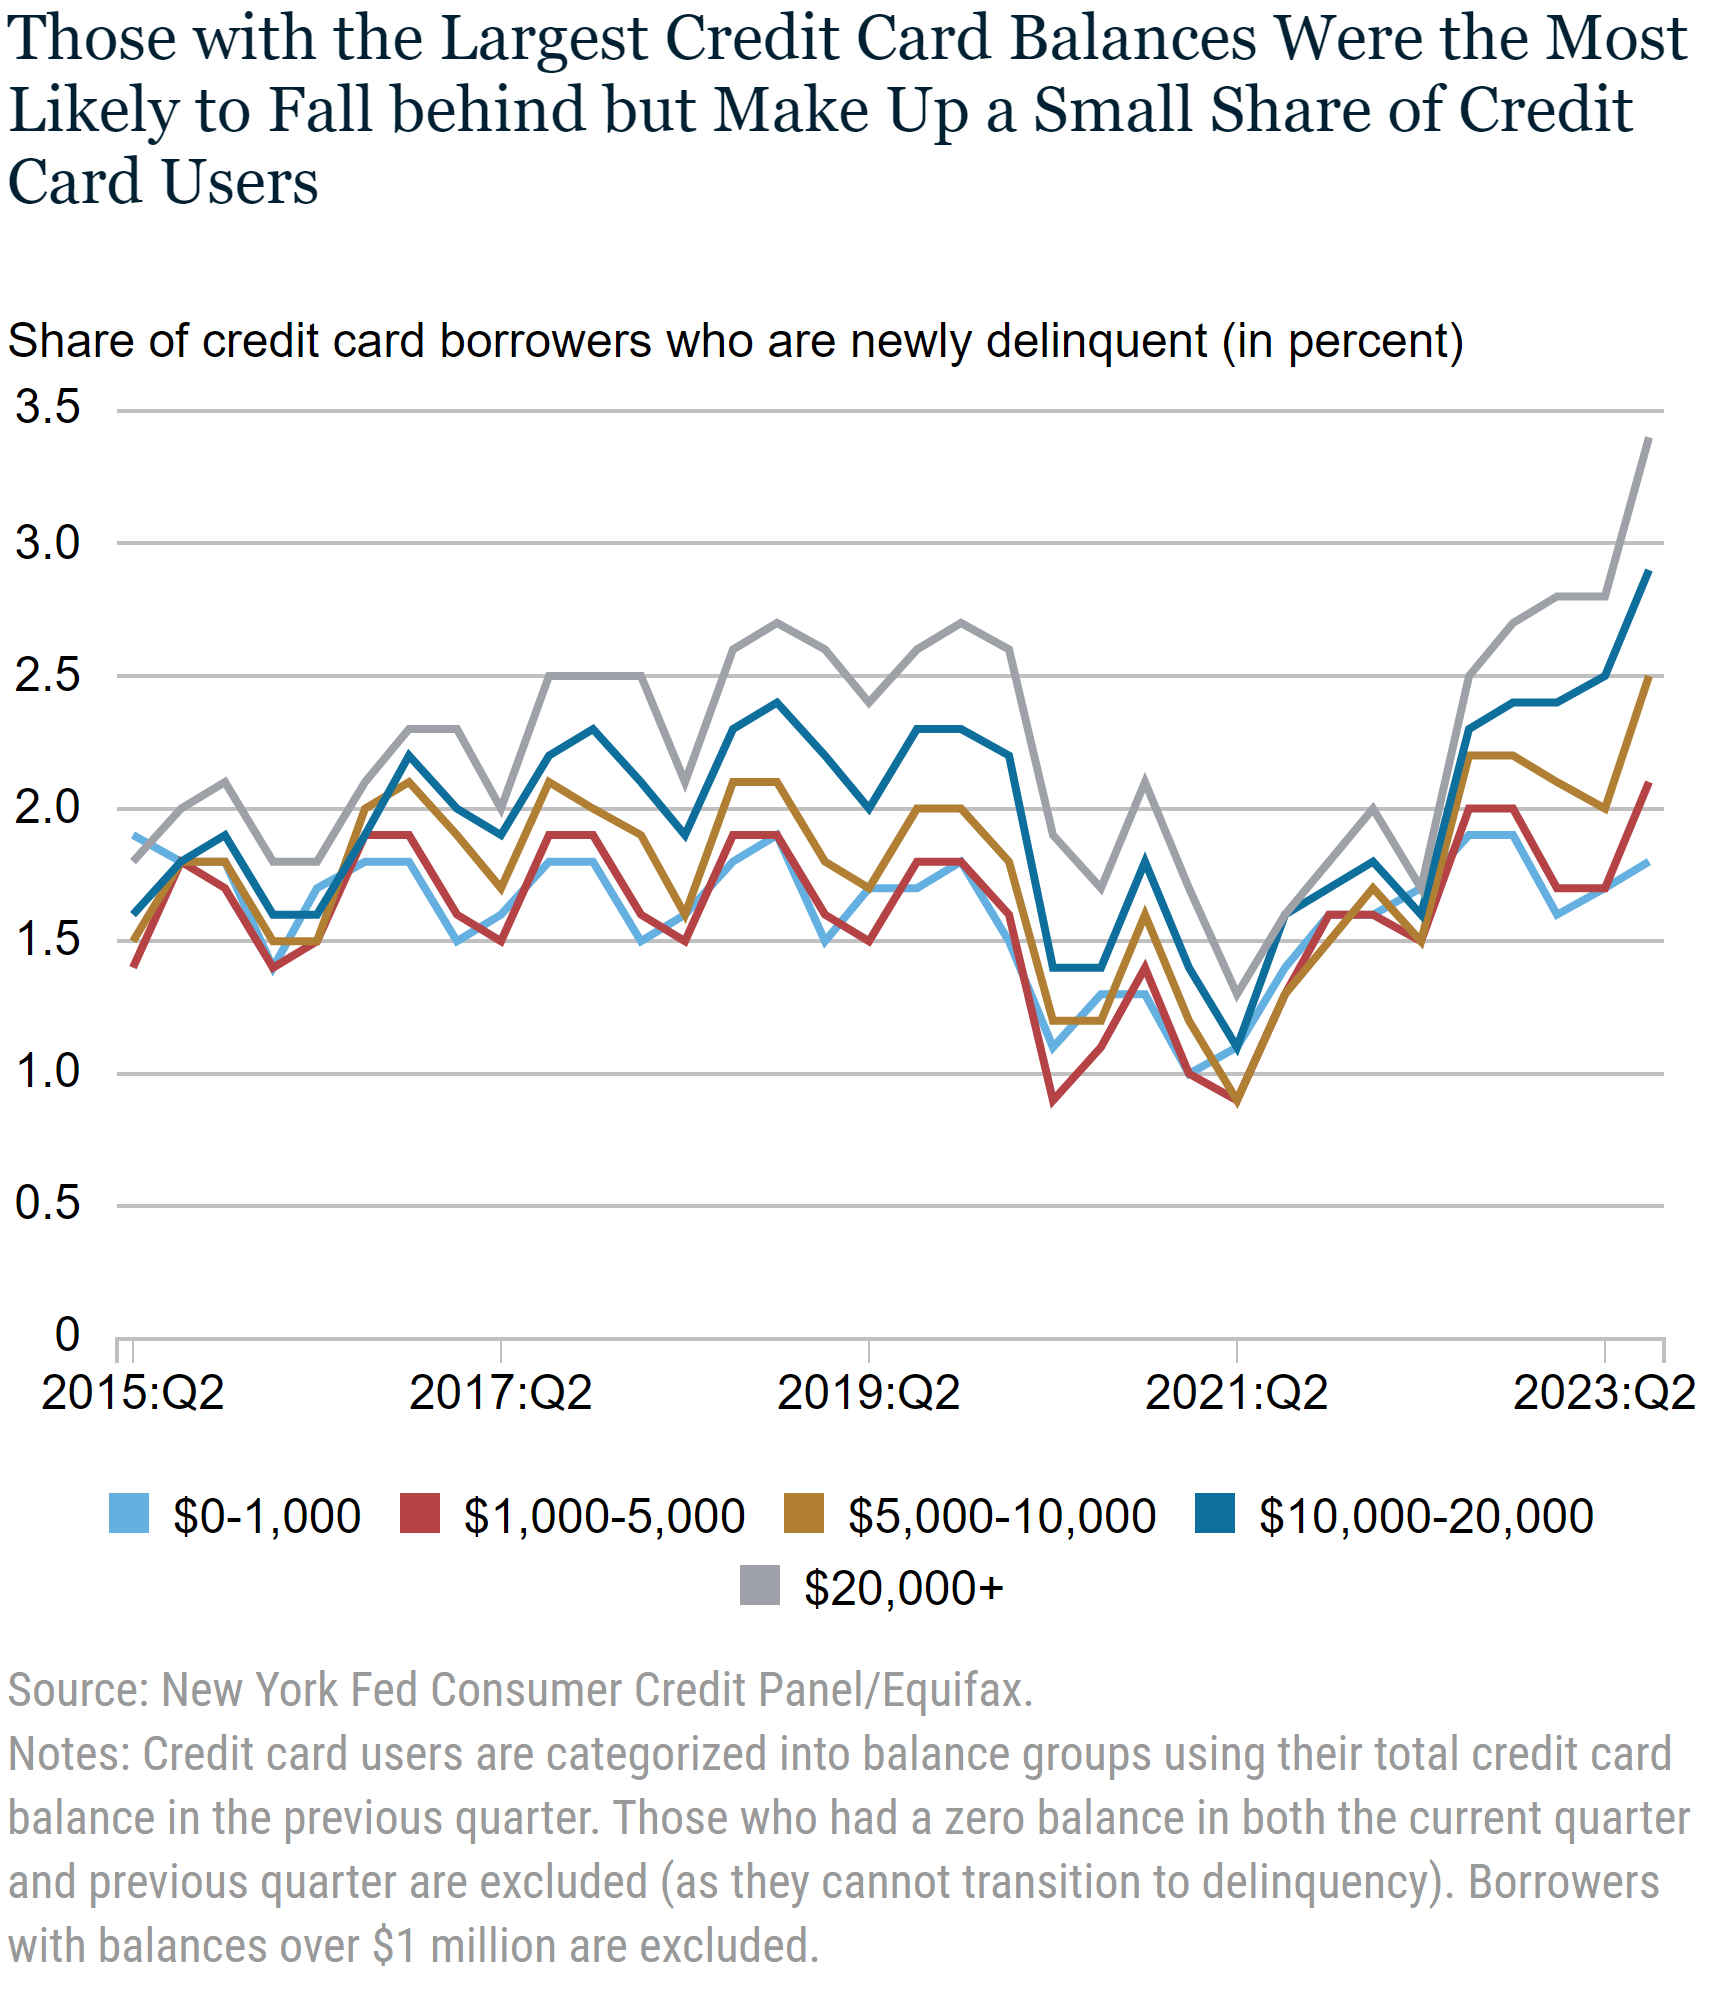
Mittlerweile sind Anzeichen einer „Kreditaufladung“ erkennbar: Kreditkartennutzer, die ständig große Guthaben anhäufen, geraten jetzt höchstwahrscheinlich in Zahlungsverzug. Derzeit sind „Kreditversicherer“ eine kleine, aber wachsende Bevölkerungsgruppe im Segment der Kreditkartennutzer.
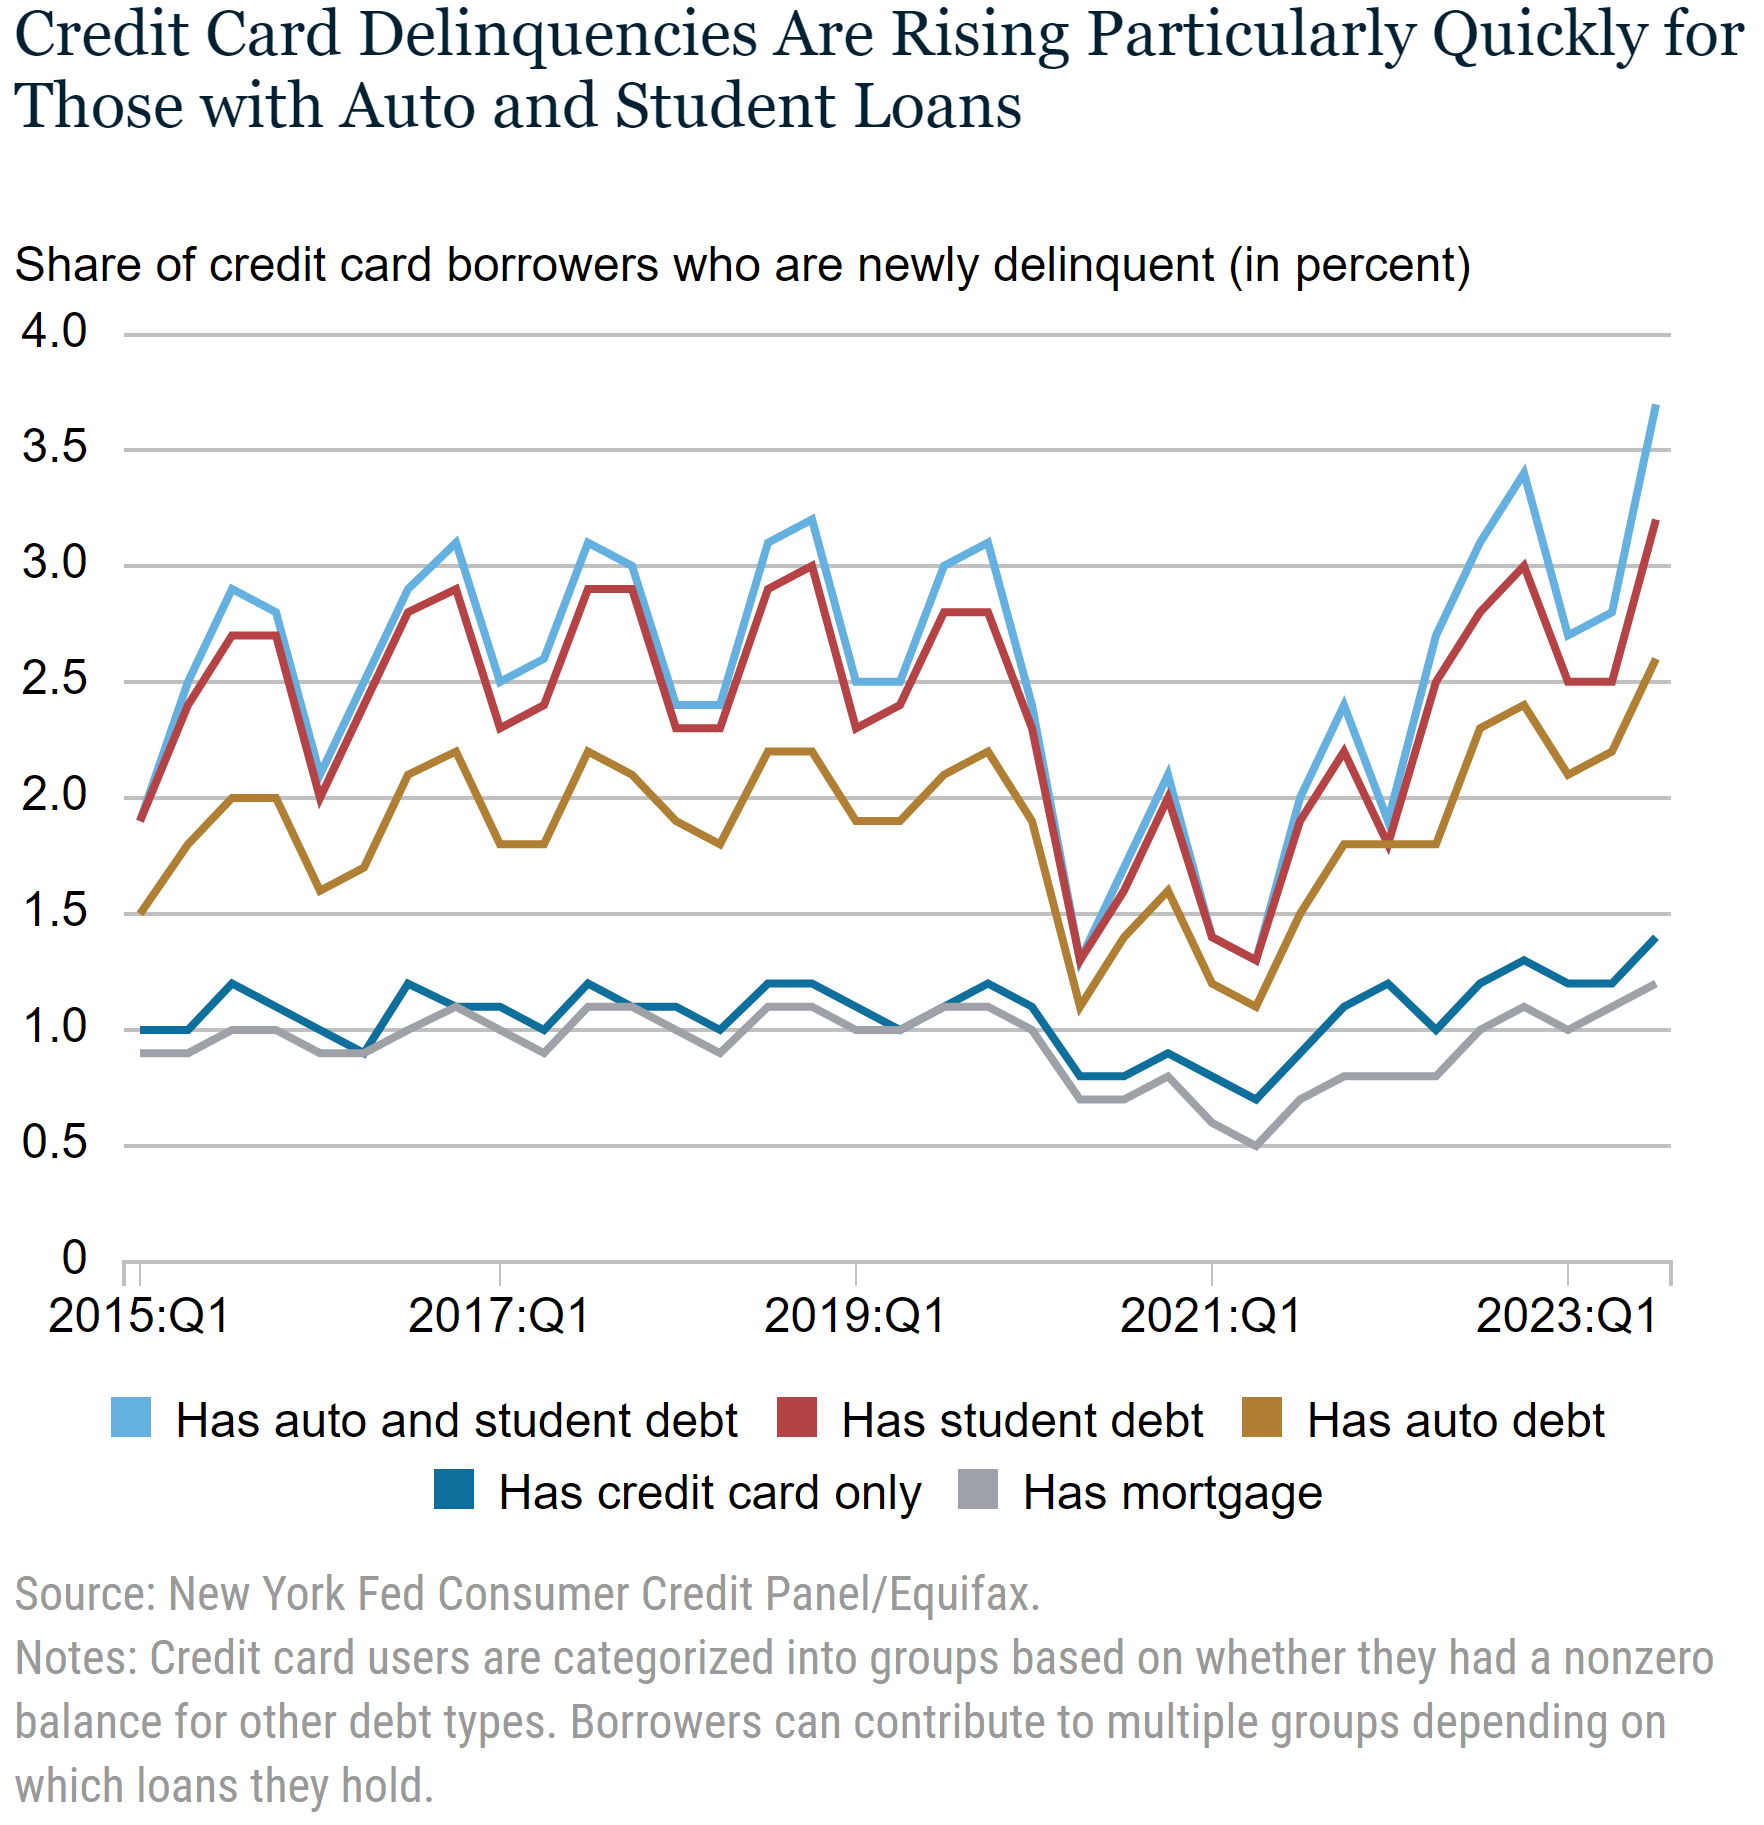
Darüber hinaus zeigen Kreditkartennutzer zunehmend Anzeichen von „Schuldenstress“: Wer einen Auto- oder Studienkredit hat, gerät schneller in Zahlungsverzug.
Umfassendere Konsequenzen
In fast jeder amerikanischen Anlageklasse taucht ein gemeinsames Thema auf: „Marktbreitenstress“. Im REIT-Bereich – der eng mit dem Hypothekengeschäft korreliert – waren die Gesamtrenditen im dritten Quartal 2023 negativ, laut Nareit, einer globalen Interessenvertretung für REITs und Immobilienunternehmen mit Interesse an US-Immobilien. Alle Aktien-REITs verloren im Quartal 8,3 %, und Hypotheken-REITs verzeichneten eine Gesamtrendite von -2,2 %.
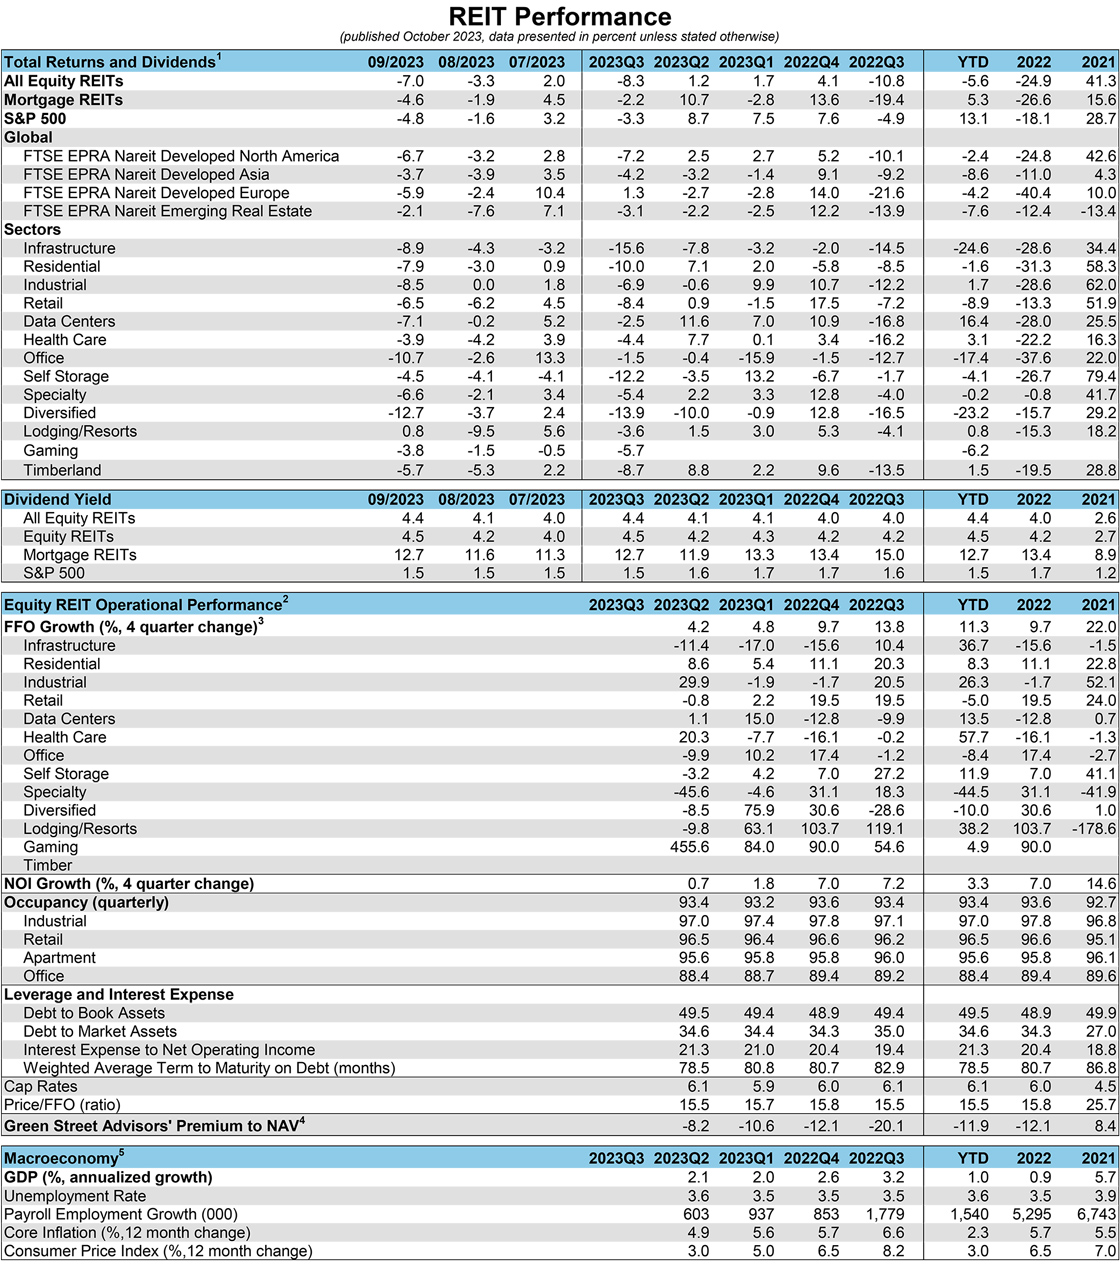
Im zweiten Quartal 2023 betrug die durchschnittliche REIT-Verschuldungsquote 34,6 % und die gewichtete durchschnittliche Laufzeit der Gesamtverschuldung betrug fast 7 Jahre. Die Renditen fast aller REIT-Unterklassen blinken seit August im roten Bereich.
Der durchschnittliche Listenpreis für Gebrauchtfahrzeuge liegt bei Anfang Oktober lag der Rückgang um 5 % im Vergleich zum gleichen Zeitraum im Jahr 2022. Unterdessen sanken die Großhandelspreise im Jahresvergleich um 3,9 %.
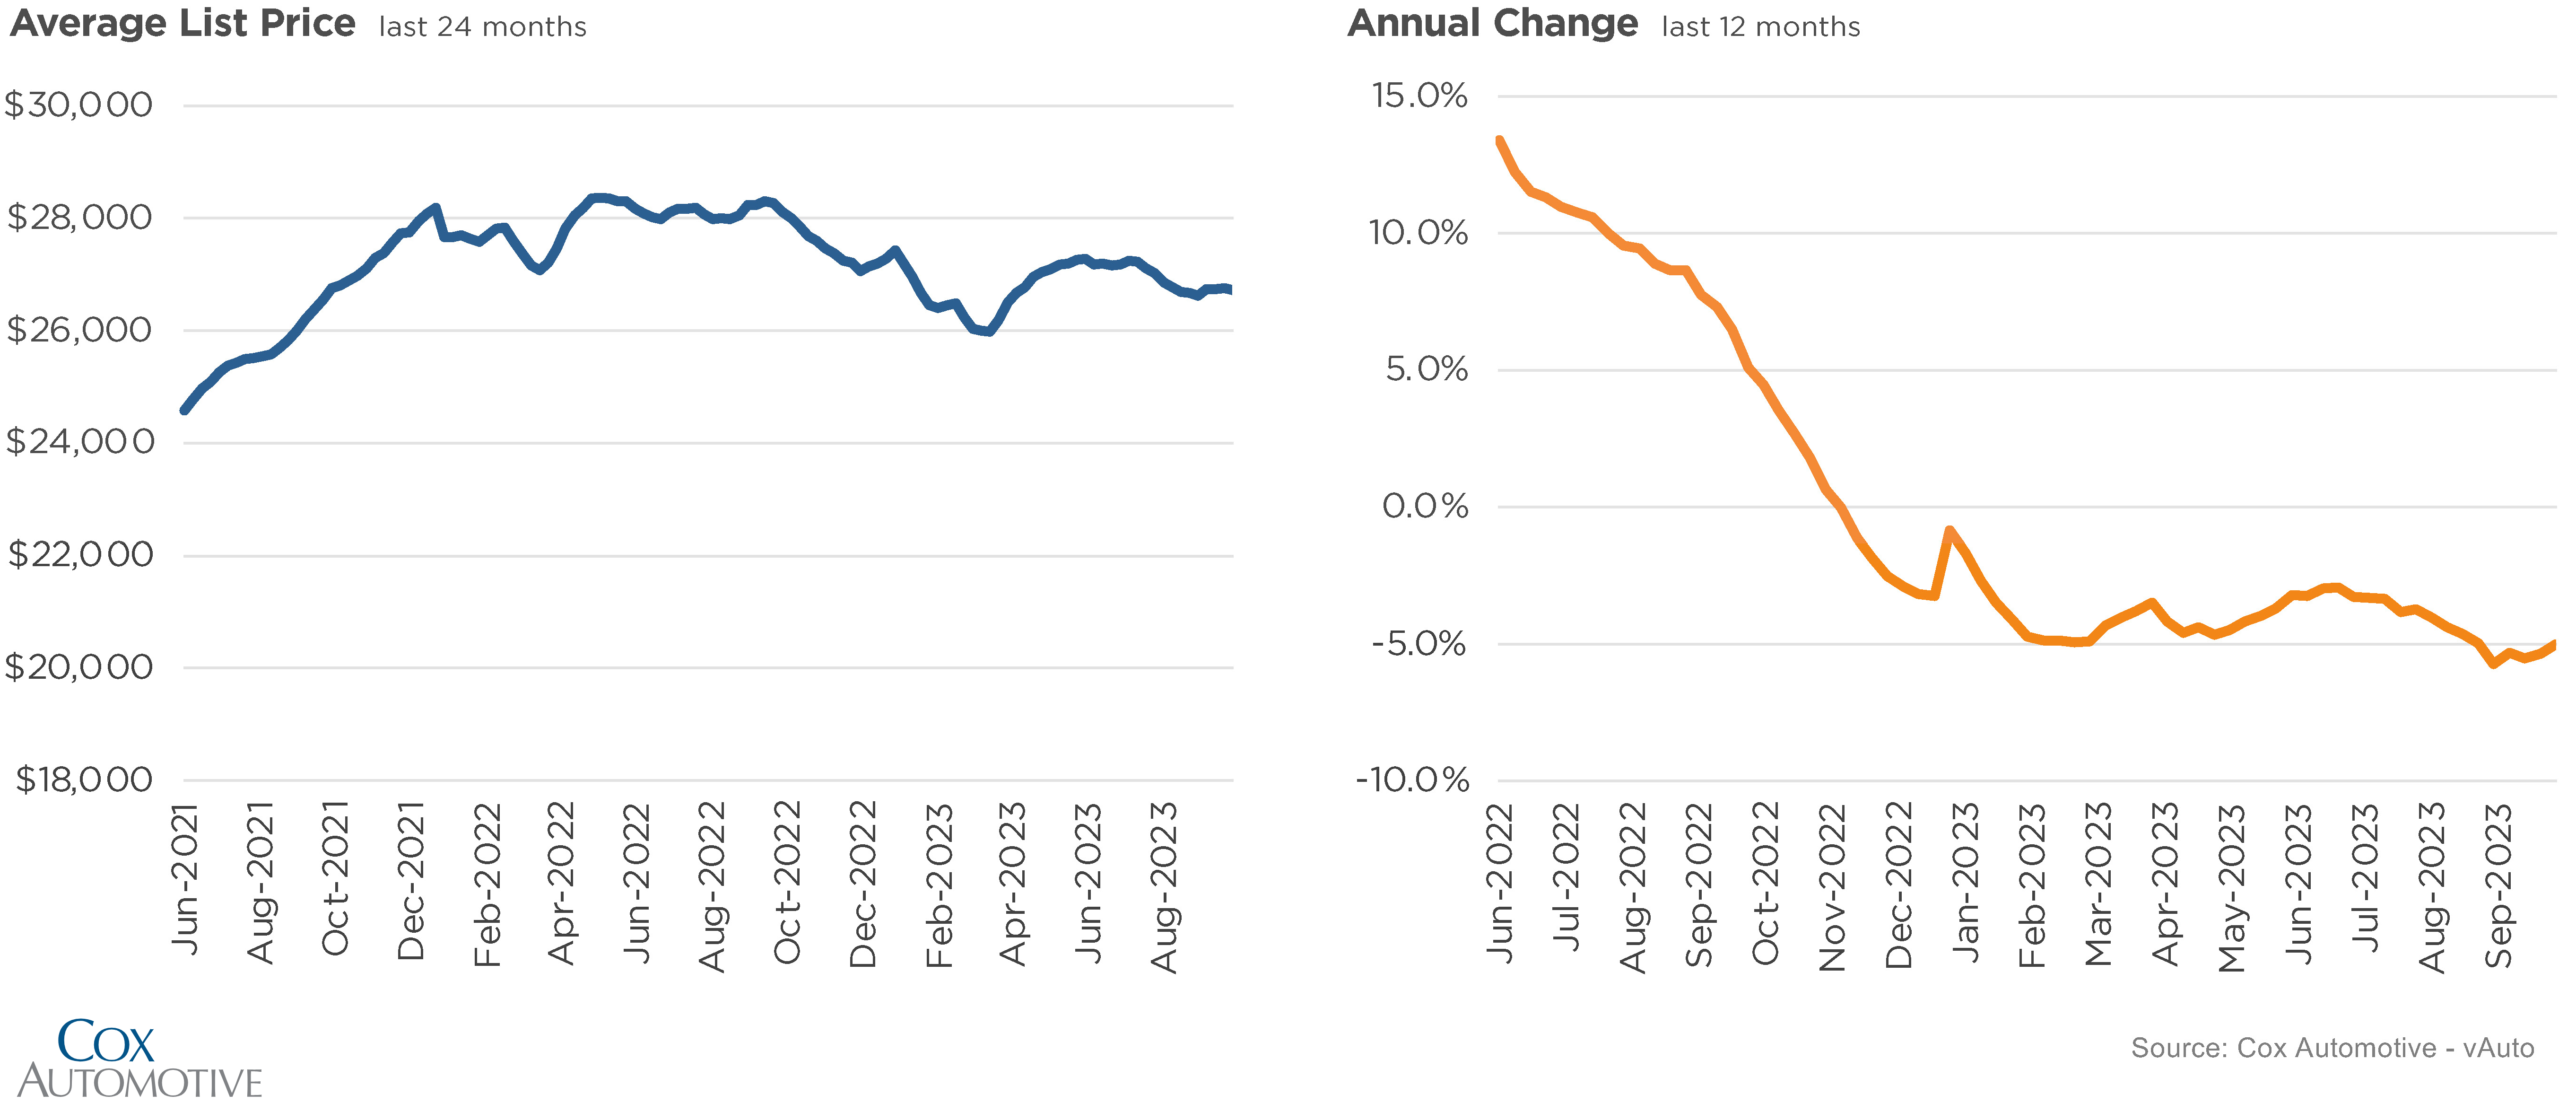
Je niedriger das Preissegment, desto knapper ist der Lagerbestand. Gebrauchtfahrzeuge mit einem Preis unter 10.000 US-Dollar hatten eine Reichweite von 32 Tagen, wobei die Reichweite mit jedem höheren Preissegment zunahm, wobei die „Kategorie über 35.000 US-Dollar“ eine Reichweite von 58 Tagen hatte. Steigende Autokreditzinsen würden sich noch stärker auf die Verkaufsmengen und die Verfügbarkeit auswirken.
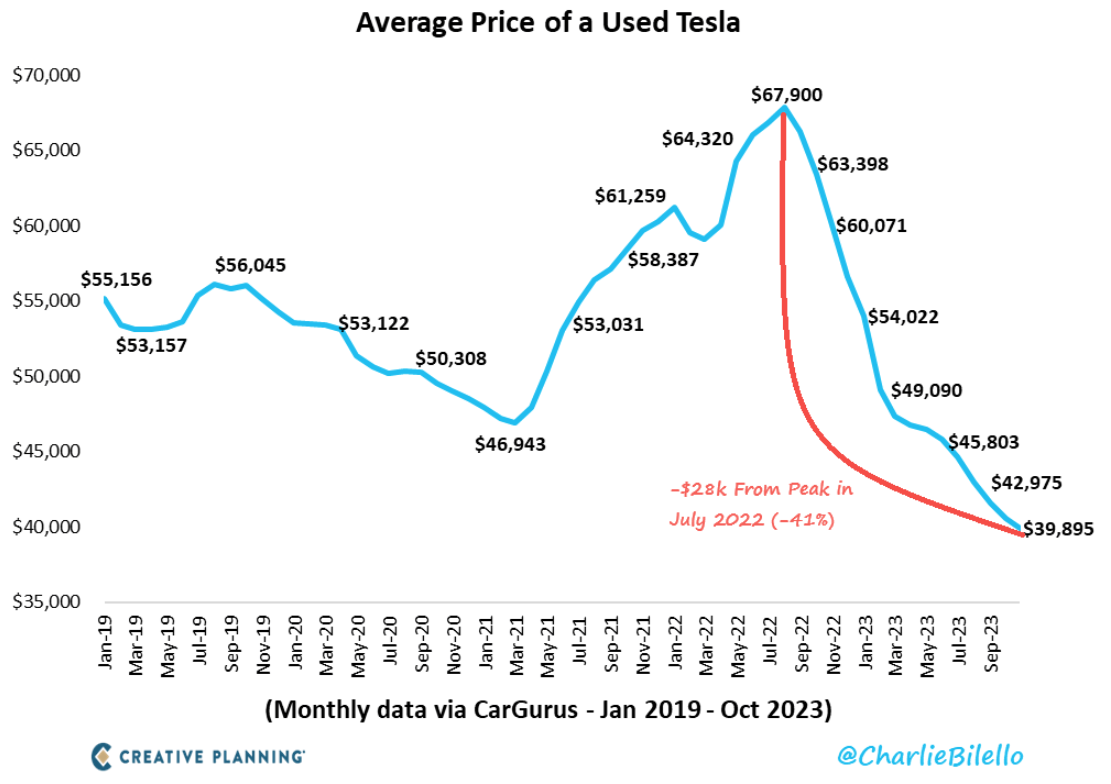
In Bezug auf Elektrofahrzeuge (EVs) wurde in mehreren zuvor veröffentlichten Artikeln darauf hingewiesen, dass der Verbrauch auf eine Reihe „cremiger Segmente“ beschränkt war, die überbewertet waren. Dies hatte auch eine deflationäre Wirkung auf die Nachfrage auf dem Gebrauchtwagenmarkt für Elektrofahrzeuge. Beispielsweise ist der Durchschnittspreis eines gebrauchten Tesla im Vergleich zu den Allzeithochs im Juli 2022 um 41 % gesunken.
Während die jüngste Sitzung der Federal Reserve zu einer einstimmigen Entscheidung führte, die Zinsen auf ihrem aktuellen Niveau zwischen 5,25 % und 5,5 % zu belassen, bedeutet dies immer noch eine mehr als fünffache Erhöhung der Zinssätze im Vergleich zum April 2020, als sie beschlossen wurden lagen auf einem Rekordtief von 0,5 %. Der Leitzins der Fed hatte explosive Auswirkungen auf Hypothekenzinsen, Autokredite und die effektiven Jahreszinsen (APRs) von Kreditkarten. In dieser Hinsicht befindet sich die Federal Reserve in einer schwierigen Situation: Während die Säuberung der Geldmenge und die Eindämmung der Inflation Zinserhöhungen erfordern, würde dies letztendlich zu einem weiteren Rückgang des amerikanischen Konsums zu Beginn eines schwierigen Jahres führen immer stärker werdende politische Polarisierung und eine bevorstehende Präsidentschaftswahl.
Eine „längerfristig hohe Rate“ in Verbindung mit rückläufigen Konsumtrends hat dazu geführt, dass die erwarteten Gewinne des breiten Marktes als tendenziell rückläufig eingeschätzt werden. Der aktuelle Zinssatz wirft einen interessanten „Crossover“-Punkt auf: Zum ersten Mal in diesem Jahrhundert befindet sich Bargeld (kurzfristige Schatzanweisungen) auf einem Vorteil gegenüber Aktien: Sechsmonatige US-T-Bills rentieren mit etwa 5,5 %, während die Gewinne des S&P 500 Ende September 4,7 % rentieren.
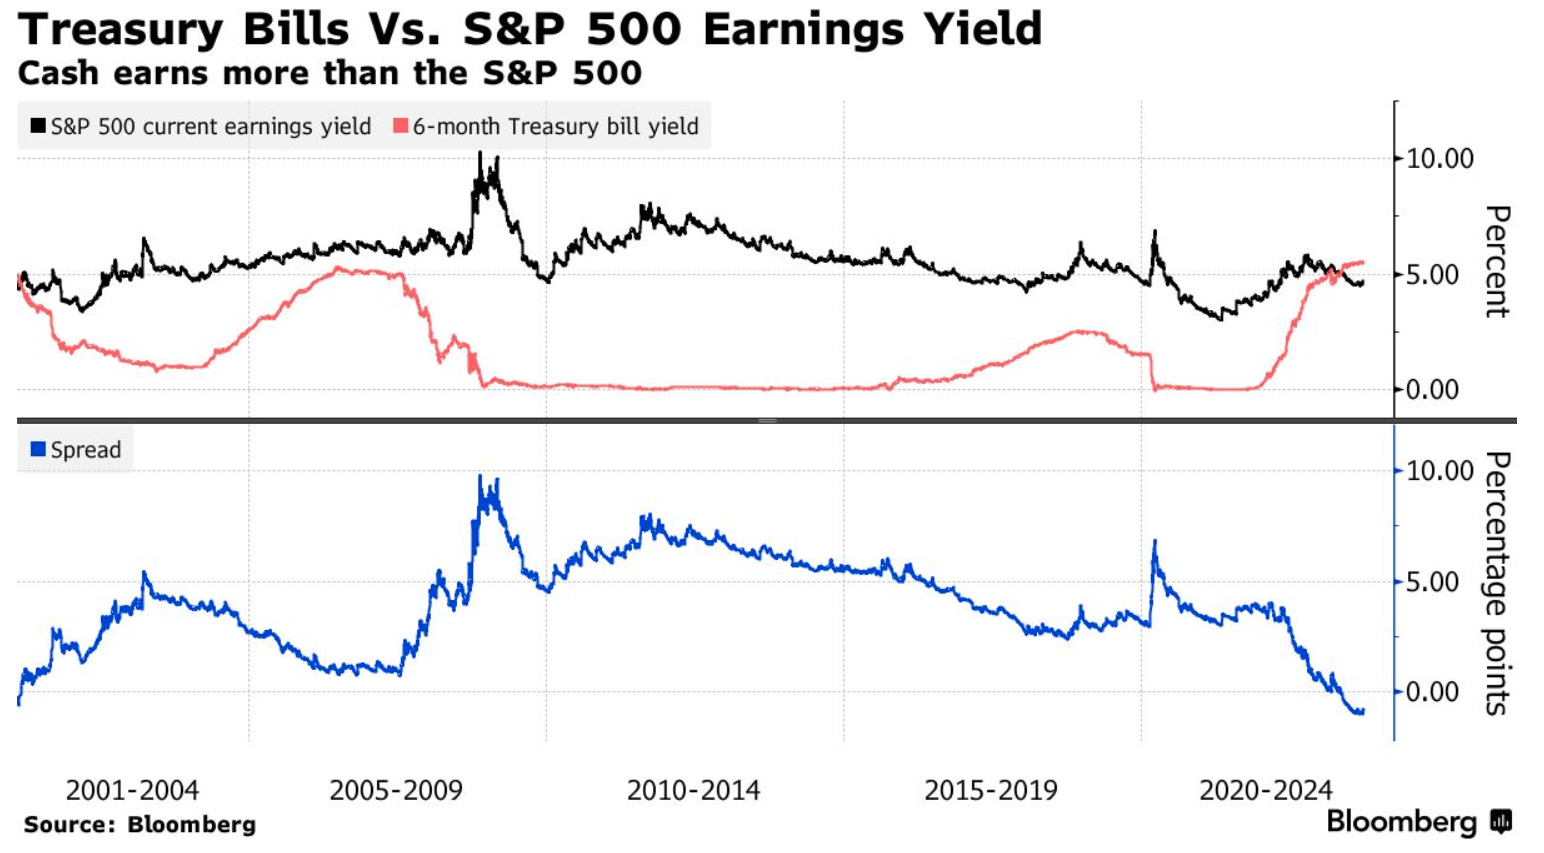
Geldmarktfonds haben in den letzten Monaten immer mehr Ressourcen für die Liquiditätsgewinnung auf einem Aktienmarkt eingesetzt, der über die „Magnificent Seven“-Aktien hinaus kaum Markttiefe oder Überzeugungen aufweist – vor allem angesichts der Tatsache, dass Short- Datierte Schatzwechsel bieten praktisch kein Kreditrisiko.
Alles in allem würde es für den professionellen Anleger von Vorteil sein, vor verschwommenen Wachstumserzählungen vorsichtig zu sein, sich des Potenzials bewusst zu sein, das Bargeld innewohnt, und darauf vorbereitet zu sein, dass die makroökonomische Dunkelheit anhält. Vorsichtsmaßnahme.
Während die Marktentwicklung schwankt, können professionelle Anleger erwägen, die Rendite durch taktischen Handel mit gehebelten ETPs zu steigern. Klicken Sie hier für eine vollständige Liste der Leverage Shares-Produkte.
Kapital ist gefährdet. Sie können Ihr gesamtes Investment verlieren. Die vollständigen Risikohinweise finden Sie hier.
 Market Insights