Leitfaden zu Rohstoffen
Unser Leitfaden bietet eine Einführung in ausgewählte Rohstoffe, erläutert die wichtigsten Faktoren, die ihre Preise beeinflussen, und zeigt, auf welche Weise Anleger ein Engagement darin aufbauen können.
Rohöl
Rohöl ist ein natürlich vorkommendes Gemisch aus Kohlenwasserstoffen, das sich unter der Erdoberfläche befindet. Es kann als hochviskose Flüssigkeit bis hin zu einer dicken, teerartigen Substanz auftreten. Die Farbe von Rohöl reicht von hellgelb bis dunkelbraun oder schwarz. Es ist eine der weltweit am häufigsten genutzten Brennstoffquellen.
Rohöl und Ölderivate werden weltweit an den Ölmärkten gehandelt. Dieser Brennstoff muss vor seiner Verwendung raffiniert werden und fällt nach der Raffination in die Kategorie der Erdölprodukte.
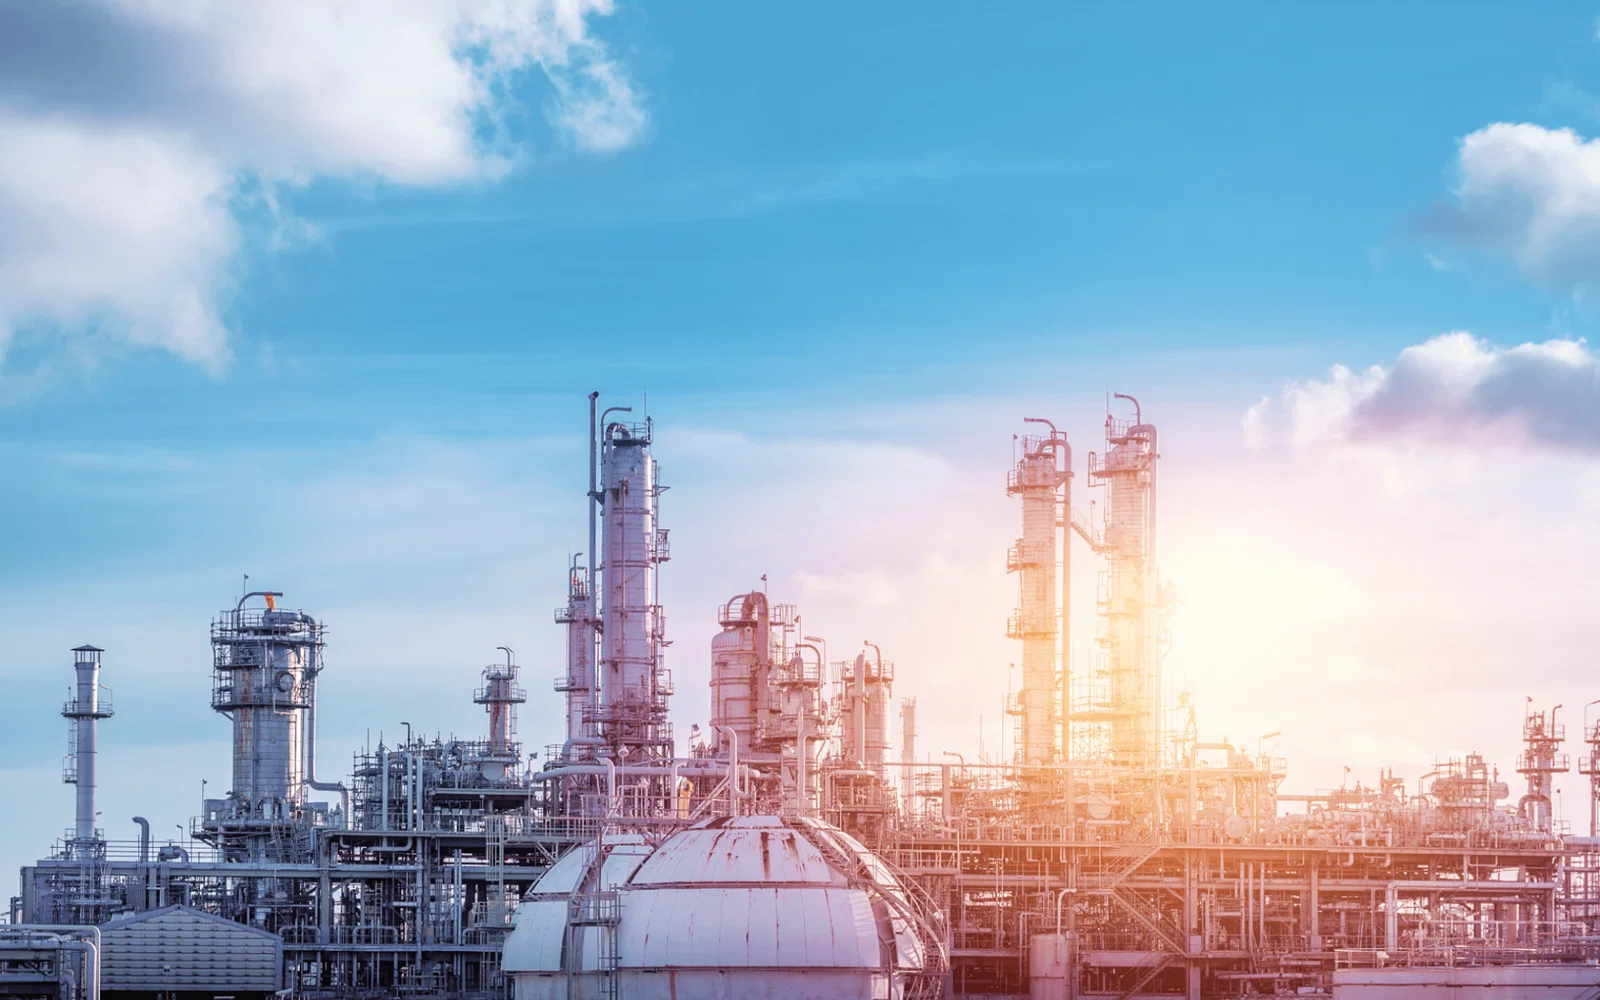
Welche Erdölprodukte werden aus Rohöl hergestellt?
Nach der Förderung wird Rohöl in eine Raffinerie gebracht, wo seine verschiedenen Bestandteile in nutzbare Erdölprodukte aufgetrennt werden. Ein US-Barrel Rohöl mit 42 Gallonen ergibt etwa 45 Gallonen Erdölprodukte.
Die Anzahl der einzelnen hergestellten Produkte schwankt von Monat zu Monat und von Jahr zu Jahr, da die Raffinerien ihre Produktion an die Marktnachfrage anpassen, um die Rentabilität zu maximieren.
Überblick
Rohöl ist eine der wichtigsten weltweit genutzten Energiequellen. Aufgrund der Bedeutung dieser Energiequelle gibt es einen riesigen Markt sowohl für den physischen Handel als auch für den Derivatehandel.
Weltweit ist Rohöl eine der wichtigsten Brennstoffquellen und hat historisch zu mehr als einem Drittel des globalen Energieverbrauchs beigetragen. Die Erschließung, Förderung, Beförderung und Raffination von Rohöl ist ein langwieriger Prozess, für den die erforderliche Infrastruktur vorhanden sein muss. Dazu gehören Tausende Kilometer Ölpipelines über Ländergrenzen hinweg, Lagereinrichtungen an den wichtigsten Handelsplätzen für Öl und zahlreiche Raffinerien.
Insgesamt ist die globale Ölindustrie eine Branche mit einem Volumen von mehreren Billionen US-Dollar.
Öl ist besonders wichtig für Unternehmen, die in hohem Maße auf Treibstoff angewiesen sind, etwa Fluggesellschaften, Kunststoffhersteller und landwirtschaftliche Betriebe. Als derart wichtige Energiequelle ist Rohöl ein bedeutendes Import- und Exportgut zahlreicher Länder. Die Bedeutung dieses Rohstoffs schafft einen riesigen Finanzmarkt für Öl und Ölderivate wie Futures, Forwards, Optionen, ETFs, ETPs und CFDs.
Die Qualität von Öl unterscheidet sich je nach Herkunftsregion, da es sich aufgrund der geologischen Beschaffenheit unterschiedlich bildet. Es kommt in einer Vielzahl von Formen vor, und seine Zusammensetzung bestimmt, wie es befördert und raffiniert wird.
Im Allgemeinen wird Rohöl anhand seiner physikalischen und chemischen Eigenschaften klassifiziert. Nach der Dichte wird Öl als leicht, mittel, schwer oder extraschwer eingestuft. Nach dem Schwefelgehalt wird es in die Kategorien sauer (sour) und süß (sweet) unterteilt.
Rohöl wird je nach Dichte als leicht, mittel oder schwer bezeichnet. Die API-Dichte des American Petroleum Institute (API) vergleicht die Dichte von Rohöl mit der von Wasser. Eine API-Dichte über 10 bedeutet, dass das Öl eine geringere Dichte als Wasser hat und darauf schwimmt. Eine API-Dichte unter 10 bedeutet, dass das Öl dichter als Wasser ist und darin absinkt.
Rohöl kann zudem je nach Schwefelgehalt des unraffinierten Öls als sauer oder süß bezeichnet werden. Die Bestimmung des Schwefelgehalts ist ein wichtiges Qualitätskriterium für Rohöl. Schwefel muss bei der Raffination entfernt werden. Andernfalls kann er bei der Freisetzung in die Atmosphäre Umweltverschmutzung und sauren Regen verursachen.
Darüber hinaus kann ein hoher Schwefelgehalt zur Zersetzung der im Raffinationsprozess verwendeten Metalle führen. Die Verarbeitung von Rohöl, das Schwefelwasserstoff enthält, kann außerdem gefährlich sein, da sie eine Gefahr für die Atemwege darstellt. Rohöl mit einem Schwefelgehalt von mehr als 0,5 % gilt als sauer, bei weniger als 0,5 % als süß.
Die obigen Abbildungen zeigen die Klassifizierung von Rohöl nach API-Dichte und Schwefelgehalt.
Rohölpreise hängen stark von den beiden genannten Klassifizierungen ab. Leichtes Rohöl ist einfacher zu raffinieren und ergibt größere Mengen an hochwertigem Benzin und Dieselkraftstoff. Außerdem fließt es bei Raumtemperatur frei. Je schwerer und dichter das Öl ist, desto schwieriger ist seine Beförderung. Als extraschwer eingestuftes Rohöl wird auch als Bitumen bezeichnet. Es ist so zähflüssig, dass es für die Beförderung verdünnt werden muss.
Auch der Schwefelgehalt ist für die Bestimmung der Qualität und damit des Preises von Rohöl sehr wichtig. Wie bereits erwähnt, muss Schwefel im Raffinationsprozess entfernt werden. Hohe Schwefelmengen verursachen zudem Probleme bei der Beförderung und Verarbeitung des Rohöls. Aus diesen Gründen ist süßes Rohöl in der Regel teurer als saures Öl.
Im Allgemeinen ist leichtes, süßes Rohöl am begehrtesten. Diese beiden Eigenschaften bilden die Referenz für Premium-Öle.
Es gibt jedoch einen weiteren sehr wichtigen Faktor, der den Rohölpreis beeinflusst: den Förderort. Wird Rohöl in Küstennähe gefördert, lässt es sich wesentlich leichter weltweit befördern. Wird es weiter im Landesinneren gefördert, muss es über Pipelinesysteme zu den Raffinerien und, sofern es weltweit befördert werden soll, schließlich an die Küste transportiert werden.
Zur Bestimmung des Rohölpreises werden Öl-Referenzwerte als Preisinstrument herangezogen. Es gibt verschiedene Referenzpreise, die bestimmten Ölsorten mit jeweils eigener Dichte und API-Dichte entsprechen. Die am häufigsten verwendeten Referenzwerte sind West Texas Intermediate und Brent. Ein zugänglicher Preis, der einem bestimmten geografischen Ort, einer bestimmten Dichte und einer bestimmten API-Dichte entspricht, ermöglicht den Vergleich und die Bestimmung der Preise verschiedener Rohölsorten.
Zwei der weltweit bekanntesten Öl-Referenzwerte sind „Brent Crude“ und „West Texas Intermediate“ (WTI). Brent Crude ist eine unter der Nordsee geförderte Mischung und einer der Referenzwerte für Öl im Nahen Osten, in Europa und in Afrika. Da auf dem Gesamtmarkt rund zwei Drittel des weltweiten Öls auf Grundlage von Brent-Crude-Futures bepreist werden, gilt Brent als globaler Referenzwert. WTI ist eine Mischung aus mehreren in den USA geförderten und verarbeiteten Ölsorten und ist damit zum Referenzwert für den US-Ölmarkt geworden.
Da Brent auf See gefördert wird, lassen sich große Ölmengen schnell über Unterwasserpipelines befördern. Da sich die WTI-Vorkommen hingegen überwiegend im Landesinneren befinden, entstehen bestimmte zusätzliche Kosten, die in die Endkosten des geförderten Öls einfließen können. Die US-Ölvorkommen werden jedoch überwiegend mit neuen Fördertechnologien erschlossen, etwa Bohrlochstimulation und Horizontalbohrungen, die allgemein als effektiver gelten. Durch den effizienten Einsatz von Technologie ist WTI günstiger geworden als Brent Crude. In der Vergangenheit war es in der Regel umgekehrt.
WTI
- Gefördert aus Ölfeldern in den USA
- Hauptsächlich gefördert in Louisiana, North Dakota und Texas
- Gilt als SEHR leicht und SEHR süß
- API-Dichte ≈ 39,6°
- Schwefelgehalt ≈ 0,24 %
- Binnenland: aufwendige Beförderung
Brent
- Gefördert aus Ölfeldern in der Nordsee
- Gefördert aus den Ölfeldern Brent, Forties, Oseberg und Ekofisk
- Gilt als leicht und süß
- API-Dichte ≈ 38°
- Schwefelgehalt ≈ 0,40 %
- Seeweg: günstiger für die Beförderung
Da nicht alle Rohölsorten gleich bepreist werden, ist die Differenz zwischen dem Spotpreis von Brent Crude und dem von WTI für professionelle Anleger häufig von Interesse. Diese Differenz wird als Brent/WTI-Spread bezeichnet.
Auch die globale Makroökonomie sowie Angebot und Nachfrage beeinflussen den Ölpreis. So führte eine Reihe preispolitischer Maßnahmen zwischen Saudi-Arabien und Russland 2020 zu einem als OPEC-Crash bekannten Ereignis, bei dem sowohl der Preis für Brent Crude als auch für WTI einbrach (wobei WTI deutlich stärker betroffen war).
Unmittelbar darauf folgten die COVID-19-Pandemie und zahlreiche Bewegungseinschränkungen, die einen beispiellosen „Nachfrageschock“ auslösten: Die Öllager waren voll, und Tanker lagen weltweit voll beladen vor Anker (teilweise tagelang), während die Produktion der großen Ölproduzenten hoch blieb.
Das daraus resultierende Überangebot führte zu einem massiven Preiseinbruch, von dem insbesondere WTI betroffen war. Zum ersten Mal in der Geschichte fiel WTI in den negativen Bereich und erreichte einen Tiefststand von -38 USD, bevor es sich rasch erholte.
Da sowohl WTI als auch Brent hauptsächlich für die Raffination von Benzin verwendet werden, wiegen wirtschaftliche Faktoren schwer für ihre Aussichten: Bei einem rezessiven Ausblick wird häufig ein Rückgang des Benzinverbrauchs erwartet, was bedeutet, dass Brent und WTI tendenziell fallen würden. Auf der Angebotsseite steigt der Preis, wenn die Produktion im Verhältnis zum aktuellen Angebot gekürzt wird.
Die meistgehandelten WTI-Crude-Oil-Kontrakte werden an der NYMEX gehandelt. Die Hauptbörse für Brent Crude ist die Intercontinental Exchange (ICE), aber auch die CME Group notiert einen Brent-Crude-Kontrakt, allerdings mit deutlich geringerem Volumen.
Zusammenfassend ist die Ölqualität nicht das einzige Kriterium bei der Preisbildung. Auch der Standort, die Lieferlogistik sowie das globale Angebot und die globale Nachfrage spielen im Ölhandel eine Rolle.
Die wichtigsten Einflussfaktoren auf die Ölpreise
Rohölpreise können stark und schnell schwanken: vom negativen Bereich im Jahr 2020 bis auf über 90 USD pro Barrel weniger als zwei Jahre später. Rohölpreise reagieren auf zahlreiche Variablen, darunter die Aussichten für Angebot und Nachfrage sowie das wahrgenommene Risiko von Marktstörungen. Wirtschaftswachstum kann die Nachfrage nach Rohöl steigern, während eine Abschwächung tendenziell Nachfrage und Preise senkt.
Die Organisation erdölexportierender Länder (OPEC) ist ein internationaler Zusammenschluss von Rohölexporteuren, der Exportquoten für seine Mitglieder aushandelt, um das globale Angebot zu beeinflussen. Ein Grund für die mögliche Volatilität der Rohölpreise ist, dass Angebot und Nachfrage relativ unelastisch sind. Das bedeutet, dass sie nur langsam auf Preissignale reagieren und daher größere Preisbewegungen erforderlich sind, um den Markt ins Gleichgewicht zu bringen.
Weitere Faktoren, die die Rohölpreise beeinflussen, sind Lagerbestände, freie Förderkapazitäten, geopolitische Risiken, die Handelsaktivität an den Terminmärkten, Rohstoffinvestitionen, Wechselkurse und die Verfassung der Aktienmärkte.
Die gesamte Rohölproduktion der OPEC ist ein wichtiger Einflussfaktor auf die Ölpreise. Die OPEC steuert die Ölproduktion ihrer Mitglieder aktiv durch die Festlegung von Förderzielen. Wenn sich die OPEC-Mitglieder auf eine Senkung der Förderziele einigen, steigen die Rohölpreise in der Regel, und umgekehrt.
Die OPEC-Mitglieder fördern rund 40 % des weltweiten Rohöls und exportieren rund 60 % des gesamten international gehandelten Erdöls. Daher haben die Maßnahmen der OPEC großen Einfluss auf die globalen Ölpreise.
Seit Jahrzehnten versucht die OPEC, die globalen Ölpreise durch eine Begrenzung des Rohölangebots zu beeinflussen. Regierungen, Ölgesellschaften und Spekulanten verfolgen jede Entscheidung der OPEC weiterhin sehr genau.
2016 unterzeichnete die OPEC, größtenteils als Reaktion auf den drastischen Ölpreisverfall infolge des deutlichen Anstiegs der US-Schieferölproduktion, ein Abkommen mit 10 weiteren Ölförderländern und schuf damit die heute als OPEC+ bekannte Allianz. Zu diesen 10 Ländern gehörte Russland, 2022 der drittgrößte Ölproduzent der Welt mit 13 % der weltweiten Gesamtproduktion. Die neue Allianz OPEC+ hat einen noch größeren Einfluss auf die Ölpreise.
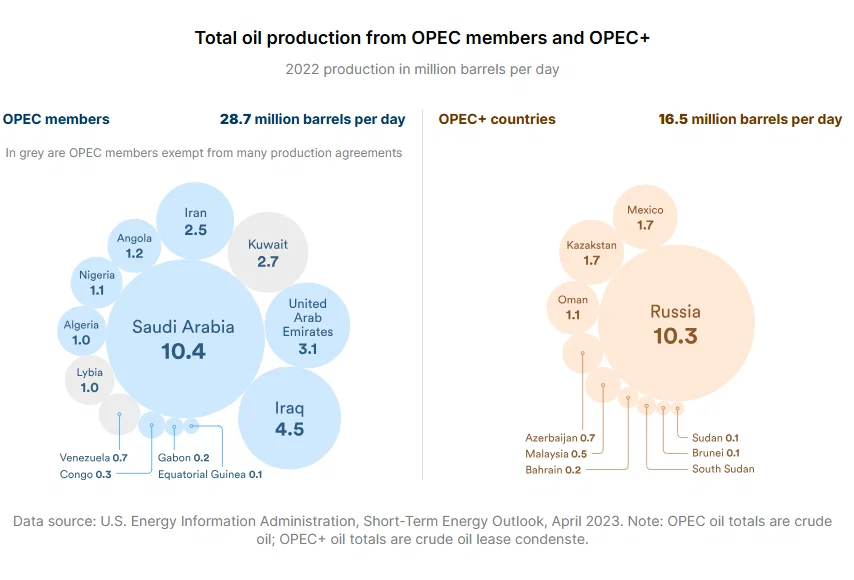
Die Ölproduktion von Ländern außerhalb der Organisation erdölexportierender Länder macht derzeit rund 60 % der weltweiten Ölproduktion aus.
Anders als die Ölproduktion der OPEC, die einer zentralen Koordinierung unterliegt und in der Hand nationaler Ölgesellschaften liegt, treffen Nicht-OPEC-Produzenten unabhängige Entscheidungen über ihre Ölproduktion.
Produzenten in Nicht-OPEC-Ländern gelten im Allgemeinen als Preisnehmer, die auf Marktpreise reagieren, anstatt zu versuchen, die Preise über die Steuerung der Produktion zu beeinflussen. Nicht-OPEC-Produzenten fördern in der Regel an oder nahe ihrer vollen Kapazität und verfügen über geringe freie Kapazitäten. Ein geringeres Nicht-OPEC-Angebot übt tendenziell Aufwärtsdruck auf die Ölpreise aus, da das globale Angebot sinkt.
Da die Welt weiterhin auf Rohöl angewiesen ist, hängt sein Preis stark vom Tempo des Wirtschaftswachstums ab, das die Nachfrage unmittelbar beeinflusst. Ein starkes Wirtschaftswachstum und eine hohe Industrieproduktion steigern in der Regel die Nachfrage nach Öl. Weitere wichtige Faktoren, die die Ölnachfrage beeinflussen, sind der Verkehr (sowohl gewerblich als auch privat), das Bevölkerungswachstum und saisonale Veränderungen.
So steigt der Ölverbrauch während der reiseintensiven Sommermonate und im Winter, wenn mehr Heizöl verbraucht wird. Gewerblicher und privater Verkehr benötigt große Mengen Öl und ist unmittelbar an die wirtschaftliche Lage gekoppelt. Daher beeinflussen das aktuelle und das erwartete Niveau der Wirtschaftstätigkeit die globale Ölnachfrage und die Ölpreise erheblich.
Lagerbestände bilden den Ausgleichspunkt zwischen Angebot und Nachfrage. In Zeiten, in denen die Produktion den Verbrauch übersteigt, können Rohöl und Erdölprodukte für den künftigen Bedarf eingelagert werden. In wirtschaftlichen Abschwungphasen sinkt die Nachfrage, was zu einem Anstieg der Lagerbestände führt.
In Zeiten, in denen der Verbrauch die Produktion übersteigt, kann das Angebot durch Entnahmen aus den Lagerbeständen ergänzt werden, um die Nachfrage zu decken. Angesichts der Unsicherheit von Angebot und Nachfrage gelten Erdöllagerbestände als Vorsorgemaßnahme.
Marktteilnehmer kaufen und verkaufen nicht nur physische Ölmengen, sondern handeln auch Kontrakte über die künftige Lieferung von Öl und andere Energiederivate.
Eine der Aufgaben der Terminmärkte ist die Preisfindung. Damit tragen diese Märkte zur Beeinflussung der Ölpreise bei.
Anlegen
Anleger können auf verschiedene Weise investieren, sowohl direkt als auch indirekt, wobei die meisten Möglichkeiten keinen Besitz von physischem Öl erfordern.
Grundsätzlich können Anleger in ölbezogene Aktien, Futures- und Optionskontrakte sowie börsengehandelte Produkte investieren.
Anleger können indirekt in Öl investieren, indem sie Aktien von Ölgesellschaften wie Exxon Mobil, Royal Dutch Shell, BP, Saudi Aramco und weiteren erwerben. Anleger sollten jedoch beachten, dass die Korrelation zwischen den Rohöl-Spotpreisen und den Aktienkursen der Unternehmen schwach sein kann.
Der Preis für ein Barrel Öl wirkt sich zwar offensichtlich auf die Umsätze eines Energieunternehmens aus, doch können auch titelspezifische Faktoren wie Erkundungs- und Förderkosten, Fremdfinanzierung und operative Risiken die Aktienkurse beeinflussen.
Viele der größten Marktteilnehmer haben zwei Geschäftsbereiche. Erkundung und Förderung werden als „Upstream-Geschäft“ bezeichnet, während Raffination, Petrochemie und Kraftstoffeinzelhandel als „Downstream-Geschäft“ gelten.
Steigt der Rohölpreis, können die Umsätze im Upstream-Geschäft zunehmen, die Gesamtgewinne können jedoch durch Kostensteigerungen und geringere Margen im Downstream-Geschäft aufgezehrt werden. Selbst wenn Anleger die Ölpreisentwicklung genau vorhersagen könnten, gibt es daher keine Garantie, dass das Energieunternehmen dieser Entwicklung folgt.
Futures sind derivative Kontrakte, bei denen sich die Parteien verpflichten, einen Rohstoff zu einem festgelegten künftigen Termin zu einem festgelegten Preis zu kaufen oder zu verkaufen. Sie werden an Terminbörsen gehandelt. Futures auf WTI- und Brent-Rohöl werden an US-amerikanischen und europäischen Börsen notiert. Aufgrund ihrer Liquidität und Preistransparenz dienen die Kontrakte als wichtigster internationaler Preisreferenzwert. WTI-Rohöl-Futures werden an der New York Mercantile Exchange (NYMEX) gehandelt, während die Hauptbörse für Brent Crude die Intercontinental Exchange (ICE) ist.
Öl-Futures sind Finanzkontrakte, bei denen Käufer und Verkäufer vereinbaren, 1.000 Barrel Öl pro Kontrakt zu einem für einen künftigen Termin festgelegten Festpreis zu handeln. Rohöl-Futures verpflichten den Käufer, den zugrunde liegenden Rohstoff zu kaufen, und den Verkäufer, ihn bei oder vor Fälligkeit des Kontrakts zu verkaufen.
Vor der Fälligkeit hat ein Futures-Händler drei Möglichkeiten: die Position glattstellen, sie rollen oder die Abwicklung durchführen.
Das Glattstellen bzw. Auflösen einer Position ist eine gängige Methode zum Ausstieg aus einem Geschäft, bei der der Händler sämtliche Gewinne oder Verluste realisiert, ohne eine physische Lieferung oder einen Barausgleich zu erhalten.
Beim Rollen verlagert der Händler seine Position vom Frontmonatskontrakt auf einen anderen Kontrakt mit späterer Fälligkeit.
Hat ein Händler seine Position vor der Fälligkeit weder glattgestellt noch gerollt, läuft der Kontrakt aus, und es erfolgt eine physische Abwicklung oder ein Barausgleich.
Futures-Kontrakte werden in der Regel kurz vor der Fälligkeit veräußert und durch neue Kontrakte ersetzt, um eine Lieferung oder einen Barausgleich zu vermeiden und ein kontinuierliches Engagement aufrechtzuerhalten.
Öl-ETPs sind Finanzinstrumente, die an Börsen gehandelt werden und die Wertentwicklung von Rohöl-Futures abbilden sollen. Die Produkte sind sehr beliebt, da sie Anlegern ein direktes Engagement am Rohölmarkt mit vergleichsweise geringerem Kapitaleinsatz ermöglichen als der Handel mit Rohstoff-Futures, für den ein Futures-Handelskonto mit höherem Mindestkapital und erheblichen Margin-Anforderungen erforderlich ist.
Die von den Rohöl-ETPs abgebildeten Futures-Kontrakte werden monatlich gerollt, was ein kontinuierliches Engagement in den Renditen von Rohöl-Futures ermöglicht.
Entdecken Sie unser gesamtes Angebot an Rohstoff-ETCs
Rohstoff-ETCsErdgas
Erdgas ist ein natürlich vorkommender fossiler Brennstoff, der hauptsächlich aus Methan sowie geringeren Mengen anderer Kohlenwasserstoffe, Spurengase und Verunreinigungen besteht. Erdgasvorkommen befinden sich tief im Erdinneren, in der Nähe anderer fester und flüssiger Kohlenwasserstofflagerstätten wie Kohle und Rohöl. Erdgas wird nicht in reiner Form verwendet, sondern aufbereitet und in einen saubereren Brennstoff umgewandelt. Bei der Aufbereitung von Erdgas werden zahlreiche weit verbreitete Nebenprodukte gewonnen, etwa Propan, Ethan, Butan, Kohlendioxid und Stickstoff.
Die USA sind mit großem Abstand der größte Verbraucher von Erdgas, gefolgt von Russland und China. Das größte Förderland für Gas sind ebenfalls die USA, gefolgt von Russland, während der drittgrößte Produzent, der Iran, ein deutlich geringeres Volumen aufweist. Der Branchenreferenzwert für Erdgas sind die Henry-Hub-Erdgas-Futures, die an der Chicago Mercantile Exchange gehandelt werden.
Entdecken Sie unseren neuen ETC auf Erdgas
ETC auf ErdgasÜberblick
Erdgas wird zur Stromerzeugung, zum Heizen, Kühlen und Kochen, im Verkehr und als Rohstoff für verschiedene Industrien eingesetzt. Es ist nach wie vor einer der weltweit meistgenutzten fossilen Brennstoffe. Trotz der Umstellung auf erneuerbare Energien wird es voraussichtlich noch einige Zeit ein bedeutender Teil des Energiemixes bleiben.
Erdgas gilt im Vergleich zu Kohle und Öl als sauberer verbrennender fossiler Brennstoff, da bei seiner Verbrennung weniger Treibhausgase und Schadstoffe ausgestoßen werden. In seinem natürlichen Zustand ist Erdgas geruchlos und farblos. Es ist einer der am reichlichsten vorhandenen fossilen Brennstoffe der Welt, mit bedeutenden Vorkommen in verschiedenen Regionen, und der weltweit am dritthäufigsten gehandelte Rohstoff.
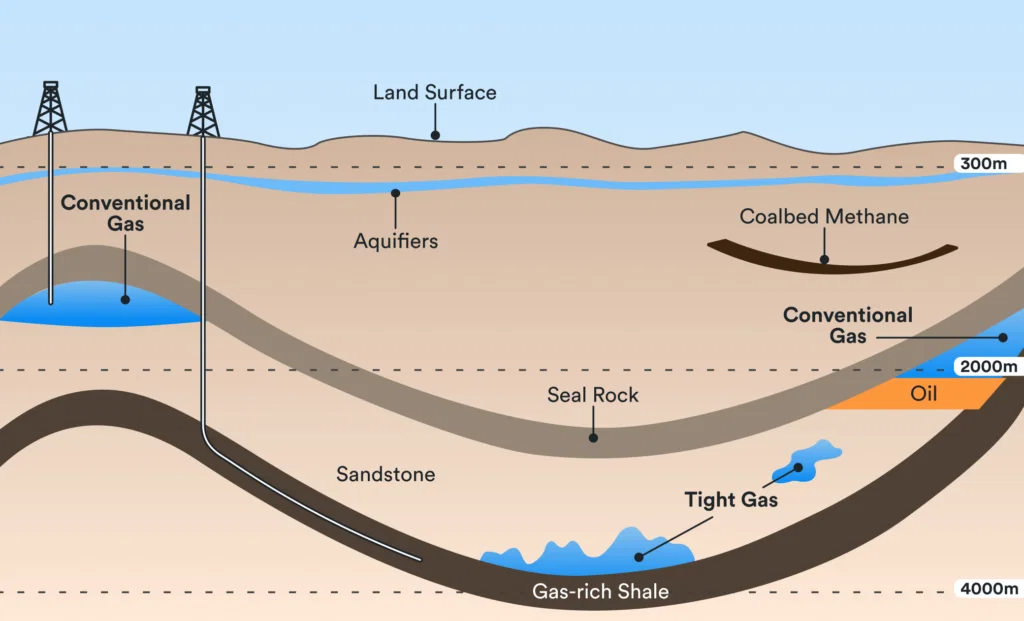
Erdgas wird je nach Geologie mit unterschiedlichen Methoden gefördert und kann aus verschiedenen Quellen stammen:
- Konventionelles Erdgas ist in Lagerstätten in porösem Gestein wie Sandstein eingeschlossen und lässt sich mit herkömmlichen Bohrverfahren leicht fördern.
- Unkonventionelles Erdgas befindet sich in dichten (nicht porösen) Gesteinsformationen wie Schiefer. Diese Ressourcen werden durch eine Kombination aus Horizontalbohrungen und hydraulischer Frakturierung gewonnen.
Die wichtigsten Einflussfaktoren auf die Erdgaspreise
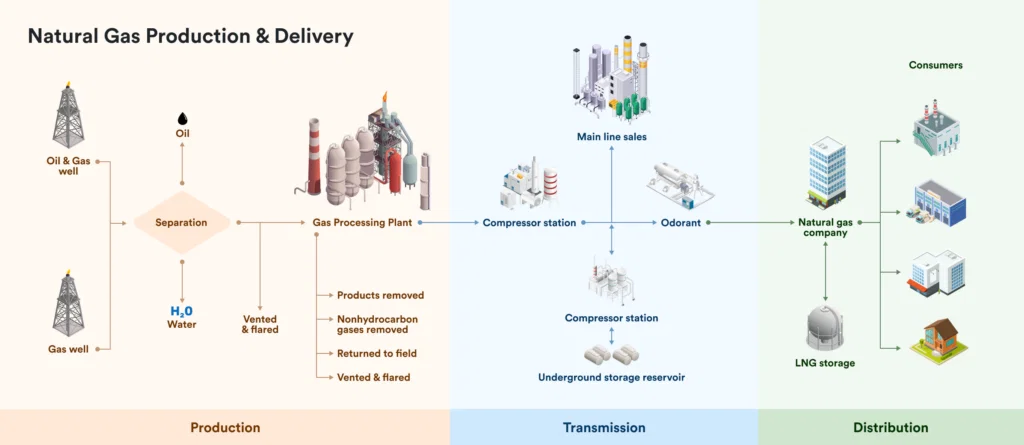
Der Erdgasmarkt ist komplex und dynamisch und unterliegt ständigen Veränderungen und unvorhersehbaren Einflüssen. Da es kurzfristig nur wenige Alternativen zu Erdgas als Brennstoff für Heizung und Stromerzeugung gibt, können Veränderungen bei Angebot oder Nachfrage zu starken Preisschwankungen führen. Zu den wichtigsten angebotsseitigen Faktoren, die die Erdgaspreise beeinflussen, gehören die Produktion, die Import- und Exportmengen sowie die Speicherstände. Im Allgemeinen übt ein steigendes Angebot Abwärtsdruck auf die Preise aus, während ein sinkendes Angebot die Preise tendenziell nach oben treibt.
Höhere Preise fördern tendenziell die Erdgasproduktion, Importe aus günstigeren Quellen und Verkäufe aus Erdgasspeichern. Sinkende Preise haben in der Regel die gegenteilige Wirkung. Der Füllstand der unterirdischen Erdgasspeicher hat großen Einfluss auf das Gesamtangebot. Speicher helfen, saisonale und plötzliche Nachfragespitzen zu decken, die die inländische Produktion und die Importe allein möglicherweise nicht abdecken könnten. Die Einspeicherung von Erdgas in Zeiten geringer Nachfrage trägt dazu bei, dass in Zeiten hoher Nachfrage ausreichend Erdgas zur Verfügung steht.
Zu den wichtigsten nachfrageseitigen Faktoren, die die Erdgaspreise beeinflussen, gehören das Verbrauchsniveau, das Wetter, die wirtschaftliche Lage und die Ölpreise. Heißes und kaltes Wetter erhöht tendenziell den Bedarf an Kühlung und Heizung, was in der Regel die Nachfrage nach Erdgas und damit seinen Preis steigert. Die wirtschaftliche Lage beeinflusst die Nachfrage nach Erdgas, insbesondere seitens der Industrie. Wächst die Wirtschaft, steigen auch die Nachfrage und damit der Preis für Erdgas.
Die Nutzung natürlicher Ressourcen durch Energieunternehmen und Industriebetriebe ändert sich regelmäßig je nach Verfügbarkeit und Preis. In der Regel versuchen diese Unternehmen, die günstigste natürliche Brennstoffquelle zu nutzen, um ihre eigenen Produktionskosten zu steuern. Aufgrund der Verflechtung der Brennstoffmärkte wie Rohöl, Erdgas und Kohle senkt ein gestiegenes Interesse an einem von ihnen den Preis der anderen.
Anlegen
Der Kauf von Unternehmensaktien ist eine der gängigeren Möglichkeiten, ein gewisses Engagement in einem Rohstoff aufzubauen. Viele Unternehmen, die Erdgas erkunden oder fördern, sind auch im Ölgeschäft tätig. Daher kann es schwierig sein, Aktien mit einem reinen Erdgas-Engagement zu finden. Zudem ist es für Anleger entscheidend zu wissen, ob das Unternehmen bereits in die Förderphase eingetreten ist oder sich noch in der Bohr- und Erkundungsphase befindet.
Auch die Art des Projekts ist wichtig, da sich die konventionelle Förderung stark von der hydraulischen Frakturierung unterscheidet. Partnerschaften sind in der Branche ebenfalls üblich. Anleger sollten daher wissen, ob ein Unternehmen sein Projekt allein besitzt oder Teil eines Joint Ventures ist. Insgesamt können Geschäftsbereiche in Raffination und Vertrieb den Aktienwert eines Unternehmens bremsen und wachsen möglicherweise nicht immer im gleichen Tempo wie der Rohstoffpreis.
Anleger, die das Risiko von Erdgasförderunternehmen vollständig umgehen möchten, können direkt in Erdgas-Futures investieren. Erdgas gehört zu den drei weltweit größten Futures-Kontrakten auf physische Rohstoffe. NYMEX-Erdgas-Futures sind eng mit dem Spotmarkt verknüpft. Futures sind derivative Finanzkontrakte, die die beteiligten Parteien verpflichten, einen Rohstoff zu einem im Voraus festgelegten künftigen Termin und Preis auszutauschen. Dieses direkte Anlageinstrument ist hochvolatil und erfordert eine hohe Anfangsinvestition, weshalb es für Privatanleger möglicherweise nicht geeignet ist.
Anleger, die eine Anlage in Erdgas-Futures in Betracht ziehen, sollten wissen, dass diese Kontrakte sehr liquide und im Wochenverlauf äußerst aktiv sind.
Der Handel mit Erdgas-Futures ist in der Regel donnerstags am stärksten, wenn das US-Energieministerium seinen wöchentlichen Bericht über die Erdgasspeicherstände veröffentlicht. Zu den wichtigsten Erdgas-Futures-Kontrakten gehören die Henry Hub Natural Gas Futures, die E-mini Natural Gas Futures und die Delivered Natural Gas Futures.
Erdgas-ETPs werden an Börsen gehandelt und sind eine geeignete Option für Anleger, die ein direktes Engagement am Erdgasmarkt mit vergleichsweise geringerem Kapitaleinsatz aufbauen möchten als beim Handel mit Futures, für den ein höheres Mindestkapital und erhebliche Margin-Anforderungen erforderlich sind.
Erdgas-ETPs besitzen den physischen Rohstoff nicht. Stattdessen erwerben sie Erdgas-Futures-Kontrakte, die an einer Rohstoffbörse gehandelt werden. Die von den Erdgas-ETPs abgebildeten Futures-Kontrakte werden monatlich gerollt, was ein kontinuierliches Engagement in den Renditen von Erdgas-Futures ermöglicht.
Entdecken Sie unser gesamtes Angebot an Rohstoff-ETCs
Rohstoff-ETCsKupfer
Kupfer ist eines der wenigen Metalle, die in der Natur in direkt nutzbarer metallischer Form vorkommen. Kupfer ist ein weiches, formbares und dehnbares Metall mit sehr hoher Wärme- und elektrischer Leitfähigkeit. Da es als „gediegenes Metall“ vorkommt, wird es vom Menschen seit mindestens 8000 v. Chr. genutzt. Es ist das erste Metall, das aus sulfidischen Erzen verhüttet, durch Gießen in Form gebracht und gezielt mit einem anderen Metall legiert wurde.
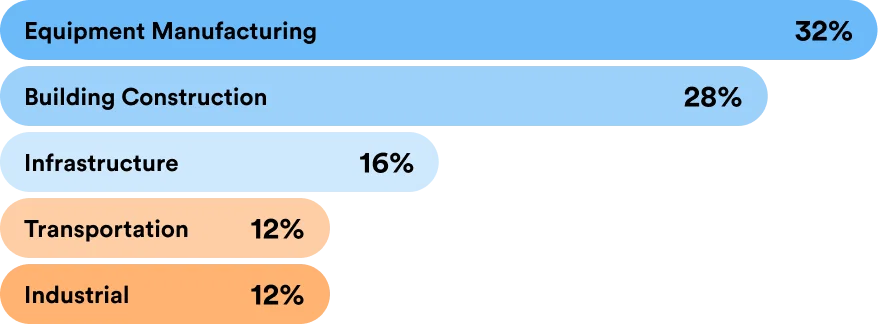
Das Metall ist zudem nicht magnetisch und behält seine mechanischen und elektrischen Eigenschaften auch bei kryogenen Temperaturen. Kupfer ist außerdem beständig gegenüber Süßwasser, Dampf, Salzlösungen, Böden, nicht oxidierenden Mineralien, organischen Säuren und Laugen. Aufgrund seiner Eigenschaften wird es in einer Vielzahl von Schlüsselindustrien eingesetzt.
In vielerlei Hinsicht war die Entwicklung der Einsatzmöglichkeiten von Kupfer ein Gradmesser für den Fortschritt der menschlichen Zivilisation. Da es zäh, dehnbar und formbar ist, eignet es sich hervorragend für die Rohrumformung, das Drahtziehen, das Drücken und das Tiefziehen. Weitere wesentliche Eigenschaften sind:
- Wärmeleitfähigkeit
- Elektrische Leitfähigkeit
- Korrosionsbeständigkeit
- Beständigkeit gegen Biofouling
Entdecken Sie unseren neuen ETC auf Kupfer
ETC auf KupferDie wichtigsten Einflussfaktoren auf die Kupferpreise
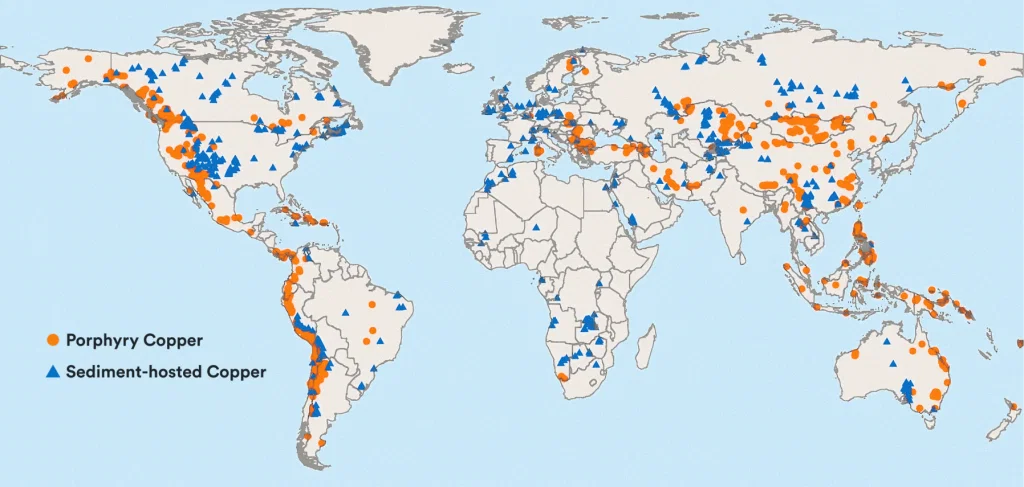
Obwohl Kupfer seit mindestens 10.000 Jahren genutzt wird, wurden mehr als 95 % des jemals abgebauten und verhütteten Kupfers seit 1900 gewonnen. Zwar wird geschätzt, dass die Erdkruste Kupfer für mehr als 5 Millionen Jahre enthält, doch nur ein winziger Bruchteil dieser Reserven ist bei heutigen Preisen und Technologien wirtschaftlich nutzbar. Anders als Öl und einige andere Metalle, die sich auf bestimmte Regionen zu konzentrieren scheinen, kommt Kupfer weltweit in relativ ansehnlichen Mengen vor.
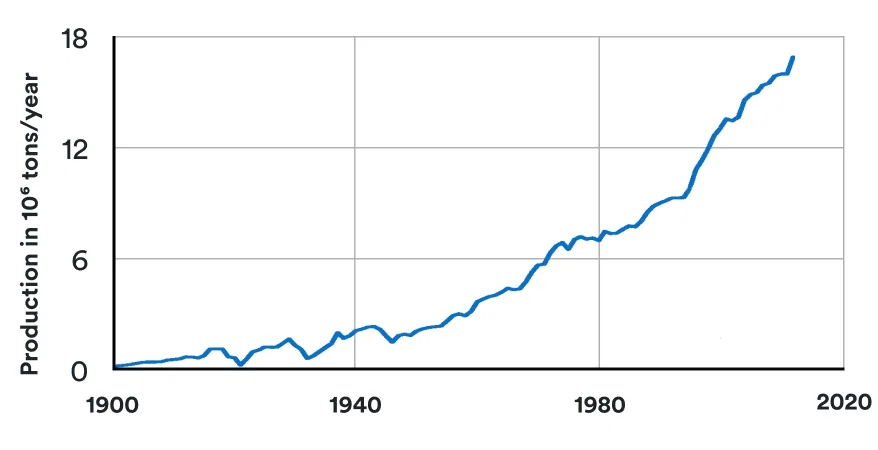
Seit dem Ende des Zweiten Weltkriegs waren die Kupferpreise jedoch relativ stabil geblieben, wenn auch mit leichtem Aufwärtstrend, und zwar bis zum Beginn des neuen Jahrtausends.
Seitdem gab es bei den Kupferpreisen ausgeprägte Hoch- und Tiefpunkte.
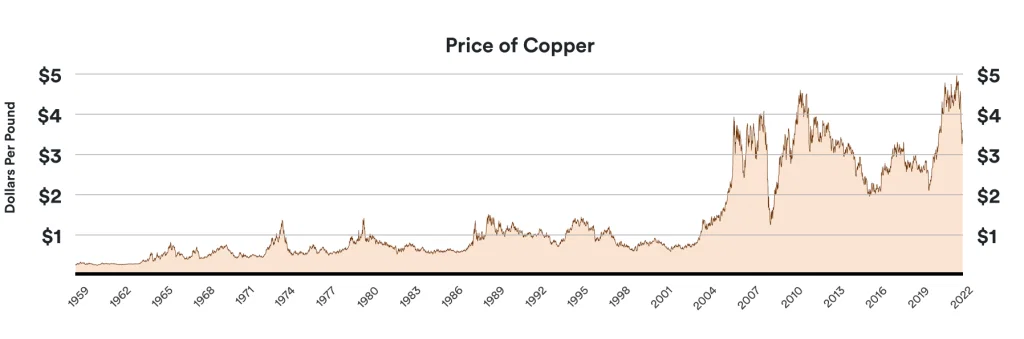
Ein wesentlicher Faktor dafür waren starke Verbrauchstrends in den Schwellenländern, die sich wirtschaftlich weiterentwickeln und eine erhebliche Nachfrage erzeugen.
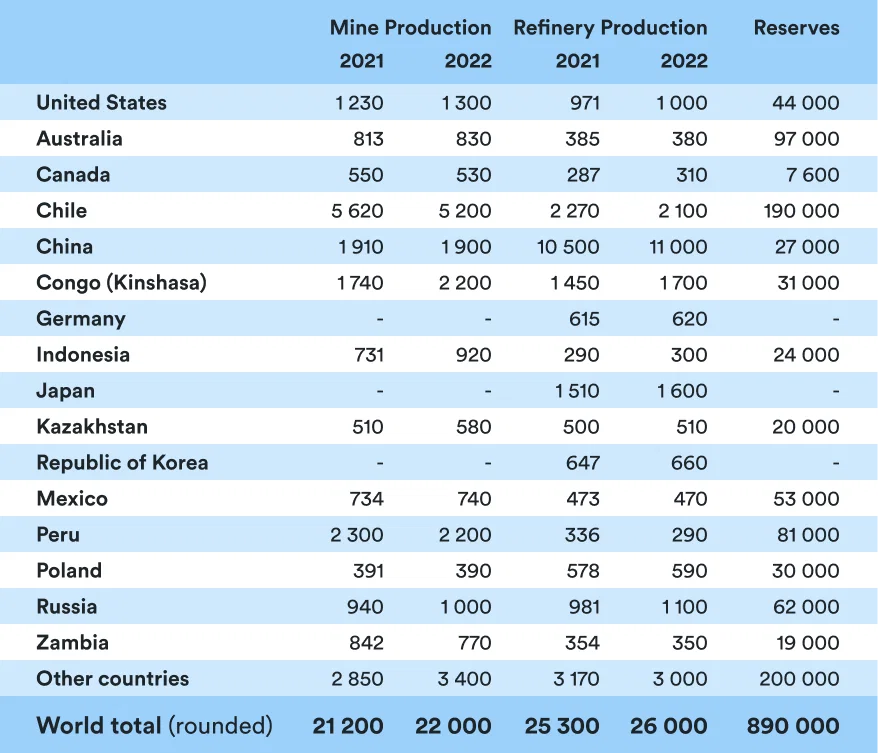
Ein Grund dafür könnte das Ungleichgewicht zwischen der Herkunft der Mineralien und dem Ursprung des raffinierten Endprodukts sein.
Während Chile mit großem Abstand der größte Produzent von Kupfererz ist, ist China mit großem Abstand der größte Erzeuger von raffiniertem Kupfer. Laut dem Bericht „Metal Stocks in Society“ der Vereinten Nationen liegt der weltweite Pro-Kopf-Bestand an in der Gesellschaft genutztem Kupfer bei 35-55 kg. Ein Großteil davon entfällt auf stärker entwickelte Länder und nicht auf weniger entwickelte Länder. Mit der wirtschaftlichen Entwicklung eines Landes steigt sein Netto-Pro-Kopf-Verbrauch an Kupfer. Die Preise des Metalls hatten nach der Finanzkrise 2007-08 zusammen mit den Preisen im übrigen Rohstoffsektor ihren Tiefpunkt erreicht. Die chinesische Wirtschaft trug jedoch dazu bei, die Nachfrage nach Kupfer wiederzubeleben. In jüngster Zeit hat auch Indien diese Rolle übernommen: Dort soll sich der Pro-Kopf-Kupferverbrauch voraussichtlich innerhalb von zwei Jahren verdoppeln.
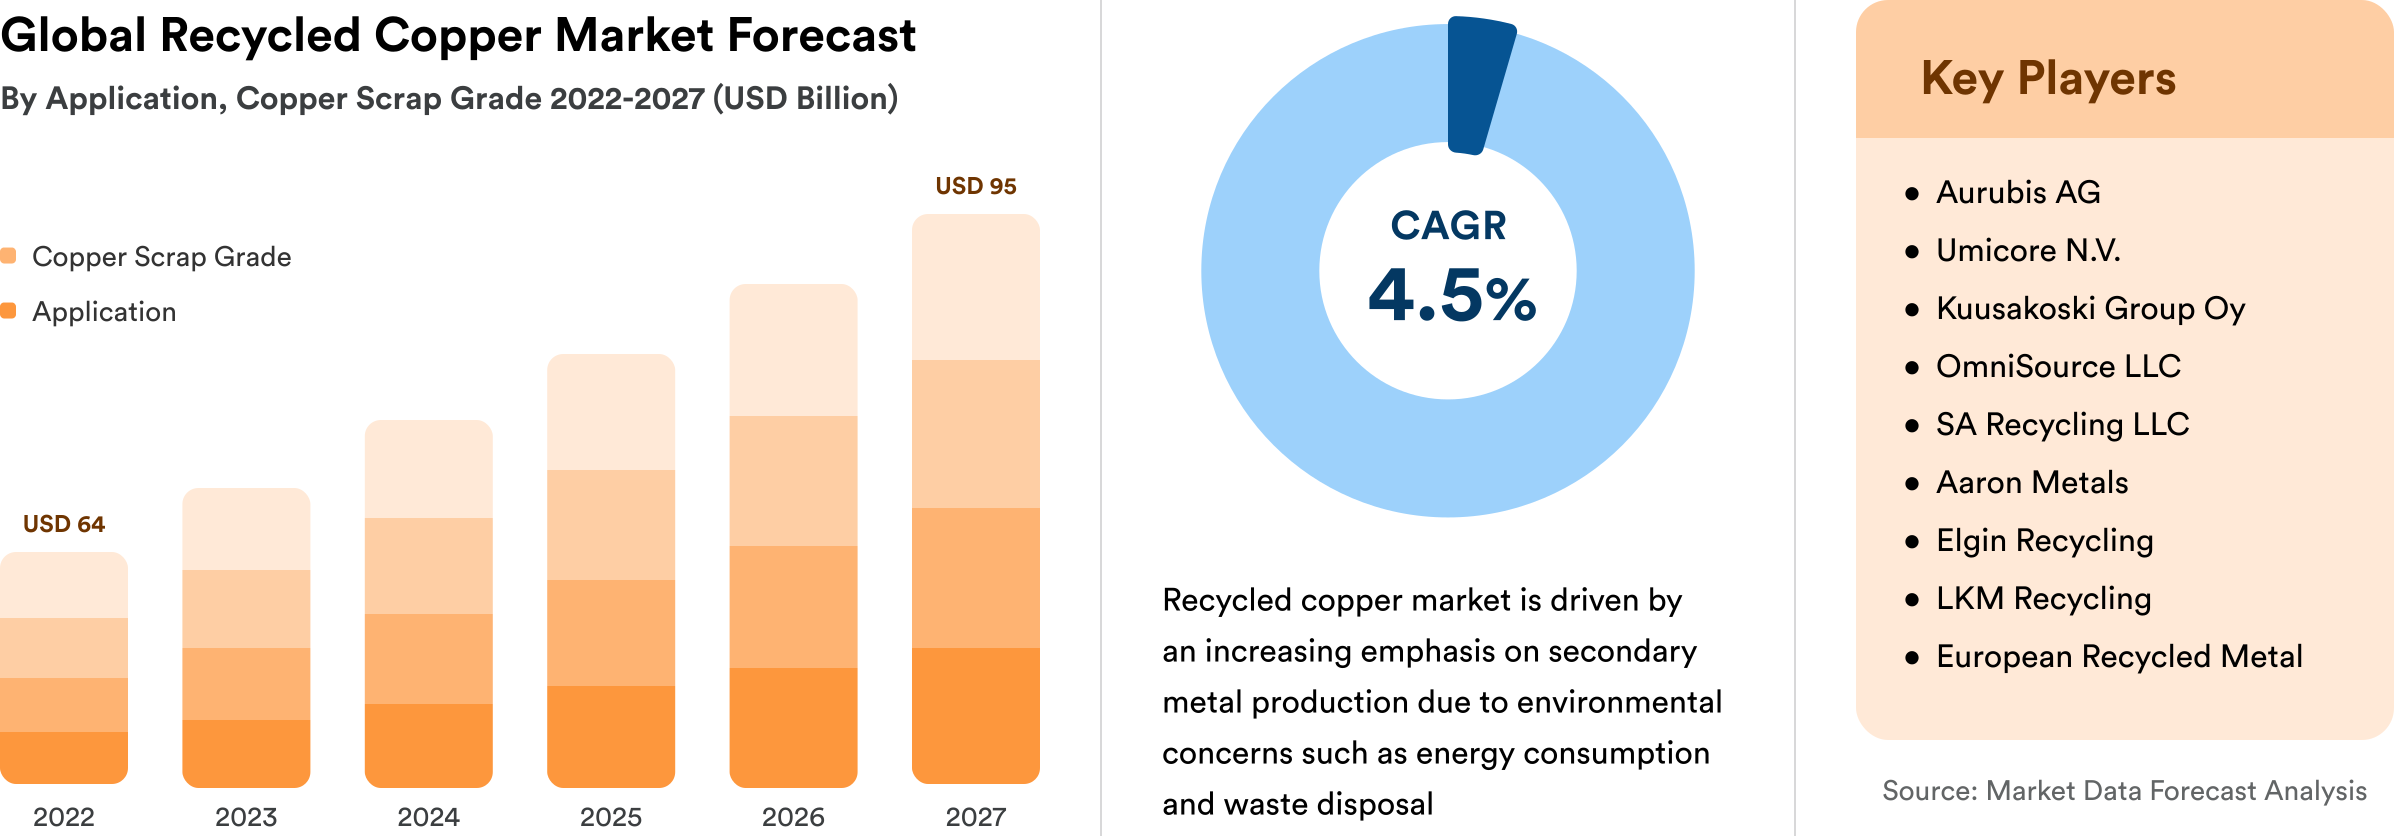
Dabei ist jedoch zu beachten, dass Kupfer nach Eisen und Aluminium das mengenmäßig am dritthäufigsten recycelte Metall ist. Schätzungsweise 80 % des jemals abgebauten Kupfers sind noch heute in Gebrauch. Anders als die meisten anderen Materialien lässt es sich ohne Leistungs- oder Qualitätsverlust unbegrenzt recyceln. Das Recyclingverfahren für Kupfer entspricht weitgehend dem Verfahren zur Kupfergewinnung, allerdings mit weniger Schritten: Hochreiner Kupferschrott wird in einem Ofen geschmolzen, anschließend reduziert und zu Knüppeln und Barren gegossen. Schrott mit geringerer Reinheit wird durch galvanische Abscheidung in einem Schwefelsäurebad raffiniert. Der globale Markt für recyceltes Kupfer ist historisch etabliert und wächst weiter. Einigen Berichten zufolge soll der Markt in den nächsten 3-5 Jahren mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5 % wachsen.
Die Größenordnung ist wichtig: Auch wenn das Recycling zunehmend die verdiente Anerkennung erhält, lässt sich ein Teil der Gesamtverbrauchstrends weiterhin auf neue Nachfrage und nicht auf den Ersatz bereits vorhandenen Materials zurückführen. Die Wachstumsaussichten für Kupfer sind im boomenden Sektor der erneuerbaren Energien besonders gut, da Kupfer als Rohstoff für die Herstellung von Maschinen und Anlagen wie Windkraftanlagen und Solaranlagen verwendet wird. Steigen die Kupferpreise jedoch, suchen Käufer möglicherweise nach Ersatzstoffen. Günstigere Metalle wie Aluminium können Kupfer in Stromkabeln, elektrischen Betriebsmitteln und Kälteanlagen ersetzen. Auch Nickel, Blei und Eisen konkurrieren in einigen Branchen als Ersatzstoffe mit Kupfer.
Anlegen
Es gibt mehrere Möglichkeiten, in die Entwicklung der Kupferpreise zu investieren.
Grundsätzlich können Anleger kupferbezogene Aktien, Futures- und Optionskontrakte sowie börsengehandelte Produkte in Betracht ziehen.
Anleger können indirekt in Kupfer investieren, indem sie Aktien bedeutender Bergbauunternehmen wie Lundin Mining Corp, BHP Group, Freeport-McMoRan, Teck Resources, Southern Copper und Rio Tinto kaufen und handeln. Mit nachgewiesenen Kupferreserven von 44,8 Millionen Tonnen ist insbesondere Southern Copper der weltweit größte Inhaber ausgewiesener Kupferreserven.
Diese Aktien weisen zudem in der Regel hohe Handelsvolumina auf.
Steigende Kupferpreise können zwar zu höheren Umsätzen dieser Unternehmen führen, dies könnte jedoch durch steigende Bergbaukosten und andere Faktoren ausgeglichen werden. Darüber hinaus bauen die anderen Unternehmen, abgesehen von Unternehmen wie Southern Copper, nicht ausschließlich Kupfer ab: Fast alle sind diversifizierte Unternehmen, was die Zuordnung hoher Preise zum Nettoergebnis erschwert. Hinweis: In vielen Schwellenländern gibt es zudem eine große Zahl weiterer Unternehmen, die börsennotiert sind und sich zu einem gewissen Grad in staatlichem Besitz befinden.
Kupfer-Futures-Kontrakte werden weltweit an Börsen wie der London Metal Exchange (LME) und der zur Chicago Mercantile Exchange (CME) gehörenden Commodity Exchange (COMEX) gehandelt. Wie bei allen Rohstoff-Futures umfassen die Spezifikationen eine Klassifizierung, eine Menge und einen Liefertermin. Während der COMEX-Kontrakt bei Fälligkeit physisch 25.000 Pfund Kupfer liefert, das dem von der American Society for Testing and Materials festgelegten Standard „Grade 1 Electrolytic Copper Cathode“ entspricht, liefert der LME-Kontrakt 25 Tonnen Kupfer der Qualität „Grade A“.
Der Mengenunterschied ist entscheidend, um zu verstehen, welche Anleger am stärksten am Markt beteiligt sind. Die dominierenden Teilnehmer am Kupfermarkt sind in der Regel Bergbauunternehmen und Händler, die diese Kontrakte zur Absicherung gegen Preisschwankungen des Metalls nutzen. Der CME-Kontrakt soll die Beteiligung von Anlegern verbreitern.
Optionskontrakte haben dieselbe Menge wie die entsprechenden Futures. Die CME notiert Kontrakte für 22 aufeinanderfolgende Monate, die LME dagegen Laufzeiten von bis zu 63 Monaten.
Kupfer-ETPs, die die Wertentwicklung von Kupfer-Futures abbilden sollen, werden an Börsen gehandelt. Da sie einen vergleichsweise geringeren Kapitaleinsatz erfordern als der Handel mit dem entsprechenden Futures-Kontrakt, waren die Produkte in der Vergangenheit bei Anlegern beliebt, die ein direktes Engagement in der Entwicklung des Kupfermarkts suchen.
Die von diesen ETPs abgebildeten Futures-Kontrakte werden monatlich gerollt (d. h. vom Kontrakt des laufenden Monats auf einen anderen Kontrakt mit späterer Fälligkeit verlagert), was ein kontinuierliches Engagement in den Renditen von Kupfer-Futures ermöglicht.
Entdecken Sie unser gesamtes Angebot an Rohstoff-ETCs
Rohstoff-ETCs