
投資を行う場合、お客様の資本はリスクにさらされます。投資額のすべてを失う可能性があります。リスク警告の全文はこちらをご覧ください。
レバレッジ型ETP(上場取引型金融商品)は、原資産の日次パフォーマンスの一定倍率のリターンを提供することを目指しています。その倍率を維持するため、レバレッジ型ETPは毎取引日の終了時にエクスポージャーを調整します。日次リバランスと呼ばれるこのプロセスによって、3倍ETPが1日では原資産のリターンの約3倍をもたらす一方、より長い期間ではそうならない理由が説明できます。
本稿では、ETPが毎日の取引終了時に何を行うのか、なぜリセットによって運用目標が日次になるのか、リバランスがどのように複利効果とボラティリティによる減価をもたらすのか、そしてなぜリセットが上昇後に買い、下落後に売ることになるのかを解説します。
各取引日の終了時に何が起きるのか?
レバレッジ型ETPは、純資産価値(NAV)の一定倍率に相当するエクスポージャーを保有しています。NAVが100ユーロの3倍ETPは、300ユーロのエクスポージャーを保有します。日中、エクスポージャーは原資産と同じ割合で変動する一方、NAVはその3倍の割合で変動します。そのため取引終了時には、両者の比率はもはや3ではなくなっています。
株価が10%上昇すると、エクスポージャーは330ユーロ、NAVは130ユーロに増加します。実効レバレッジは2.54倍(330ユーロ ÷ 130ユーロ)に低下します。3倍に戻すには390ユーロのエクスポージャーが必要となるため、ETPは60ユーロを買い増します。株価が10%下落すると、エクスポージャーは270ユーロ、NAVは70ユーロに減少します。レバレッジは3.86倍(270ユーロ ÷ 70ユーロ)に上昇します。目標は210ユーロであるため、ETPは60ユーロを売却します。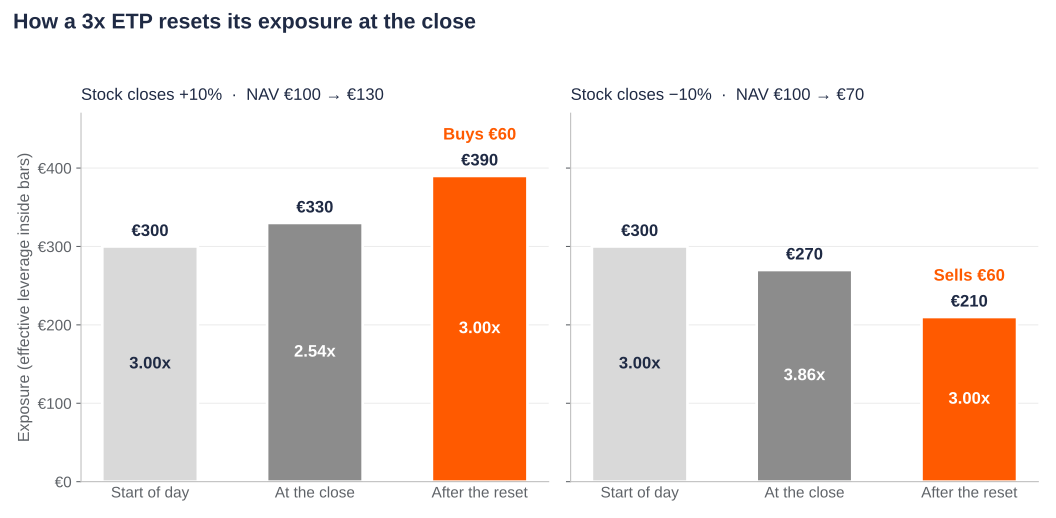
図1:当初NAVが100ユーロの3倍ETPにおける、取引終了時のリセット前後のエクスポージャー。棒グラフ内の数値は実効レバレッジを示しています。説明のための例です。手数料、資金調達コスト、トラッキング・エラーは含まれていません。
取引の規模は簡単な式で表されます。レバレッジ倍率をL、日次リターンをrとすると、取引額は
L × (L − 1) × r × NAVとなります(NAVは前日の取引終了時点の値)。3倍ETPの場合、L × (L − 1)は6となるため、NAV 100ユーロに対して10%の値動きがあると、60ユーロの取引が必要になります。L × (L − 1)はレバレッジ型ETPとインバース型ETPのいずれにおいても正の値となるため、取引は常にその日の値動きと同じ方向に行われます。
ポイント:3倍ETPは、毎日の取引終了時にエクスポージャーを新しいNAVの3倍にリセットします。原資産が上昇した後はエクスポージャーを増やし、原資産が下落した後はエクスポージャーを減らします。
なぜリセットによって運用目標が日次になるのか?
レバレッジ倍率が成立するのは、エクスポージャーがNAVの3倍に等しい間だけです。リセットによってこの比率は1日1回、取引終了時に回復されます。そのため3倍という倍率が適用されるのは、ある取引終了時から翌日の取引終了時までのリターン(手数料・コスト控除前)であり、それより長い期間には適用されません。
リセットがなければ、レバレッジは値動きのたびに変化していきます。20%上昇した後は2.25倍に、20%下落した後は6倍になります。その場合、翌日のリターンは原資産の値動きに対して異なる倍率となり、その倍率は商品の運用目標ではなく、それまでの値動きによって決まってしまいます。
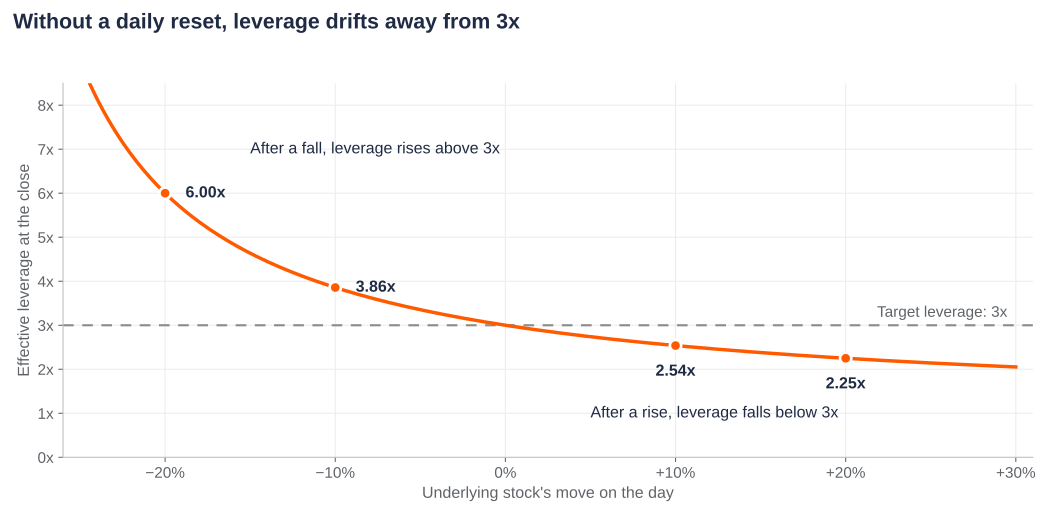
図2:リバランスを行わない3倍ポジションの取引終了時における実効レバレッジ(当日の原資産の値動き別)。説明のための例です。手数料、資金調達コスト、トラッキング・エラーは含まれていません。
3倍ETPをある取引終了時から翌日の取引終了時まで保有する投資家は、手数料・コスト控除前で、原資産の日次リターンの約3倍を受け取ります。2週間保有した場合に投資家が受け取るのは、各日のリターンの3倍を複利で積み重ねたものです。この結果は原資産の値動きの経路に左右され、原資産の2週間のリターンの3倍とは大きく異なる可能性があります。
リバランスは複利効果や減価とどう関係するのか?
エクスポージャーは毎日、直近のNAVの一定倍率にリセットされるため、各日のリターンは新たな基準額に対して適用されます。これが複利効果であり、日次リセットがその仕組みとなっています。
ある株式が100から始まり、10%上昇した後に10%下落したとします。株価は99で終わり、1%の下落となります。3倍ETPは30%上昇して130になった後、30%下落して91となり、単純な倍率から想定される3%の損失に対し、9%の下落となります。
複利効果は投資家にとって有利に働くこともあります。図3は、いずれも株価が10%上昇して終わる2つの10日間の経路を比較したものです。安定したトレンドでは、3倍ETPのリターンは32.7%となり、株価のリターンの3倍を上回ります。株価が+8%と約−5.6%を交互に繰り返す場合、3倍ETPのリターンは16.3%となり、単純な倍率から想定される30%の半分をわずかに上回る程度にとどまります。
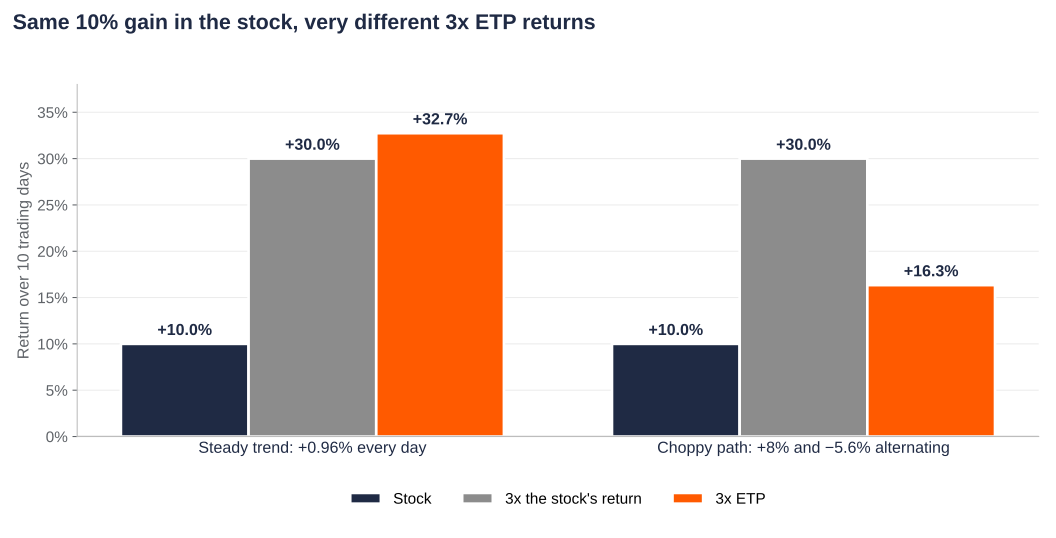
図3:いずれも株価が10%上昇して終わる2つの経路における10取引日間のリターン。安定したトレンド:毎日+0.96%。不安定な経路:+8.00%と−5.63%を1日おきに交互。説明のための例です。手数料、資金調達コスト、トラッキング・エラーは含まれていません。
持続的なトレンドでは、投資家にとって有利な方向に動く基準額の上にリターンが積み重なります。一貫した下落局面では、同じ効果によってエクスポージャーが縮小するため、損失が軽減されます。原資産が反転を繰り返す場合、利益はより小さな基準額に対して得られ、損失はより大きな基準額に対して発生します。この目減りはボラティリティによる減価と呼ばれ、ボラティリティ・ドラッグやベータ・スリッページとも呼ばれます。減価は原資産のボラティリティが高いほど、また保有期間が長いほど大きくなります。1年間を通じた分析については、「3倍ETPが1年間で3倍のリターンをもたらさないのはなぜか?」をご覧ください。
なぜリセットは高値で買い、安値で売ることになるのか?
ETPは常にその日の値動きと同じ方向に取引を行います。トレンドが出ている相場では、トレンドが続くにつれてエクスポージャーが積み増されます。反転を繰り返す相場では、ETPは一貫して、価格が上昇した後に買い、下落した後に売ることになります。
図4は、3%から6%の上昇と下落を交互に繰り返した10日間の株価を追ったものです。株価は1.2%下落しており、その3倍は3.6%の損失ですが、3倍ETPは10.3%下落しています。
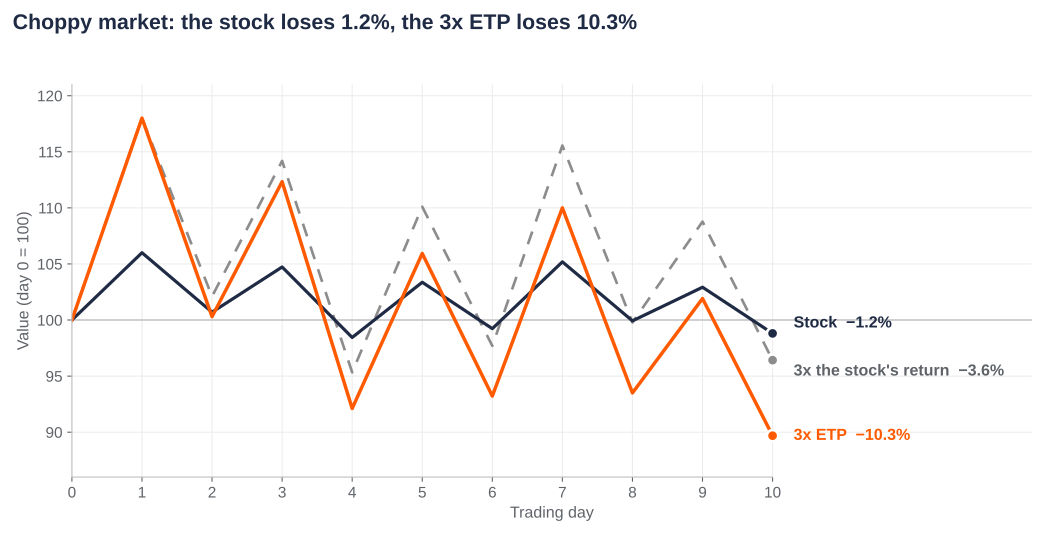
図4:100を起点とした10取引日間における、株価、株価の累積リターンの3倍、および3倍ETPの価値。日次の値動き:+6%、−5%、+4%、−6%、+5%、−4%、+6%、−5%、+3%、−4%。説明のための例です。手数料、資金調達コスト、トラッキング・エラーは含まれていません。
図5は、この結果の背後にある取引を示しています。1日目に株価が6%上昇し、ETPは36.00ユーロのエクスポージャーを買い増します。2日目に株価は5%下落し、ETPは35.40ユーロを売却します。すべての買いは上昇の後に、すべての売りは下落の後に行われています。
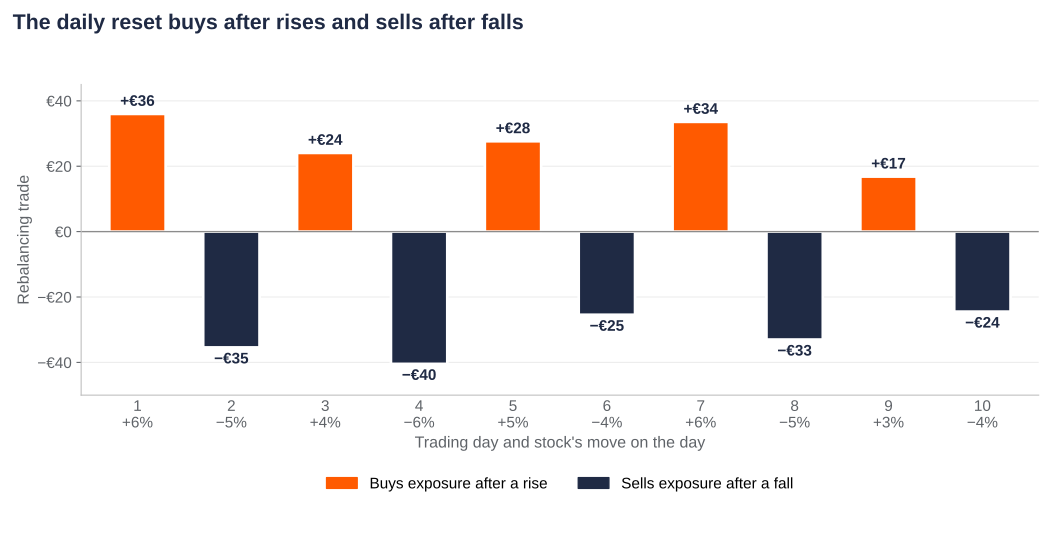
図5:当初NAVが100ユーロの3倍ETPにおける、同じ10取引日間の取引終了時のリバランス取引(1ユーロ単位に四捨五入)。説明のための例です。手数料、資金調達コスト、トラッキング・エラーは含まれていません。
各取引は3倍という日次の運用目標を維持するために必要なものであり、コストはその順序から生じます。明確な方向性がない場合、ETPはより高い価格でエクスポージャーを積み増し、より低い価格でエクスポージャーを削減することを繰り返します。これがボラティリティによる減価の原因です。
同じことはショート型ETPとインバース型ETPにも当てはまります。原資産が上昇すると、−3倍ETPのショート・ポジションはNAVに対して相対的に大きくなるため、ショートの一部を買い戻します。原資産が下落すると、ショートを積み増します。詳しくは、「ショート型ETPとインバース型ETPの仕組みとは?」をご覧ください。
ポイント:日次リセットは常にその日の値動きと同じ方向に取引を行います。ETPがロングかショートかにかかわらず、これはトレンド相場では有利に働き、相場が反転を繰り返す場合には不利に働きます。
レバレッジ型ETFとレバレッジ型ETP:リバランスに違いはあるのか?
ETP(上場取引型金融商品)はより広い概念を表す用語で、ETF(上場投資信託)、指標連動証券、上場コモディティを含みます。米国では、レバレッジ型およびインバース型の商品は、投資ファンドであるETFとして組成されるのが一般的です。欧州では、分散投資とレバレッジに関するUCITS規則によってETFが提供できる内容が制限されているため、個別株や3倍のエクスポージャーは通常、債務証券として組成されたETPを通じて提供されます。法的な仕組みは異なりますが、メカニズムは同じです。いずれも日次の運用目標を達成するために取引終了時にエクスポージャーをリセットし、いずれも複利効果とボラティリティによる減価の影響を受けます。
ご自身のシナリオを検証するには?
これらの例では、単純な仮想の価格経路を用いています。当社の日次パフォーマンス計算ツールを使えば、他のレバレッジ倍率や日次の値動きの組み合わせをモデル化し、その結果を単純な倍率と比較することができます。
要点
レバレッジ型ETPは毎日の取引終了時に、エクスポージャーを新しいNAVに対する目標倍率にリセットします。
表示されている倍率は日次リターンに適用されます。より長い期間では、リターンは複利で積み重なり、単純な倍率とは大きく異なる可能性があります。
リバランス取引の額はL × (L − 1) × 当日のリターン × NAVに等しく、常にその日の値動きと同じ方向に行われます。
トレンドはリターンを単純な倍率以上に押し上げることがありますが、方向感がなくボラティリティの高い相場では、ボラティリティによる減価が生じます。
レバレッジ型ETPとインバース型ETPは短期売買向けに設計されており、積極的なモニタリングが必要です。
よくある質問
3倍ETPは、1週間や1か月の期間で原資産の3倍のリターンをもたらしますか?いいえ。3倍ETPが目標とするのは日次リターンの3倍です。より長い期間では日次リターンが複利で積み重なるため、結果は原資産のリターンの3倍を上回ることも下回ることもあります。
レバレッジ型ETPはいつリバランスを行いますか?各取引日の終了時です。「日次パフォーマンスの計算」で説明しているとおり、パフォーマンスはある取引終了時から翌日の取引終了時までで測定されます。
原資産が上昇しているのに、レバレッジ型ETPで損失が出ることはありますか?はい、1日を超える期間ではあり得ます。株価が10%上昇した後に9%下落した場合、株価は0.1%高く終わる一方、3倍ETPは5.1%低く終わります。
インバース型ETPも日次でリバランスを行いますか?はい。インバース型ETPは毎日の取引終了時にショート・エクスポージャーをリセットするため、同様にボラティリティによる減価の影響を受けます。
ボラティリティによる減価は手数料と同じですか?いいえ。ボラティリティによる減価は、変動の大きい経路に沿った複利効果から生じるものであり、コストがなくても発生します。手数料や資金調達コストは、それとは別にリターンを押し下げます。詳しくは、当社の教育セクションをご覧ください。
投資を行う場合、お客様の資本はリスクにさらされます。投資額のすべてを失う可能性があります。リスク警告の全文はこちらをご覧ください。
 Market Insights