
投資を行う場合、お客様の資本はリスクにさらされます。投資額のすべてを失う可能性があります。リスク警告の全文はこちらをご覧ください。
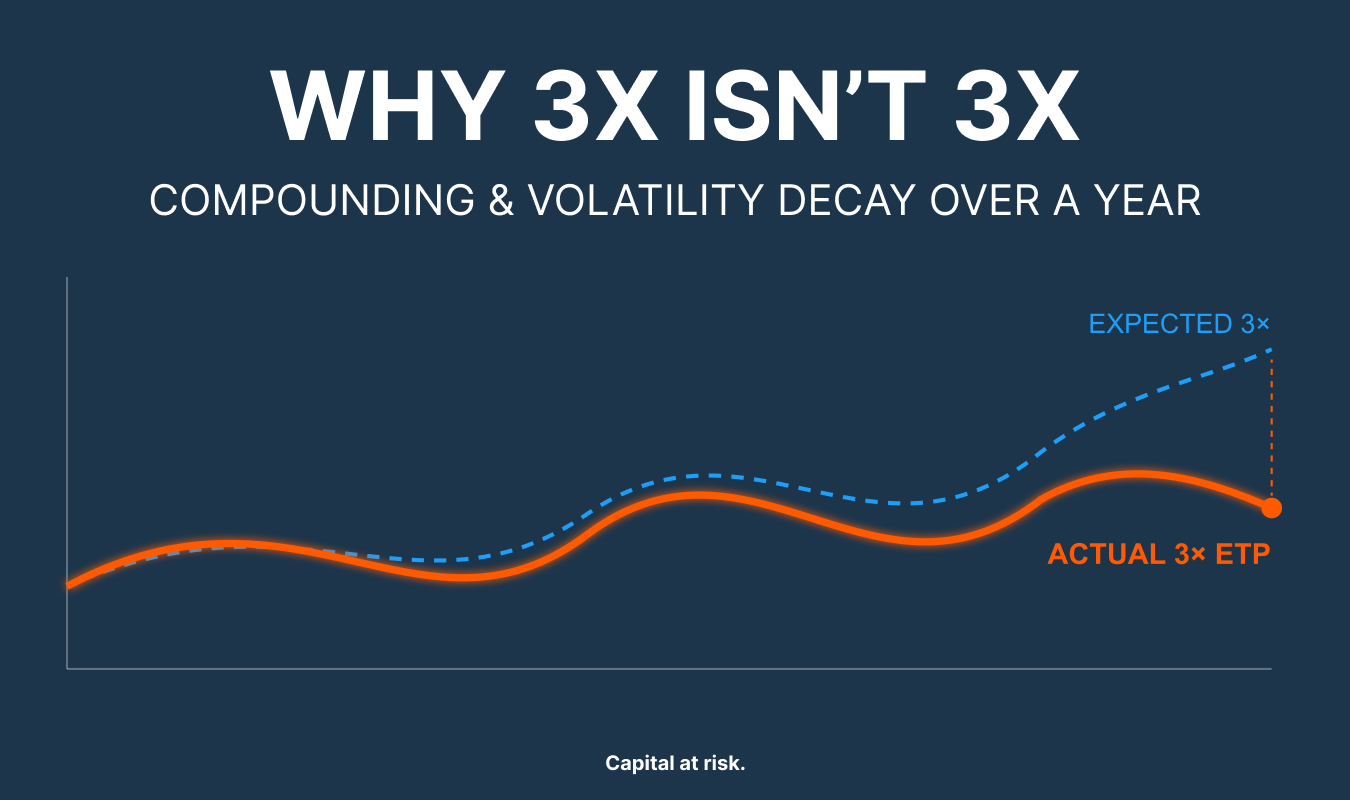
3倍ETPは、原資産の日次の値動きの3倍の成果を目指す商品です。しかし、1年間を通じたリターンは、ベンチマークのリターンの3倍を大きく上回ることも、大きく下回ることもあります。本稿では、さまざまな相場環境の年において、複利効果とボラティリティによる減価が通年のリターンを単純な3倍の数値からどのように押し上げ、あるいは押し下げるのか、そしてそれがポジションの保有方法にとって何を意味するのかを解説します。
複利効果とは?
複利効果とは、リターンの上にさらにリターンが積み重なっていくことを意味します。3倍ETPはベンチマークの日次の値動きの3倍の成果を提供し、毎日リセットされます。この日次リセットにより、リターンは時間の経過とともに複利で積み上がります。毎日、レバレッジは当初の出発点ではなく、新たな基準値に対して適用されます。そのため1年間で見ると、各日のリターンが前日までの結果の上に積み重なり、最終的な結果は市場が最終的にどの水準で終わったかだけでなく、市場がたどった経路にも左右されます。
基本的な考え方:1日単位で見れば、3倍ETPは値動きの3倍の成果をもたらします。1年単位で見ると、各日の値動きの3倍を複利で積み上げた成果となります。これは安定したトレンドでは有利に働き、上昇と下落を往復する相場では不利に働きます。
相場環境によって1年間のレバレッジ効果はどう変わるか
これが実際にどのように表れるかを確認するため、以下の4つのチャートでは2025年、2024年、2023年、2022年のNasdaq-100の日次データを使用し、3倍ETPを、指数の各日の値動きの3倍を日次でリセットして複利で計算したものとしてモデル化しています。この4年間は主なケースを網羅しています。急落した後に回復した年(2025年)、着実に上昇した年(2024年)、強いトレンドが続いた年(2023年)、そして下落相場の年(2022年)です。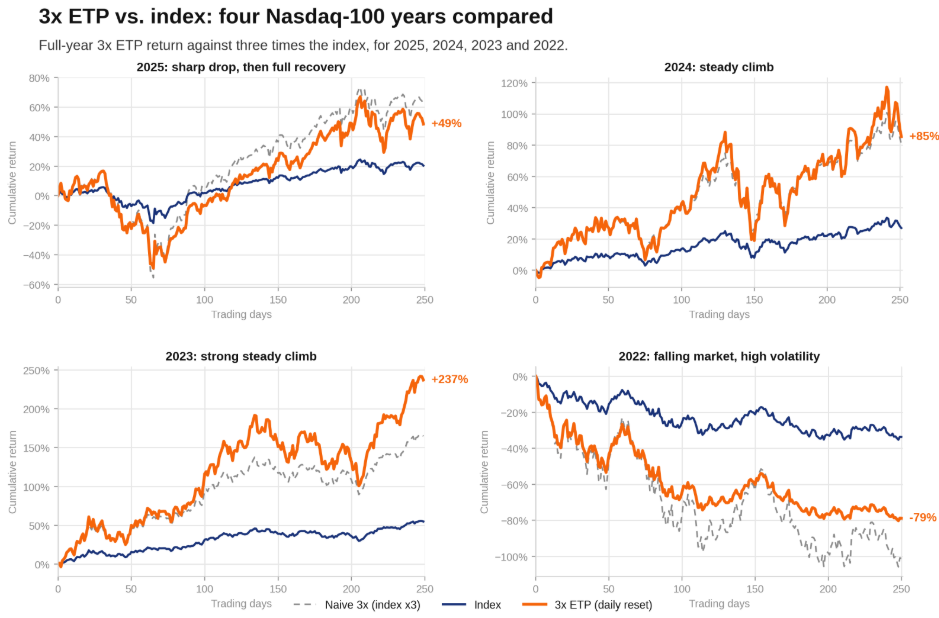
出所:Yahoo Finance。3倍ETPは、指数の各日の値動きの3倍を日次でリセットして複利で計算したものとしてモデル化しており、管理手数料、借入・資金調達コスト、トラッキング・エラーは考慮していません。
結果は、市場がトレンドを描くか反転するかによって決まります。安定したトレンドでは、日次リセットのたびにより大きな基準値の上に積み上がるため、利益は3倍を上回るペースで拡大します。2023年に指数は55%上昇しましたが、ETPのリターンは約237%となり、単純な3倍から想定される165%を大きく上回りました。反転局面ではその逆となり、損失が出るたびにより小さな基準値の上に積み上がっていきます。2025年が際立っているのはそのためです。指数は急落した後、年間では約20%の上昇で終えましたが、ETPの上昇は約49%にとどまりました。同じ効果は2022年に大きく表れ、指数の34%下落に対してETPは約79%下落しました。
年間リターン:3倍ETPと指数の3倍の比較
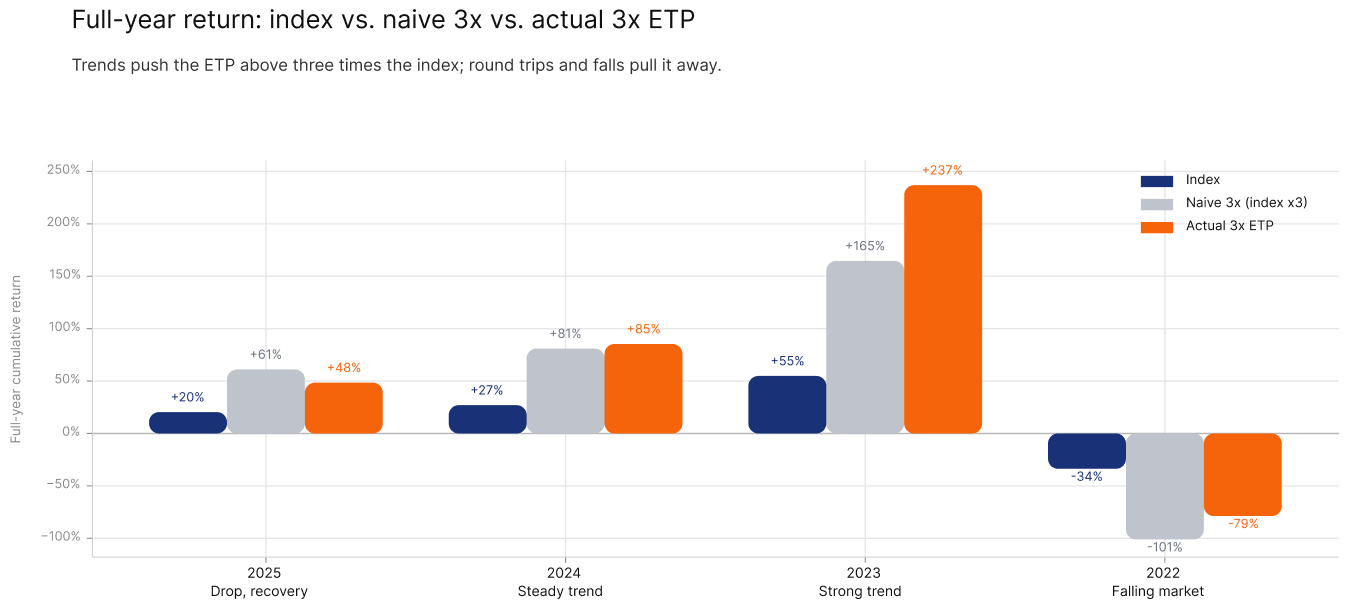
このパターンは一貫しています。明確な上昇トレンドでは、上昇していく基準値の上に利益が複利で積み上がるため、3倍ETPは指数の3倍を上回ります。ボラティリティの高い往復相場では、反転のたびにエクスポージャーがより低い水準にリセットされるため、指数が上昇して終えた場合でも3倍に届きません。そして、下落相場こそレバレッジが最も大きな痛手となる局面です。2022年には、指数の34%下落に対してETPは約79%の損失となりました。単純な3倍であれば−101%となりますが、損失が100%を超えることはないため、この差は計算上のものです。上下動を伴う下落局面では、ボラティリティによる減価によって、ETPが指数の3倍を超えて下落することもあり得ます。結果を左右するのは市場の方向性ではなく、そこに至るまでの経路なのです。
ボラティリティによる減価とは?
ボラティリティによる減価は、ボラティリティ・ドラッグやベータ・スリッページとも呼ばれ、日次リセットに伴う構造的なコストです。エクスポージャーは毎日リバランスされるため、上昇とそれと同率の下落は相殺されません。上昇はより大きな基準値に、下落はより小さな基準値に適用されるため、この2つを合わせると出発点を下回って終わります。上下動の激しい期間にはこの非対称性が蓄積し、指数自体が横ばいで終わった場合でも、ETPは指数の3倍を下回ることがあります。したがって、複利効果と減価は同一のメカニズムであり、トレンド相場では保有者に有利に、レンジ相場では不利に働きます。
基本的な考え方:複利効果は方向性のある値動きには有利に働き、反転には不利に働きます。この効果はボラティリティと保有期間の両方に応じて大きくなります。値動きが不安定であるほど、またポジションの保有期間が長いほど、ボラティリティによる減価が3倍ETPのリターンを大きく侵食します。
よくある質問として、指数がほぼ横ばいで終わっているのに、なぜレバレッジ・ポジションがマイナスになるのかというものがあります。そのメカニズムは、繰り返される往復の値動きにあります。毎日10%の上昇と10%の下落を交互に繰り返す指数を考えてみましょう。この指数は時間の経過とともにわずかに下落するだけですが、3倍ETPは反転のたびに複利効果が不利に働くため、はるかに速いペースで下落します。この目減りは、ボラティリティそのものによって生じるのです。
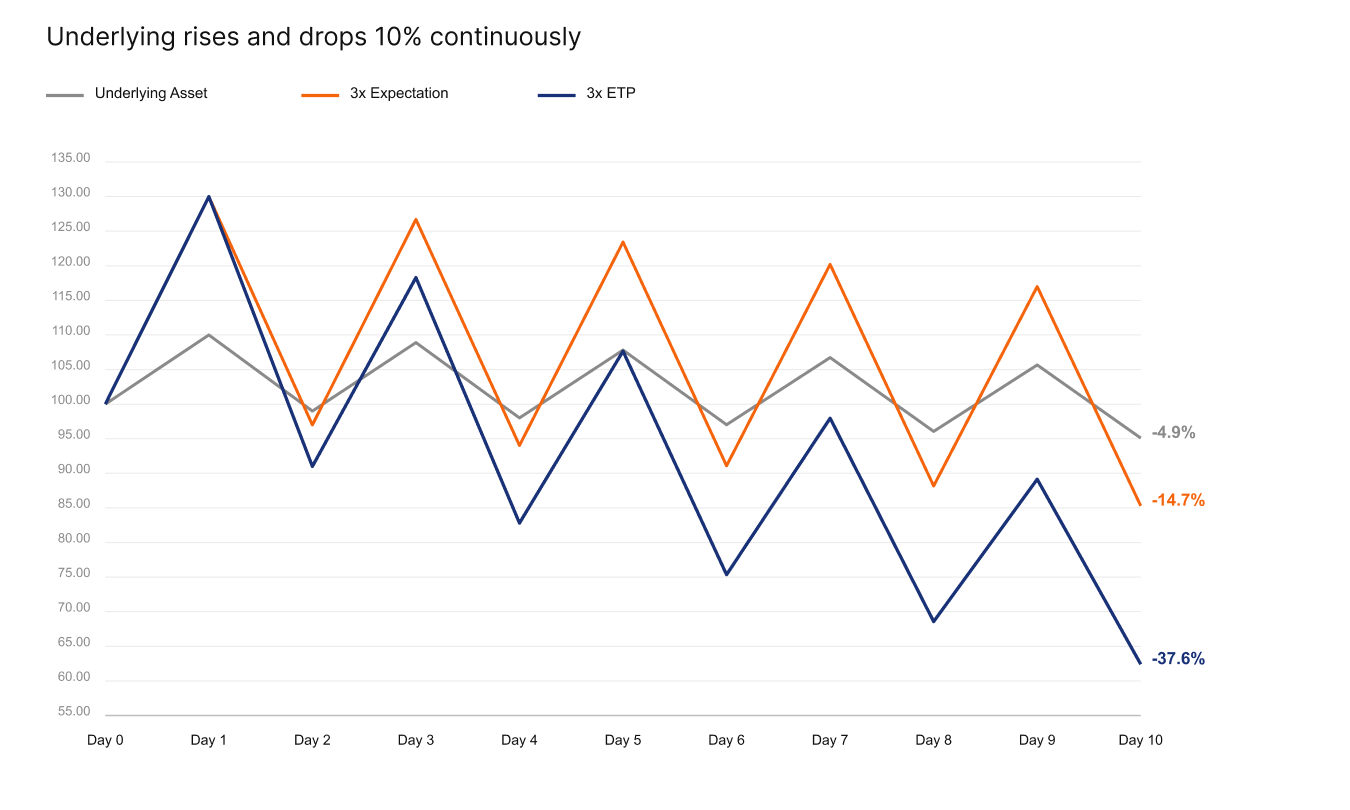
ボラティリティによる減価をもたらす要因とは?
ベンチマークが横ばいの場合、減価は次の簡単な近似式で表されます:
減価 ≈ −½ · L · (L−1) · σ² · T
ここで、Lはレバレッジ倍率(3倍ETPの場合は3)、σは原資産のボラティリティ、Tは保有期間です。減価はボラティリティの2乗に比例するため、ボラティリティが2倍になると減価はおよそ4倍になり、また時間に比例して直線的に増加します。L(L − 1)の項はその両方を増幅させ、3倍ETPの場合は6となります。
1日単位では減価は実質的にゼロであり、これらの商品はこの1日という期間を想定して設計されています。保有期間を不安定な相場の数カ月間にまで延ばすと、累積した減価がレバレッジによって付加される価値を上回る可能性があります。3倍ETPがバイ・アンド・ホールドではなく短期的なポジション構築のために設計されているのはこのためです。経路が長く不安定であるほど、日次リセットは不利に働きます。
要点
3倍ETPは、原資産の日次の値動きの3倍の成果を目標としています。
レバレッジが日次でリセットされるため、リターンは時間の経過とともに複利で積み上がり、単純な3倍の想定から大きく乖離する可能性があります。
指数がどのような経路をたどるかは、最終的にどの水準で終わるかと同じくらい重要です。トレンド相場ではETPが3倍を上回ることがある一方、往復相場や上下動の激しい期間が続くと、指数が上昇して終えた場合でも3倍を大きく下回ることがあります。
ポジションは毎日リセットされ、日々乖離していくため、これらの商品は長期保有ではなく、短期売買と積極的なモニタリングを前提に設計されています。
投資を行う場合、お客様の資本はリスクにさらされます。投資額のすべてを失う可能性があります。リスク警告の全文はこちらをご覧ください。
 Market Insights