
投資を行う場合、お客様の資本はリスクにさらされます。投資額のすべてを失う可能性があります。リスク警告の全文はこちらをご覧ください。
2026会計年度(FY)第3四半期(Q3)決算の発表を目前に控えた10月15日、Elon Musk氏率いるTesla, Inc(ティッカー:TSLA)は、テキサス州マクレガーにあるSpaceXのロケット試験開発センター(SpaceX Rocket Test and Development Center)において、近日発売予定の車両Roadsterのデモンストレーションを実施しました。SpaceXに着想を得たコールドガス・スラスターとカーボン・オーバーレイ圧力容器を搭載したこのプロトタイプは、0-60mph加速タイム0.81秒とされる性能を披露したほか、制御された空中機動やランプからの宙返りを行い、さらに約2Gの力を生み出す車体下部の吸引システムを用いて逆さまの状態で走行しました。
この異例のデモンストレーションを受けて、株価はその後上昇しました。しかし、21日の決算発表直後、翌日のプレマーケット取引では、こうして積み上がった上昇分の一部が試され、失われる可能性を示す兆候が見られました。
トレンド分析
2026年度の最初の9ヶ月間(9M)時点で、トレンドは同社が売上高全体の減少と費用の増加へと着実に向かっていることを示しています: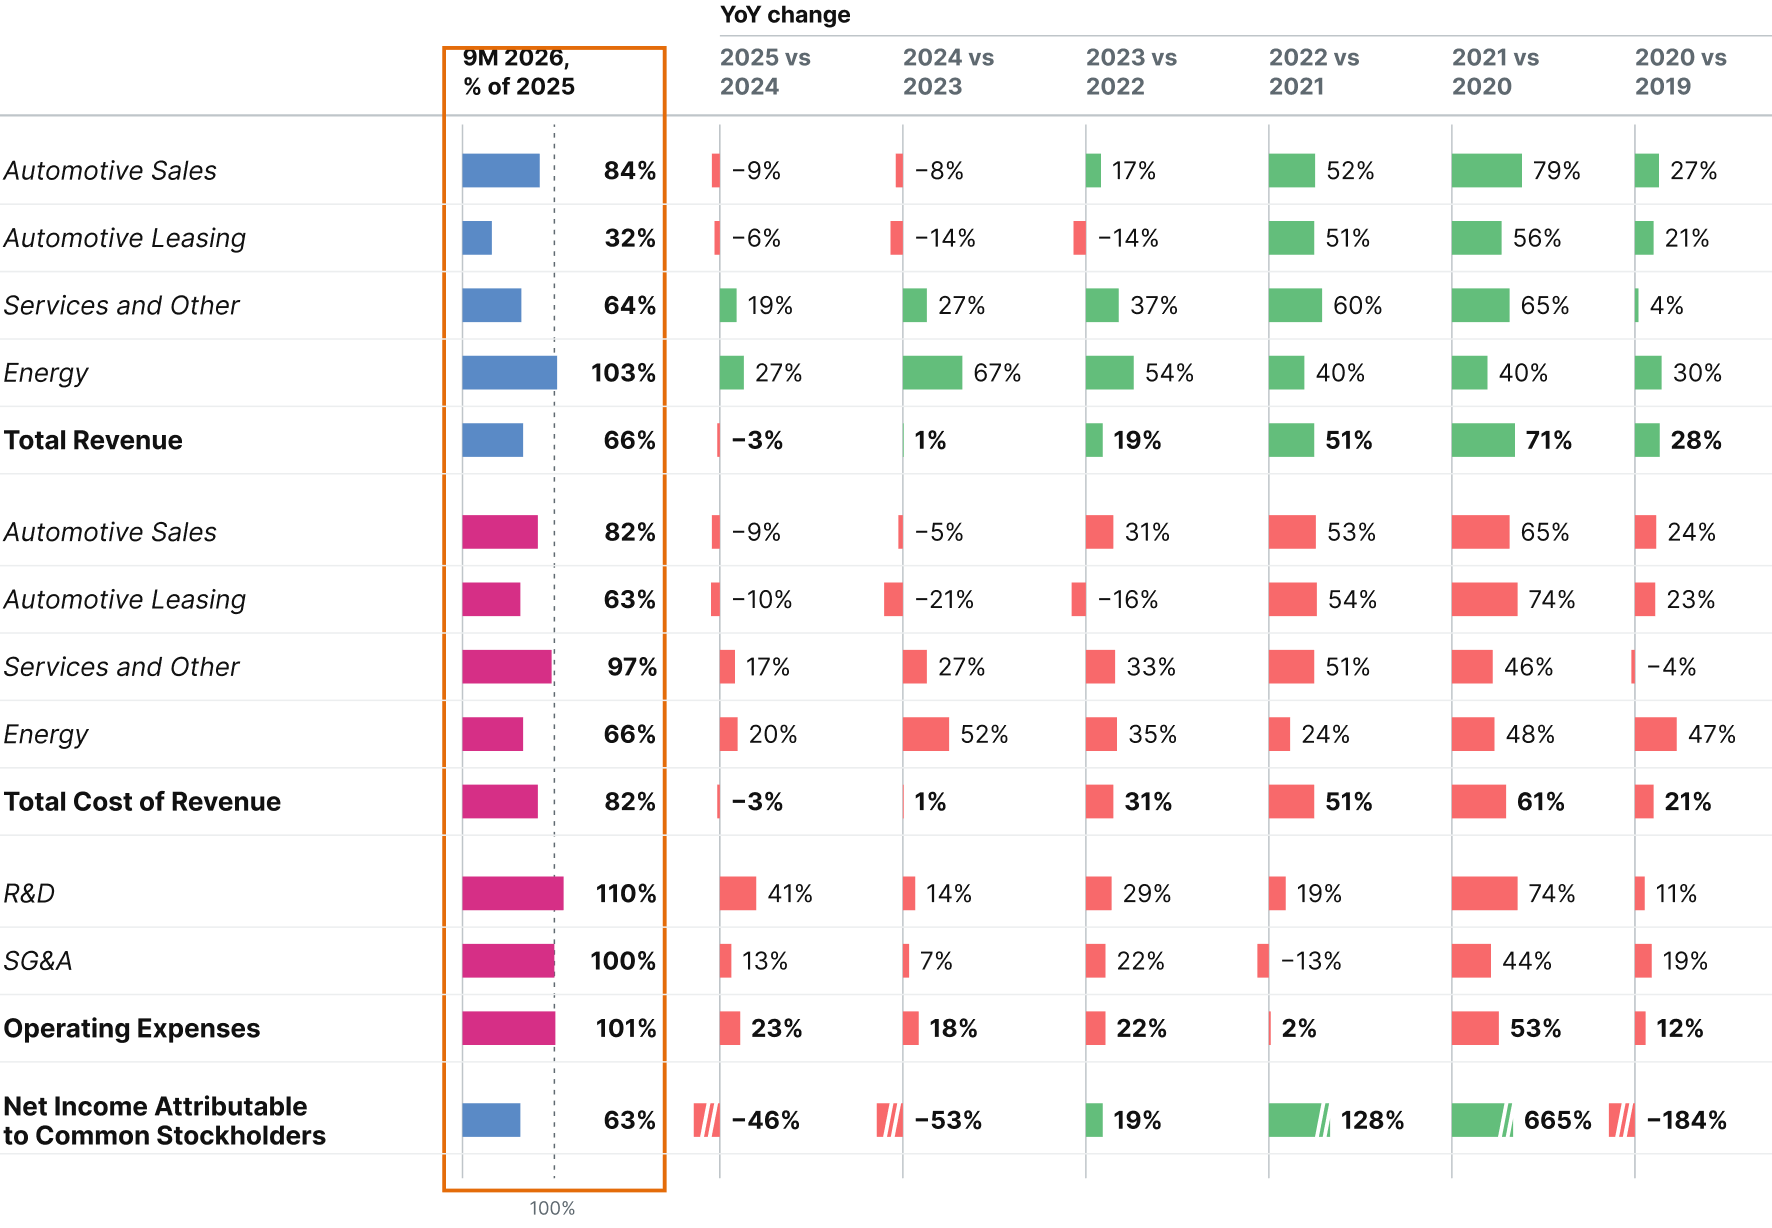
出所:会社情報、Leverage Shares分析
自動車販売は前年度比16%の成長に向かっており、エネルギー部門も25%超の成長で推移している一方で、リースおよびサービス部門は減少傾向にあります。一方、売上原価合計は前年度比8~9%の増加に向かっており、営業費用全体では25%の増加が見込まれています。その結果、1株当たり純利益は2025年度を16%下回って着地する傾向にあります。
売上原価合計は前年度を6%上回る見込みである一方、売上高は14%減少する傾向にあります。一方、通期の営業費用は前年度を28%上回る傾向にあり、純利益は16%減少する見通しです。
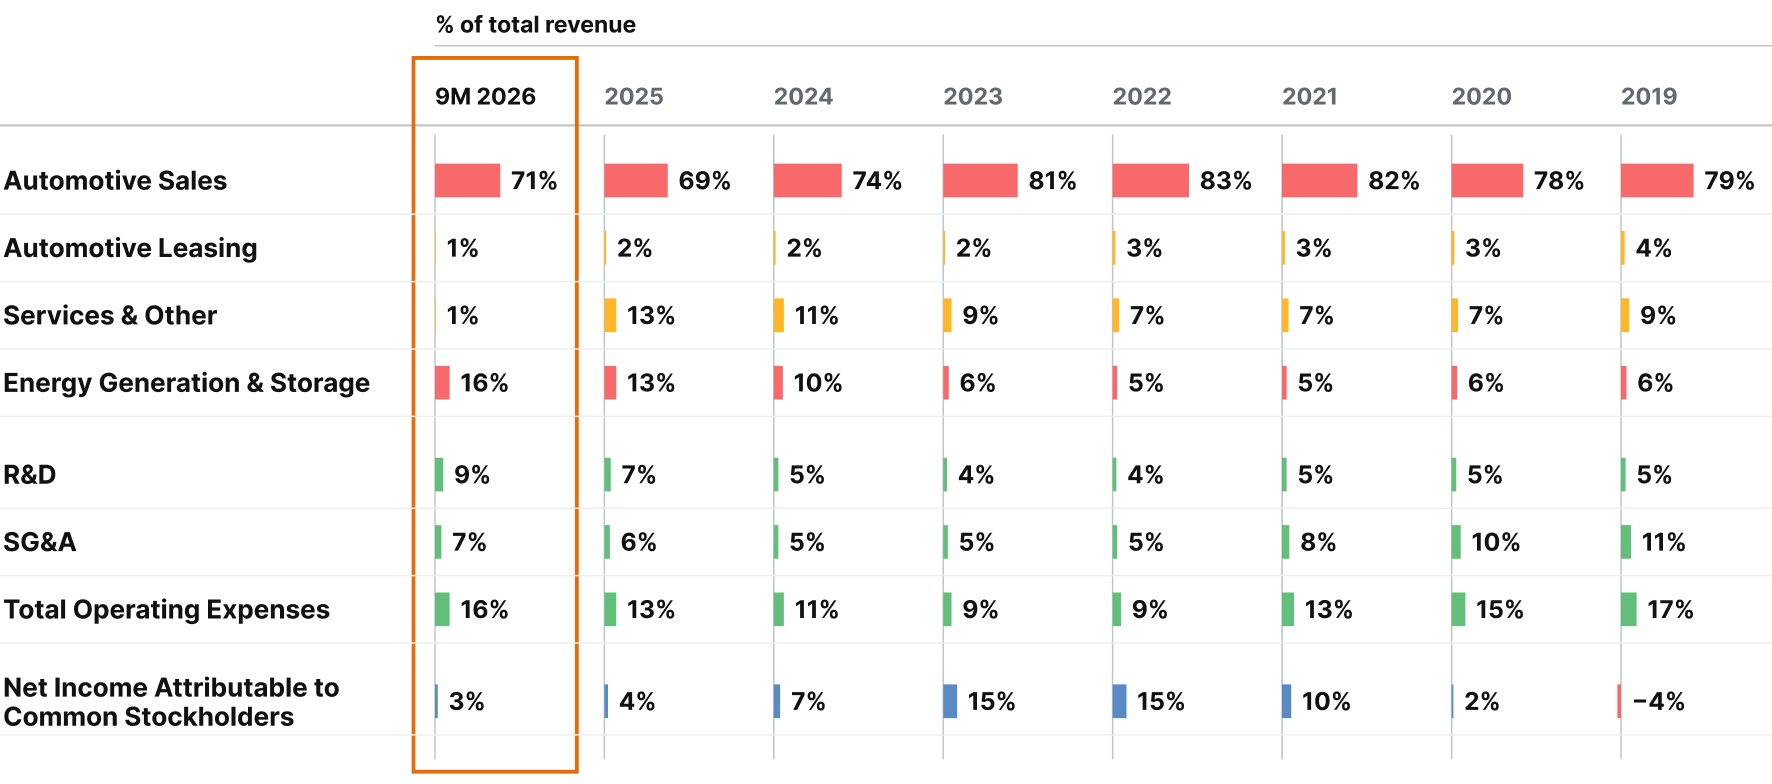
売上高全体に占める各項目の割合で見ると、同社は今年度を通じて一貫して、普通株主に帰属する純利益への転化率が2020年以来最低の水準となっています。
 出所:会社情報、Leverage Shares分析
第3四半期には、フリーキャッシュフローが15億ドルという大幅な額でプラス圏に戻りました。AI、自動運転車、ロボティクス向けインフラへの設備投資(capex)は倍増して47億ドルとなりましたが、この数字はアナリストが予想していた市場予想の水準を下回っています。
TeslaのFull Self-Driving(FSD)ソフトウェアは引き続き高い普及率を示しており、同社は北米で納車された車両の75%に「FSD (Supervised)」のサブスクリプションが含まれていたと報告しています。同社は現時点で完全自動運転ソリューションであるとはうたっておらず、安全性への懸念をめぐる規制当局の圧力に屈した形です。FSDの利用者は現在、ソフトウェアの作動中も運転操作を引き継げるよう備えておくことが求められています。
しかし同社は、今後は険しい道のりになるとの見解を示しています。
Roadster、マクロ環境、そして合併
第3四半期の自動車部門の売上高は前年同期比3%減、納車台数は2.1%減となり、自動車関連クレジットの失効が影響し始めている兆候である可能性があります。年初来でエネルギー生成・貯蔵(Energy Generation & Storage)部門が好調であったにもかかわらず、同部門の売上高は前年同期比19%減となっており、成長が鈍化しつつある兆候と言えます。過去のTesla車の販売によって十分な規模の保有車両基盤が形成されたことが、前年同期比33%の押し上げをもたらしました。
Roadsterのデモンストレーション/「再公開」は投資家を沸かせる狙いがあったと考えられますが、同社は、Roadster(「人間が運転する最後の車の最高峰(The Best of the Last Human-Driven Cars)」とうたわれています)が少なくとも2028年まで販売されないことを示しており、過去数年にわたってスケジュールが後ずれし続けてきた傾向が続いています。したがって、低迷する販売を下支えする製品としての効果はまだ表れないでしょう。また、ロケット推進による「空飛ぶ車」が公道走行可能となるのかという点についても、まったく答えが示されていません。このため、ラインアップの新鮮さという点では、他の自動車メーカーが新モデルを次々と投入している中で、消費者の関心を高めるような材料はほとんどありません。
Elon Musk CEOは、テキサス州オースティンにおける自動運転Cybercabの車両群が9月3日の商用サービス開始以来10倍に拡大したと主張していますが、米国道路交通安全局(NHTSA)はTeslaに対し、同社がCybercabを連邦安全基準に適合していると「自己認証」した経緯について、長い質問リストを含む特別命令を出しました。Teslaは11月20日までの期限延長を求めましたが、NHTSAは代わりに30日間の猶予を認めたため、10月末までに回答する必要があります。
一方、Musk CEOは、インセンティブの失効やその他のマクロ経済要因により、同社は「数四半期の厳しい時期」を迎えると述べました。これはおそらく、中東やウクライナでの紛争がエネルギーの流れを圧迫し、より高いコストが消費者に転嫁される中で金利とインフレが高止まりしているため、従来型の車両と比べたEV(電気自動車)の長期的な割高感が購入をより難しくしていることを指していると考えられます。
Musk CEOはまた、TeslaとSpaceXが合併することは「良いアイデア」だと考えていることを明らかにしており、両社はすでにその可能性を協議するための特別委員会を設置しています。ただし同氏は、自身はそのプロセスに関与しないとし、実現までには乗り越えるべき大きなハードルがあると述べました。両社のAI事業の境界、さらにいくつかの共通領域の境界は常に曖昧であったことを踏まえると、この決定の検討は、そもそもSpaceXが必要だったのかという疑問を投げかけるものです。
結論
同社自身が今後数四半期は厳しい状況になると示唆しており、ラインアップの刷新も2028年までないことから、他の自動車メーカーと比べて依然として比較的高いプレミアムが付いている同社株について、市場が顕著な上昇余地をどこに見出すのかを判断することはますます難しくなっています。そうした中、利益の牽引役であるStarlinkの売上高の40%近くを政府契約が占めるSpaceXとの合併は、両社の主要な共通オーナーであるMusk氏自身が求めているバリュエーションの押し上げとなるかもしれません。
総じて、大胆で興味深いRoadsterのデモンストレーションにもかかわらず、同社自身の認識を踏まえると、それは徒労に終わった可能性があります。今後数四半期にわたり、弱気色を帯びたかなりの値動きの荒さが見られたとしても驚くべきことではないでしょう。
プロ投資家は、同社株が上昇局面にある際には3X Tesla ETP(TSL3)を、下落局面にある際には-3x Short Tesla ETP(TS3S)を検討できるかもしれません。
また、Tesla Options ETP(TSL)もご利用いただけます。同ETPは、Tesla株を購入し、Teslaの最大5%「アウト・オブ・ザ・マネー」(OTM)の週次プットオプションを売却し、受け取ったプレミアムからリターンを支払うことで、毎月のインカムの創出を目指しています。
投資を行う場合、お客様の資本はリスクにさらされます。投資額のすべてを失う可能性があります。リスク警告の全文はこちらをご覧ください。
 Market Insights
 Education