
投資を行う場合、お客様の資本はリスクにさらされます。投資額のすべてを失う可能性があります。リスク警告の全文はこちらをご覧ください。
一見すると、オランダの半導体製造装置メーカーであるASML Holding(ティッカー:ASML)が10月14日に発表した第3四半期(Q3)決算は、バリュエーションを押し上げる材料となるはずでした。ところが実際には、株価は5%下落し、段階的に低い水準でサポートが試されたものの、いずれも持ちこたえられませんでした。先端チップの製造に必要な極端紫外線(EUV)リソグラフィ露光装置の世界で唯一のサプライヤーである同社は、長く続くAIハイプ(AIブーム)の外縁に位置する存在と捉えることができます。したがって、決算後の株価の推移は、警告サインと解釈することもできるでしょう。
トレンド分析
2026年の最初の9ヶ月間(9M)を見ると、2026年第3四半期の売上高は急増し、それ以前の6ヶ月間の比較的安定した成長トレンドから抜け出しました。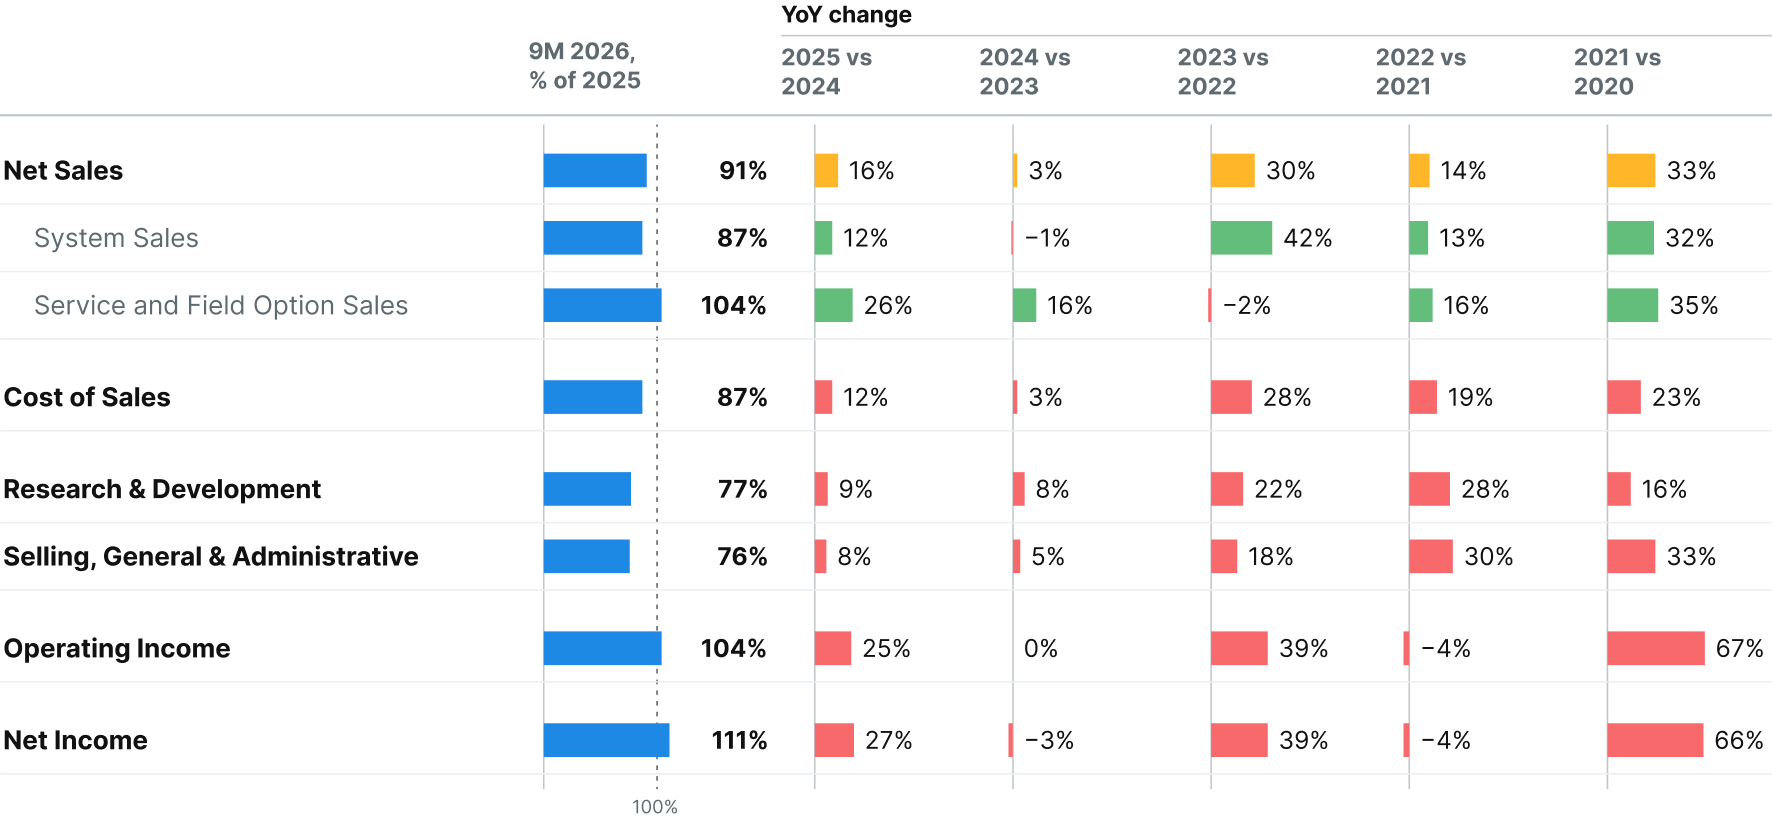
出所:企業情報、Leverage Shares分析
インストールベース・マネジメントの売上高(ASMLの純サービス売上高およびフィールドオプション売上高に相当)は、EUV装置の売上高に対するリードを広げています。ただし、リソグラフィ装置の販売も引き続き伸びており、前四半期比31%増の純113台となりました。
サービス事業は装置販売よりも利益率の高い事業です。サービスが明確にリードしていることから、トレンドは、2026年の売上高が前年比20%増で着地する一方、純利益は48%増のペースで推移していることを示しています。CEOのChristophe Fouquet氏は、同社が2026年の純売上高総額を440億~450億ユーロと見込んでいると述べました。これはこれまでのトレンドを上回る水準であり、年末にかけてもサービスが引き続き稼ぎ頭となり、売上総利益率が約56%になることを示唆しています。
第2四半期の発表で、同社は、主にDRAMメモリチップや3~5nmのAIチップの製造に使われる低NA EUVおよびDUV液浸の生産能力について、顧客需要を背景に増強を計画していると示していました。しかし最新の発表では、生産能力増強の手段を検討するのは2027年度末以降になるとしています。好調な売上高と利益の陰に隠れてはいるものの、この増強計画のわずかな後退は際立っています。
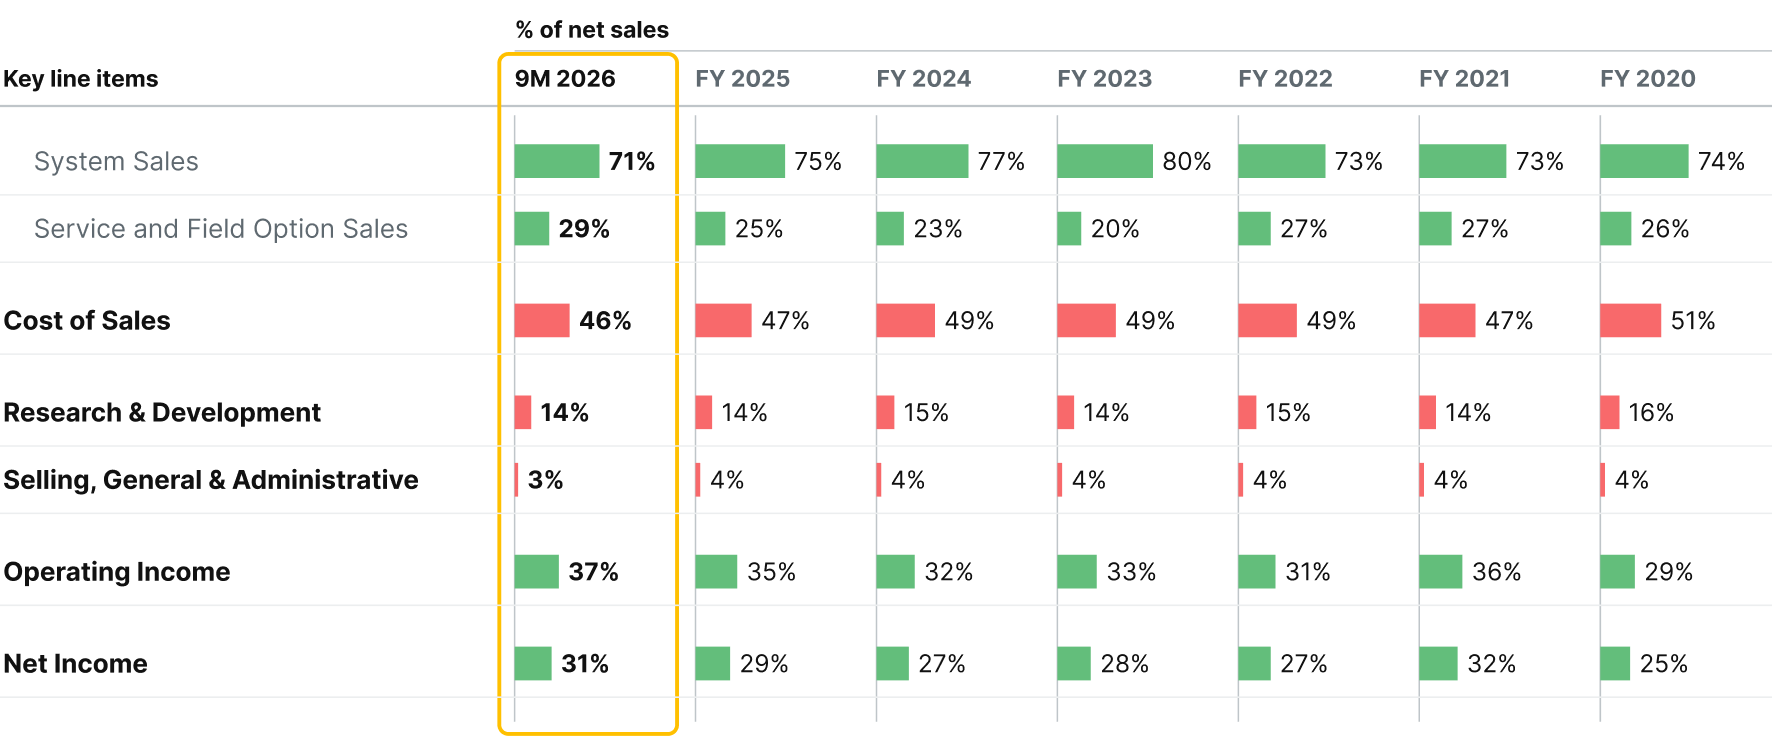
各項目と純売上高の全体的な関係を見ると、サービスの寄与度は、2020年代に入ってからこれまで見られなかった水準にまで高まっています。
 出所:企業情報、Leverage Shares分析
一方、研究費および管理費は引き続き安定した推移を示しています。
バランスシートに戻ってきた中国
システム売上高の内訳を見ると、慎重になるべき根拠となり得るもう一つの兆候が明らかになります。前四半期(2026年第2四半期)には韓国が全システム売上高の43%を占め、台湾が30%と大きく差をつけられた2位でした。2026年第3四半期には、韓国のシェアは31%に低下した一方、台湾は32%とほぼ横ばいでした。
一方、中国向けのシステム売上高は、わずか1四半期で14%から23%へと増加した点で際立っています。ChangXin Memory Technologies(CXMTとしてよく知られる)とYangtze Memory Technologies(YMTC)の両社は、規制対象外のDUVレベルでメモリ製造技術の備蓄を開始しており、下半期にはさらなる調達が計画されています。
この加速には理由があります。中国への半導体製造技術の輸出をめぐる緊張が続く中、技術輸出の継続が制限される可能性があるためです。これがおそらく、Fouquet CEOが、それでもなお中国の収益シェアは純額で20%にとどまるとの見方を維持した理由でしょう。この数字は、同社が過去3四半期にわたって予想し、維持してきたものです。
以前と同様、決算説明会では中国の問題はほとんど取り上げられませんでした。
市場の反応
好調な売上高と利益、そして生産能力増強計画に関する同社の発表にもかかわらず、タイミングをめぐる重要なニュアンスは見逃されませんでした。それは、前四半期に生産能力が現在顧客需要を30%下回っていると推計していたにもかかわらず、生産能力の拡大を先送りしたことです。需要に応える計画の先送りは、AIハイプ、そしてAIによる改善でうたわれている潜在力が、業界のAIリーダーたちの動きによって裏付けられていないことを示すシグナルと受け止められています。今決算シーズンではこれまでのところ、Teslaの決算データから、同社がAIテーマへの投資を加速させていると主張しているにもかかわらず、年間の設備投資ガイダンスを大きく下回る支出にとどまっていたことが明らかになりました。AIインフラ構築において比較的後発であり、かつ中核事業で最も苦境に立たされている企業であることから、これはハイプの脆さを裏付けるさらなるシグナルと解釈されています。
AIが脆弱で、支出の巻き戻しが起こりやすいのであれば、その影響はASMLにも波及するでしょう。購入のコミットメントはあるものの、その確かさは、各社が技術への投機的支出に対して持つバランスシートの柔軟性次第です。そうした意欲がなければ、ASMLの最終利益に打撃となります。
これは、ASMLの株価バリュエーションが試されている、AIの巻き戻しのもう一方の側面です。2027年に入ると、値動きはさらに荒くなる可能性があります。
プロ投資家は、同株の強気トレンドおよび弱気トレンドの局面において、+3x Long ASML ETP(ASL3)および-3x ASML ETP(ASMS)を検討することができます。より幅広く、かつレバレッジを効かせたエクスポージャーを求める場合は、+4x Long Semiconductor ETP(SOXL)および-4x Short Semiconductor ETP(SOXS)も利用できます。
投資を行う場合、お客様の資本はリスクにさらされます。投資額のすべてを失う可能性があります。リスク警告の全文はこちらをご覧ください。
 Market Insights
 Education