
投資を行う場合、お客様の資本はリスクにさらされます。投資額のすべてを失う可能性があります。リスク警告の全文はこちらをご覧ください。
要点
売上高は予想を上回る:Metaの第3四半期売上高は646億ドルとなり、前年同期比26%増となりました¹。
AIが広告の成長を牽引:広告表示回数と広告単価の上昇、AIを活用したレコメンデーションにより、中核事業が強化されています¹。
支出が最大のリスク:訴訟関連費用、マイナスのフリーキャッシュフロー、そして最大1,450億ドルに上る2026年の設備投資により、懸かっているものが一段と大きくなっています¹。
Meta Platformsは今四半期も力強い売上高の伸びを達成し、広告事業の強さと人工知能(AI)の商業的な潜在力を示しました。しかし、2026年第3四半期決算では、次世代AIインフラの構築にかかるコストの増大も浮き彫りになり、数十億ドル規模の訴訟関連費用が決算の全体像をさらに複雑にしました¹。
売上高は前年同期比26%増の646.0億ドルとなり、市場予想を上回りました。しかし、営業利益は37%減の129.9億ドルとなり、設備投資は349.1億ドルに達し、フリーキャッシュフローはマイナスに転じました²。今回の決算は、Metaが直面する課題を浮き彫りにしています。それは、急増するインフラ支出や訴訟費用によって収益性を損なうことなく、AI分野でのリーダーシップと膨大なユーザー基盤を持続的な利益成長へと結びつけることです。
その影響はMETA株にとどまりません。テクノロジーセクター全体で、投資家は成長への野心だけに頼るのではなく、AIに投じられている数十億ドル規模の資金から具体的な財務リターンが生まれることを期待しています。
Metaの2026年第3四半期決算、市場予想を上回る
Metaの第3四半期の売上高は646.0億ドルとなり、前年同期の512.4億ドルから増加しました。売上高は前年同期比26%増となり、アナリスト予想の約633億ドルを上回りました²。
基盤となる広告事業は引き続き底堅さを示しました。Family of Apps全体の広告インプレッション数は前年同期比10%増加し、1広告当たりの平均価格は14%上昇しました²。この組み合わせは、Metaがオーディエンスの拡大だけに頼るのではなく、広告配信量の増加と収益化の改善の両方から恩恵を受けていることを示唆しています。
同社はまた、Facebook、Instagram、Messenger、WhatsApp全体の1日当たりのアクティブ利用者数(デイリー・アクティブ・ピープル)が36.4億人となり、前年比3%増加したと報告しました²。この膨大なオーディエンスは、広告主の獲得や、各プラットフォームでのAIを活用したレコメンデーションの展開において、Metaに優位性をもたらしています。
これらの数字は、Metaがデジタル広告分野で依然として最も強力な企業の一つである理由を示しています。AIはすでに、コンテンツのレコメンデーション、ユーザー・エンゲージメント、広告効率の改善に貢献しています。
しかし、力強い売上高の伸びが自動的に利益の拡大につながるわけではありません。成長がどの程度最終利益に反映されるかは、AIインフラ、研究開発、訴訟費用、その他の営業費用への支出によって左右されます。
AI支出は重大な局面へ
Metaにとって最大の戦略的決断は、同時に最大の財務上の課題でもあります。同社は、テクノロジー競争の最前線で戦うため、計算能力、データセンター、先進的なモデルを含むAIインフラに前例のない規模の資源を投じています。
第3四半期の設備投資は349.1億ドルとなり、前年同期の194億ドルから増加しました。経営陣は2026年の設備投資見通しの下限を1,300億ドルから1,350億ドルに引き上げる一方、上限は1,450億ドルに据え置きました²。
これは極めて大規模な支出計画であり、他の大手テクノロジー企業もAIインフラに巨額の投資を行っている状況では、なおさらです。
財務面への影響は、チップの初期購入やデータセンターの建設にとどまりません。インフラは維持管理が必要であり、計算資源は電力を消費し、AIモデルは継続的な開発を必要とします。これらのコストは、新しいサービスが十分な収益を生み出す前に、収益性の重荷となる可能性があります。
Metaの戦略は、2つの潜在的なリターン源に基づいています。第一に、AIは既存の広告事業のパフォーマンスを向上させることができます。より優れたレコメンデーション、より関連性の高い広告、キャンペーン自動化の改善により、まったく新しいビジネスモデルを構築することなく売上高を増やすことができます。第二に、新たなAI製品が、サブスクリプション、コマース、ビジネスサービスを通じて追加の収益源を開拓する可能性があります³。
第一の機会は、最新の広告関連の数値にすでに表れています。第二の機会は、依然として長期的な見通しにとどまっています。
広告効率の改善は比較的短期間で追加的なリターンを生み出すことができる一方、収益性のあるAIプラットフォームを構築するには、持続的な普及、信頼性の高いインフラ、そして多額の計算コストを賄えるビジネスモデルが必要です。
私たちは、追加的な売上高と業務効率の改善が投資に見合うペースで進んでいるという証拠を必要としています。支出が収益化を上回るペースで増加し続ける場合、たとえ表面上の売上高の伸びが力強くても、魅力的な利益やキャッシュフローにつなげることが難しくなる可能性があります。
Muse AIが広告以外の新たな収益源を開拓する可能性
最新のMeta決算報告で最も重要な進展の一つは、同社のAIアシスタント「Muse」と、新たなフロンティアモデル「Muse Wonder」の進捗でした。最高経営責任者(CEO)のMark Zuckerberg氏は、米国とカナダで1,000万人以上がMuseに登録し、登録ユーザーの約25%が毎日このアシスタントを利用していると述べました³。
Metaは、ショッピング、商取引、高度な機能、ビジネス向けアプリケーションを通じて、Museをより早期に収益化する方法を模索しています。この機会は、ユーザーが商品を発見し、企業とやり取りし、購入を決定する既存のプラットフォームとAIアシスタンスを結びつけることにあります³。
しかし、AIサービスには膨大な計算能力が必要であり、多額の運営コストが発生します。そのため、Museは確立された利益貢献源ではなく、依然として潜在的な成長エンジンにとどまっています。その長期的な価値は、持続的なユーザー・エンゲージメント、収益化の成功、そしてそれを支えるために必要なインフラを正当化できるだけの売上高を生み出す能力にかかっています。
Meta株のリスク:訴訟和解と利益率への圧力
Metaは、10代のメンタルヘルスとソーシャルメディアをめぐる訴訟に関する米国の州司法長官らとの合意に関連して、98.9億ドルの費用を計上しました。費用総額は前年同期比68%増の516.1億ドルとなり、営業利益は205.4億ドルから129.9億ドルに減少しました。営業利益率は40%から20%に低下しました²。
今回の訴訟関連費用を除くと、営業利益は約228.8億ドル、希薄化後1株当たり利益(EPS)は7.40ドルになっていたとMetaは説明しています²。この調整後の見方は、特別な訴訟費用を除いた営業実績をより明確に示すものですが、訴訟が投資判断に与える経済的影響を取り除くものではありません。
大規模な投資サイクルにある企業を評価する際には、報告ベースの利益と調整後利益の差が非常に重要です。私たちは、訴訟費用や規制上の課題が今後も続く可能性を考慮しつつ、特別費用と経常的なコストを区別しています。
訴訟リスクは依然として大きいままです。決算発表当日、ニューメキシコ州の裁判官は、プライバシーに関連する別の訴訟でMetaに250億ドルの支払いを命じ、同社は控訴する意向です⁴。MetaがAIへの巨額投資を続ける中、さらなる法的債務が将来の利益や資金配分の重荷となる可能性があります。
こうした動きは、すでに巨額のAI支出に直面している事業に、さらなるリスクを加えるものです。広告事業が引き続き好調であったとしても、将来の法的債務が利益、資金配分、投資家心理に影響を及ぼす可能性があります。
設備投資の急増でMetaのフリーキャッシュフローがマイナスに
Metaの投資プログラムは、キャッシュ創出にこれまで以上に目に見える影響を及ぼし始めています。第3四半期の営業キャッシュフローは327.9億ドルと引き続き堅調でしたが、設備投資によりフリーキャッシュフローは21.2億ドルのマイナスとなりました²。前年同期のフリーキャッシュフローは約106億ドルのプラスでした³。
フリーキャッシュフローのマイナスは、特に企業が将来の成長を支えるための資産に多額の投資を行っている場合、必ずしも財務の弱さを示すものではありません。Metaの9月末時点の現金、現金同等物および市場性有価証券は824.5億ドルでした²。これは相当な財務上のクッションとなります。
とはいえ、インフラ支出の増加、法的義務、不透明なAIの収益化が重なることで、将来のキャッシュ創出が成功を測る重要な指標となっています。
Metaの第4四半期ガイダンス:力強い成長の一方、支出拡大は依然としてリスク
Metaは2026年第4四半期の売上高を730億~760億ドルと見込んでおり、このレンジは広告サービスに対する力強い需要が続くことを示しています²。中央値は、用いる市場予想の指標によって異なりますが、一部のアナリスト予想とおおむね一致するか、やや上回る水準です。
経営陣はまた、第3四半期に計上した訴訟関連費用を織り込み、2026年通期の費用見通しを1,750億~1,790億ドルに引き上げました。この費用を除けば、同社は引き続き2026年の営業利益が2025年の水準を上回ると見込んでいます²。
さらに先を見据えると、経営陣は中核事業とAIへの取り組みの両方に積極的な投資を続ける見通しです。2027年の通期売上高ガイダンスは示されておらず、新たな投資プログラムがどの程度の速さで売上高や利益に結びつくかについて、投資家は正確な見通しを得られない状況です²。
したがって、今回の見通しは2つの相反するシグナルを示しています。広告の成長は依然として堅調で、AIはすでに中核事業を支えています。同時に、設備投資と法的な不確実性により、売上高の成長から持続的なフリーキャッシュフローへの道筋は予測しにくくなっています。
META株にとって、次の局面は、同社が収益性を守りつつAI投資のリターン改善を示せるかどうかにかかっています。力強いユーザー・エンゲージメントと広告需要は確かな基盤となりますが、支出プログラムが投資家の期待するリターンをもたらすことを保証するものではありません。
テクニカル分析
Metaの株価は過去1年間、520ドルから796ドルの広いレンジで推移してきました。株価は9月にレジスタンスまで反発しましたが、決算発表を前に下落し、決算発表後にはさらに11%下落しました。
短期的には580ドルに向けてさらに下落する可能性があり、その水準では買い意欲が高まり始める可能性が高く、その後740ドルへの反発が続く可能性が高いと考えられます。中期的には、株価は現在の取引レンジ内にとどまる可能性が高く、740~780ドルのゾーンでは引き続き利益確定売りが出やすいと見られます。
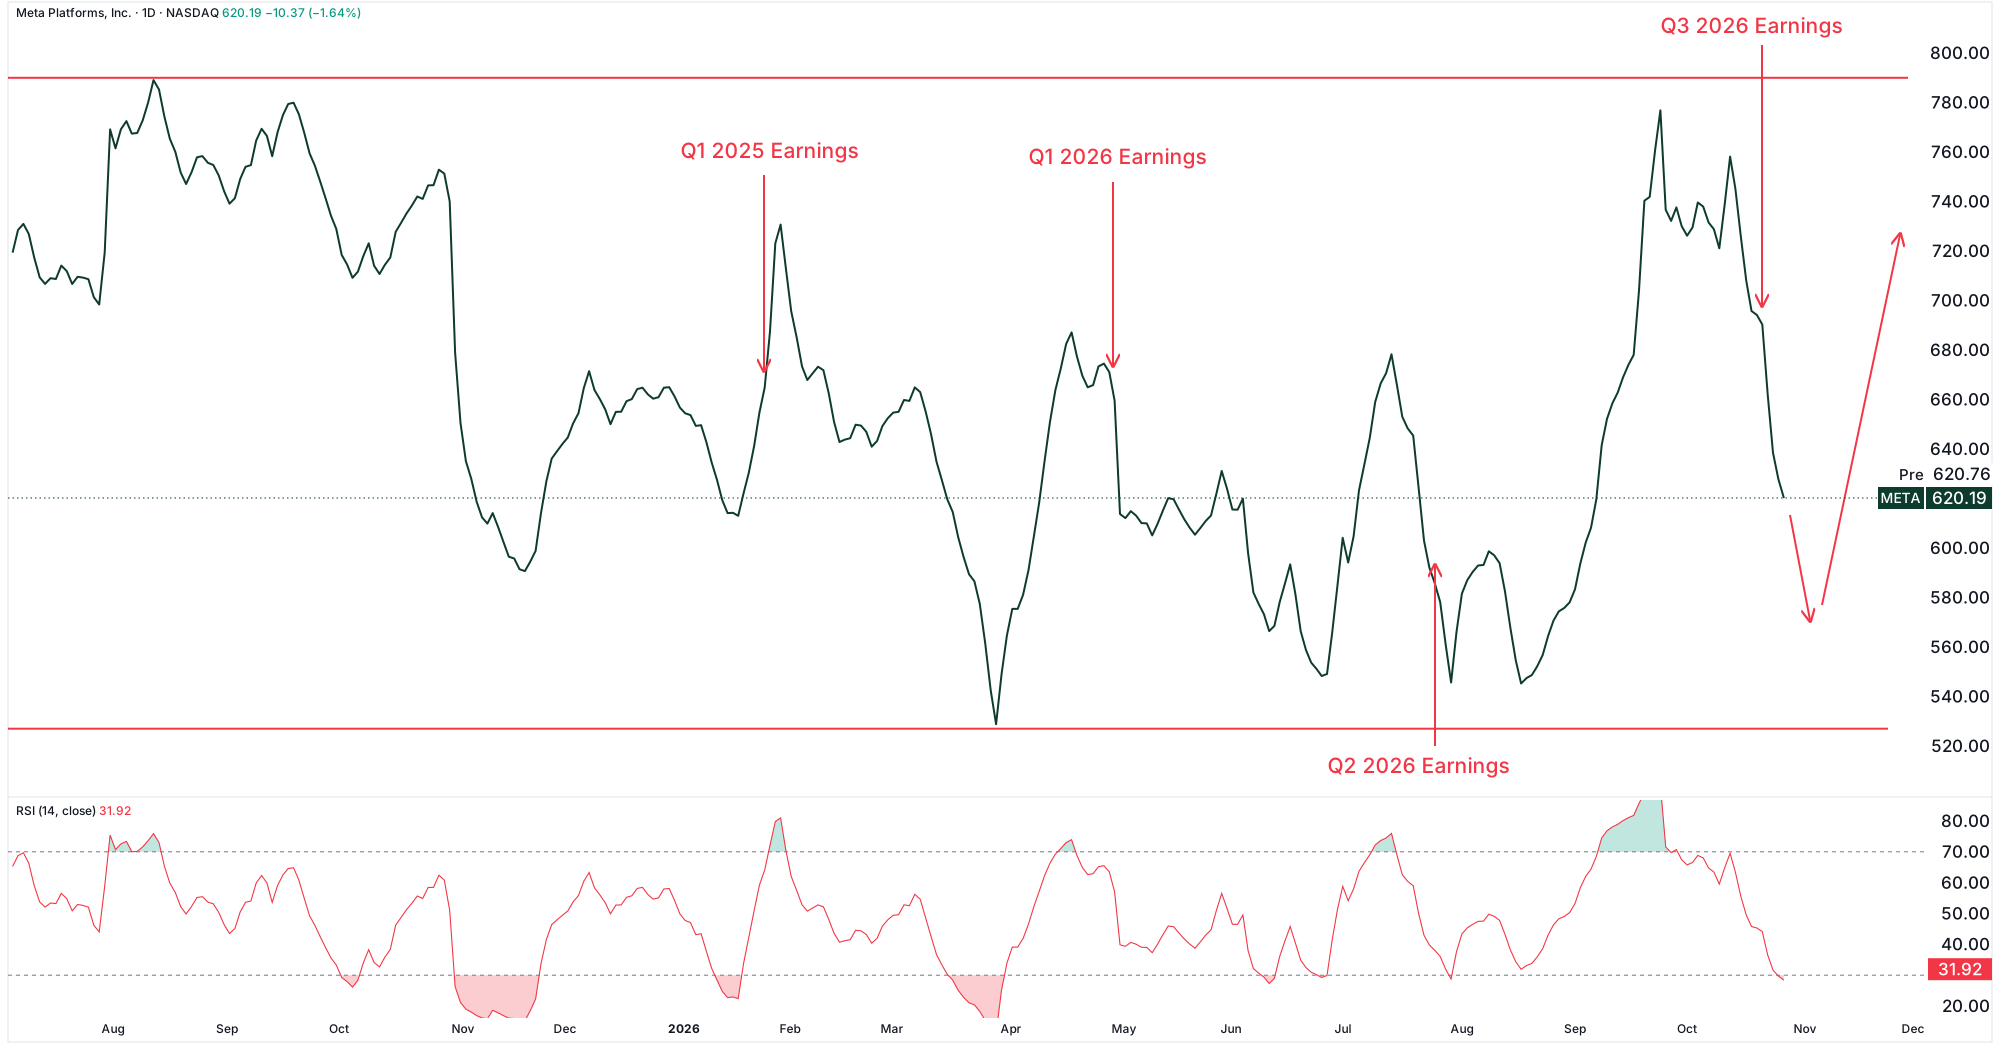
出所:TradingView。Metaの日足チャート(2026年10月28日時点)。
Metaへの拡大したエクスポージャーを求めるプロ投資家は、Leverage Sharesの+3x Long Facebookまたは-3x Short Facebook ETPを検討することができます。
脚注
1. Meta Investor Relations、Meta Reports Third Quarter 2026 Results、2026年10月21日時点。
2. PR Newswire、Meta Reports Third Quarter 2026 Results、2026年10月21日時点。
3. Fortune、Meta’s revenue surges to $64.6 billion, but billions in settlement and skyrocketing AI spending turn screws on profit, free cash flow、2026年10月21日時点。
4. Associated Press、Meta Q3 revenue tops estimates and Zackerberg says Muse accounts have topped 10 million、2026年10月22日時点。
投資を行う場合、お客様の資本はリスクにさらされます。投資額のすべてを失う可能性があります。リスク警告の全文はこちらをご覧ください。
 Market Insights
 Education