
投資を行う場合、お客様の資本はリスクにさらされます。投資額のすべてを失う可能性があります。リスク警告の全文はこちらをご覧ください。
要点
· UnitedHealthは第3四半期の予想を上回り、2026年の利益ガイダンスを引き上げました。
· 会員数が減少する中でも、医療費の低下が利益率を押し上げました。
· コストの上昇と規制リスクは、2027年に向けた主要な課題として残っています。
UnitedHealth Groupは10月13日、2026年第3四半期決算でウォール街の予想を上回り、今年3度目となる通期利益見通しの上方修正を行いました1。調整後1株当たり利益(EPS)は市場予想の4.12ドルに対して4.69ドルとなり、2026年のガイダンスは現在20.50ドル以上となっています1。今回の上振れの要因、変化した点、そしてUNH投資家にとっての意味を解説します。
UnitedHealth 2026年第3四半期の概要
· 予想を上回る決算:調整後EPSは予想の4.12ドルに対して4.69ドル、売上高は1,110億ドルに対して1,127億ドルとなりました1。
· 利益率の回復:医療費比率(medical care ratio)は、6億1,000万ドルの準備金戻入れにも支えられ、89.9%から88.4%に低下しました1。
· ガイダンスの引き上げ:2026年の調整後EPSは、従来の19.50~20.00ドルから少なくとも20.50ドルに引き上げられました1。
· 弱点:会員数は前年同期の5,010万人から4,830万人に減少しました。
· 株価の反応:証券会社が目標株価を引き上げたことを受け、株価は7%超上昇しています。
今回は成長の四半期ではなく、利益率回復の四半期でした。UnitedHealthcareが意図的に会員を削減したため、売上高は実際には前年同期比0.4%減少しました。しかし、事業利益は52%増の66億ドルに急増し、2025年の急落後に始まった立て直しの取り組みは、今やすべてのセグメントで目に見える形となっています1。
医療費の落ち着きを背景に、UnitedHealthの2026年第3四半期利益は61%増
調整後EPSは2.92ドルから61%増の4.69ドルとなり、GAAPベースのEPSは2.59ドルから4.56ドルに上昇しました。純利益率は2.1%から3.6%へとほぼ倍増しました1 。株主に帰属する純利益は、前年同期の23億ドルから41億ドルに達しました2。
重要な指標である医療費比率(MCR)は88.4%となり、アナリスト予想を下回りました3 。経営陣は、コスト管理、給付の削減、価格規律が寄与したとしています。ただし、当四半期には2026年のサービス提供分に関する過年度準備金の有利な戻入れ(favourable prior-period reserve development)6億1,000万ドルが含まれており、これが同比率を実態より良く見せています1。営業費用比率も13.5%から12.8%に改善しました1。
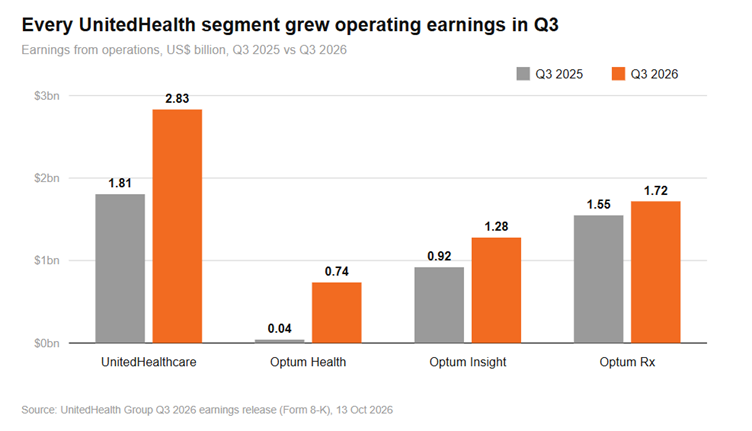
Optum Healthは際立った業績回復を見せています。規模が不足していた価値に基づくケア(value-based care)市場から撤退したことで売上高は10%減少しましたが、営業利益はほぼ18倍の7億3,500万ドルに増加しました1。Optum Rxはバイオシミラーの普及の恩恵を受けましたが、調整後処方件数は4億1,400万件から3億9,300万件に減少しました1。
弱点は会員数でした。UnitedHealthcareの会員数は4,830万人で、アナリスト予想の4,860万人を下回り、前年同期の5,010万人から減少しました2。メディケア・アドバンテージ(Medicare Advantage)の加入者数は2025年末以降93万5,000人減少しています。営業キャッシュフローは51億ドルで、純利益の1.2倍でした1。
医療費比率がUNH株にとって重要な理由
医療費比率(MCR)は、UnitedHealthが保険料1ドルのうちどれだけを患者のケアに支出しているかを示す指標です。88.4%の場合、1ドルにつき約88セントが医療費に充てられ、残りが運営費と利益になります。
この規模では、わずかな変動も重要です。四半期あたり約870億ドルの保険料に対して、MCRが1ポイント低下すると、9億ドル近い税引前利益が生まれます1。だからこそ投資家は、売上高よりもこの1つの数字を注視しているのです。
UnitedHealth、2026年の利益ガイダンスを引き上げ
決算で最も強いシグナルとなったのは、通期見通しの改善でした。UnitedHealthは2026年の調整後利益予想を、従来の1株当たり19.50~20.00ドルのレンジから、少なくとも20.50ドルに引き上げました。修正後の目標は、発表前のアナリスト市場予想である約19.86ドルも上回りました1。
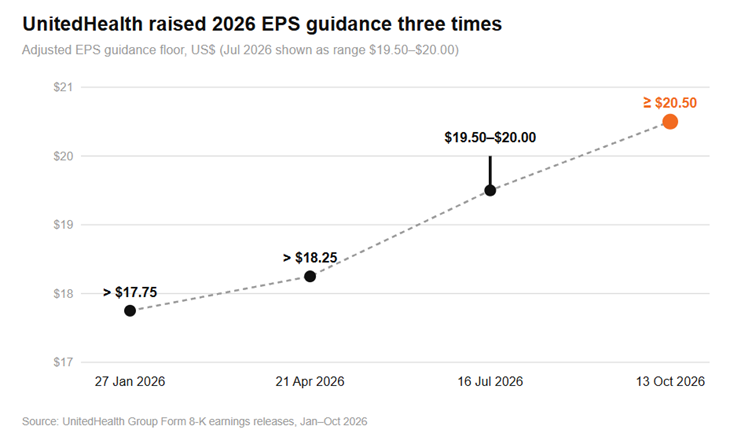
今回の引き上げは慎重な形となっています。9ヶ月間の調整後EPSはすでに18.30ドルに達しているため、下限は第4四半期について約2.20ドルしか織り込んでいないことになります。これにより、Optum Healthにおける例年の第4四半期の季節性に加え、経営陣が決算説明会で言及した追加のテクノロジー支出にも対応する余地が残されています。また、1月に再び上振れサプライズが生じる余地も残されています。
株主還元は維持されています。同社は9月までに50億ドルの自社株買いを行い、62億ドルの配当を支払いました。負債資本比率は、年末までに約40%とする目標に対して41.7%でした1。
第3四半期にUnitedHealthで何が変わったのか
商業保険の医療費が依然として主な圧力要因。UnitedHealthcareのTim Noel CEOは、専門医薬品、臨床医コストの上昇、No Surprises Act(予期せぬ医療費請求禁止法)に基づく仲裁を背景に、商業保険のコストトレンドが同社の当初想定である11%を上回って推移していると述べました。同氏は、これにより長期的な商業保険の利益率目標の達成時期が後ずれすることを認めた上で、トレンドは加速しているのではなく安定化しつつあると強調しました。また、雇用主の契約離脱により、当四半期には16万5,000人の会員が失われました1。
メディケア・アドバンテージ:規模は縮小も、収益性は向上。意図的に規模を縮小して収益性を高める戦略は継続しており、メディケア・アドバンテージ(MA)の高齢者加入者は2025年末以降93万5,000人減少しました1。経営陣によると、メディケアの利益率は2026年末に2~4%の目標レンジの上限付近で着地する見通しです。
メディケイドは依然として足かせ。中核となるメディケイド事業の利益率は、2026年には-1%をわずかに上回る程度までしか改善しない見通しで、目標利益率への回帰は2028年を目指しています。
Optum Healthの立て直しは予定より前倒しで進展。規模に満たない価値に基づくケア市場からの撤退により、利益率は3.2%に上昇しました(2028年の目標は6~8%)。Optum InsightのAIを活用したIntegrity Oneプラットフォームは、2025年末時点の稼働顧客2社から15社に拡大し、さらに24社で導入が進行中です。
評判と規制面のリセット。経営陣は2026年末までに事前承認の件数を30%削減する方針で、手数料ベースの透明性の高いPBM(薬剤給付管理)モデルを導入したほか、2028年1月までにリベートの100%パススルーを計画しています1。また、2026年のACA(医療保険制度改革法)個人市場における利益を約100万人の会員に還元しています。UnitedHealthのメディケア事業をめぐる司法省の法的措置は、未解決の懸念材料として残っています。
UNH株の2027年予想:アナリストの見方は?
ウォール街の評価は前向きです。大手証券会社の大半は「買い」相当の格付けを維持し、決算発表後に複数の証券会社が目標株価を引き上げました。DeVeydt CFOは、13~16%という長期EPS成長目標の下限が2027年の妥当な出発点であると述べ、市場予想がその機会を過小評価している可能性を示唆しました。20.50ドルの下限に13%の成長を当てはめると、2027年の調整後EPSは約23.15ドルとなり、市場予想の22.61ドルを上回ります。より詳細な2027年の見通しは年末までに発表される予定です。
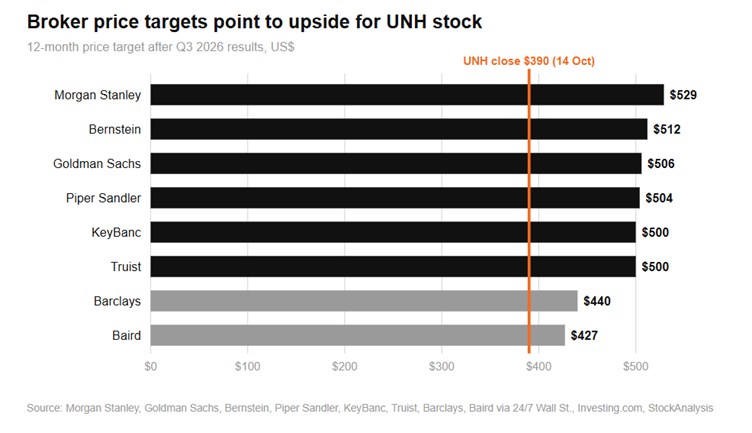
強気シナリオは利益率の回復にかかっています。Morgan Stanleyは、UnitedHealthcareとOptumの組み合わせは模倣が難しく、コストの正常化によって利益率は過去の水準に向けて回復するはずだと主張しています4。Goldman Sachsは、公表されたレポートの要約によると、Optum Health、商業保険、メディケイドにおいてさらなる利益レバレッジを見込んでいます5。Piper Sandlerは、2028年の予想EPSの18倍で同社株を評価しています6。予想PER約17倍の同社株は、自社の過去の水準を下回って取引されています。
弱気シナリオは成長と質に関するものです。会員数は減少を続けており、競合他社の株価が横ばいを維持する中でも、同社株は過去3ヶ月で約10%下落しています。第3四半期のMCRが予想を上回ったのは6億1,000万ドルの準備金戻入れに依存したものであり、これは予定どおりに繰り返されるものではありません。商業保険のコストトレンド、メディケイドの財源、スター評価(Star ratings)、司法省(DOJ)の調査が、2027年を左右する要因となります。
UnitedHealthは2026年にすでに3回、予想を上回る決算とガイダンスの引き上げを実現しており、利益の回復は持続的であるように見えます。次のカタリストは年末までに発表される2027年の通期見通しであり、投資家は、加入者数が伸びない中でも利益を成長させられるという証拠を求めることになるでしょう。
UnitedHealthへの拡大されたエクスポージャーを求めるプロ投資家は、Leverage Sharesの+3x Long UnitedHealth ETPを検討できます。
脚注
1. UnitedHealth Group Press Release、UnitedHealth Group Reports Third Quarter 2026 Results、2026年10月13日時点。
2. Fierce Healthcare、UnitedHealth Group execs detail continued improvements at Optum Health、2026年10月13日時点。
3. Finviz、UnitedHealth Group Raises 2026 Profit Outlook After Third-Quarter Earnings Beat、2026年10月13日時点。
4. Investing、UnitedHealth is Down Big Over 3 Months: A Big Bank Says 40% Gains to Come After Raising Their Target、2026年10月14日時点。
5. TechFlow、Goldman Sachs: UNH Q3 EPS $4.69 Beats Expectations, Price Target Raised to $506、2026年10月15日時点。
6. Investing.com、Piper Sandler raises UnitedHealth stock price target to $504、2026年10月14日時点。
投資を行う場合、お客様の資本はリスクにさらされます。投資額のすべてを失う可能性があります。リスク警告の全文はこちらをご覧ください。
 Market Insights
 Education