


Capitale a rischio. Potreste perdere tutto il vostro investimento. Consultate l'avvertenza completa sui rischi qui.
Punti chiave
I rendimenti dei Treasury decennali sopra il 5% stanno diventando la principale minaccia per le elevate valutazioni azionarie.
La forte crescita degli utili nel settore AI e tecnologico resta il principale sostegno per l’S&P 500.
Un prezzo del petrolio superiore a 100 dollari al barile aumenta le pressioni inflazionistiche e potrebbe mantenere i tassi di interesse più elevati più a lungo.
S&P 500: un contesto macroeconomico più difficile
L’S&P 500 si avvia verso l’ultimo trimestre del 2026 con utili societari ancora solidi, ma in un contesto macroeconomico sempre meno favorevole alle valutazioni azionarie. I dati più recenti, più deboli sul fronte dell’occupazione, hanno ridotto le aspettative di un rialzo dei tassi da parte della Federal Reserve a ottobre, offrendo un certo sollievo nel breve termine ai mercati azionari.1
Tuttavia, il mercato obbligazionario continua a rappresentare una delle principali preoccupazioni. Il rendimento del Treasury decennale si attesta intorno al 5,3%, quello del trentennale è vicino al 5,6%, mentre il rendimento biennale è intorno al 4,8%.2 L’inflazione persistente, le preoccupazioni sui conti pubblici, l’elevata offerta di Treasury e il term premium continuano a mantenere elevati i costi di finanziamento a lungo termine, nonostante la debolezza dei dati sull’occupazione.
Per i mercati azionari, la questione chiave è capire se la crescita degli utili riuscirà a continuare a compensare la pressione esercitata da tassi di attualizzazione più elevati. Il forward price-to-earnings dell’S&P 500 è già sceso da circa 23x a circa 19x nell’ultimo anno, mentre i rendimenti reali sono aumentati.2 Se i rendimenti resteranno sopra il 5%, tuttavia, le società dovranno continuare a registrare una forte crescita degli utili per giustificare le valutazioni attuali.
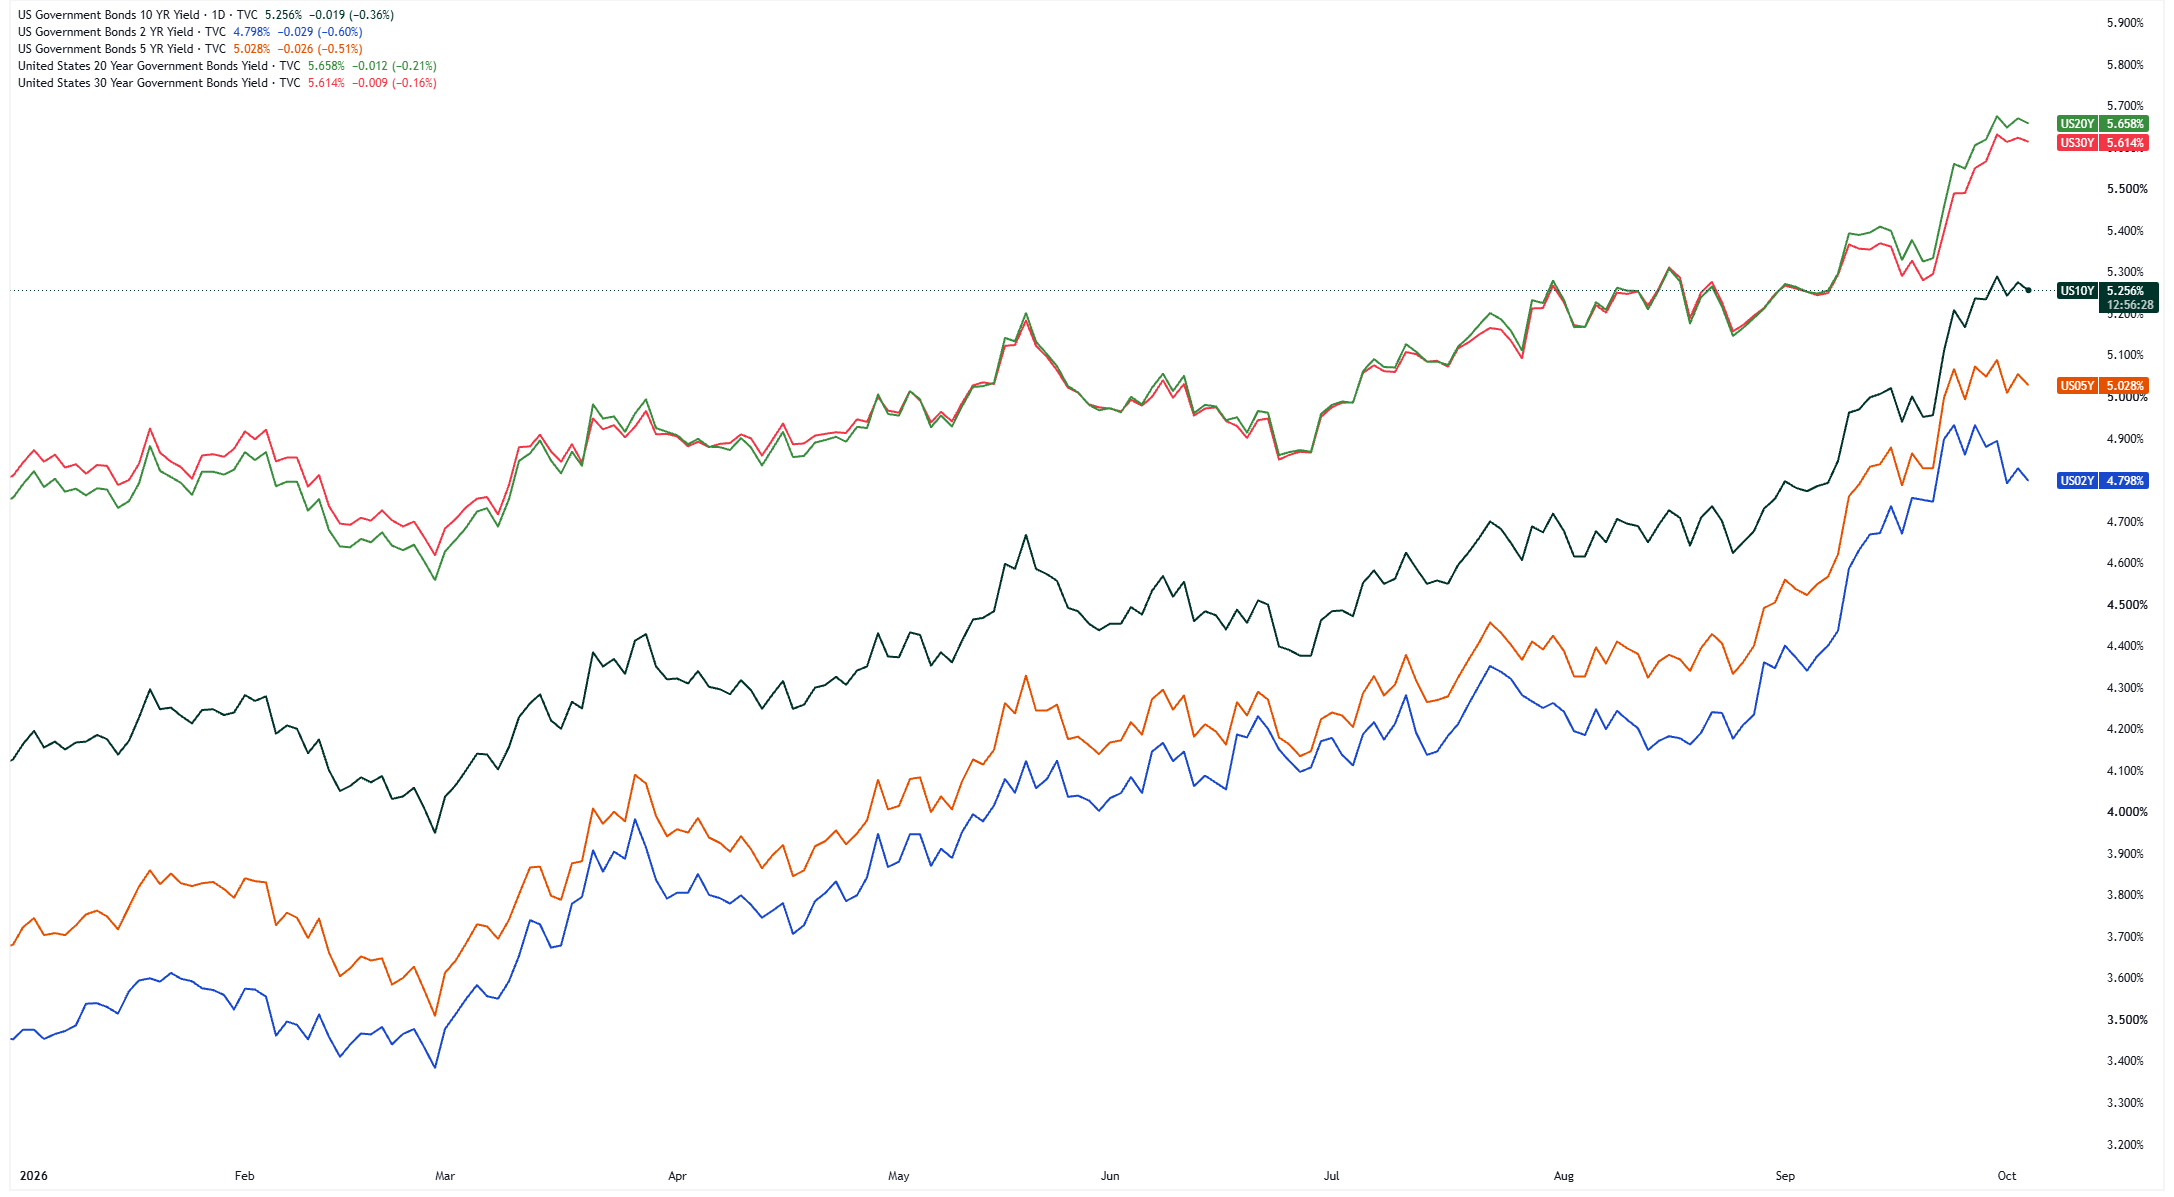
TradingView. Rendimenti dei Treasury statunitensi da inizio anno, al 5 ottobre 2026
Politica della Fed e petrolio complicano lo scenario
Il mercato del lavoro più debole offre alla Fed maggiore margine per mantenere i tassi invariati a ottobre, ma non elimina il problema dell’inflazione. I mercati stanno ora scontando una pausa a ottobre, potenzialmente seguita da un rialzo di 25 punti base a dicembre. Nel frattempo, le proiezioni della Fed di settembre indicano un tasso ufficiale mediano intorno al 4,1% alla fine sia del 2026 sia del 2027,3 mentre i mercati dei futures stanno scontando altri due rialzi da 25 punti base nel 2027. Il percorso dei tassi dipenderà quindi in larga misura dall’andamento dell’inflazione e del mercato del lavoro.
Il petrolio aggiunge un ulteriore elemento di rischio. Il Brent ha scambiato intorno ai 100 dollari al barile a settembre, con le preoccupazioni sul fronte dell’offerta che hanno spinto i prezzi al rialzo. Prezzi del petrolio più elevati possono mantenere l’inflazione su livelli elevati e, allo stesso tempo, comprimere il potere d’acquisto delle famiglie, aumentare i costi per le imprese e ridurre il margine di manovra per un allentamento della politica monetaria.4
Gli utili legati all’AI restano il principale fattore di sostegno
Il principale argomento contro una correzione significativa dell’S&P 500 resta rappresentato dagli utili. Goldman Sachs stima che l’EPS dell’S&P 500 sia cresciuto del 51% su base annua nel secondo trimestre, con gli investimenti legati all’AI che hanno rappresentato quasi la metà della crescita degli utili quest’anno.5
Anche le stime di FactSet indicano una crescita ancora solida. Le stime bottom-up aggregate sull’EPS 2026 sono aumentate del 6,1% tra il 30 giugno e il 31 agosto, raggiungendo 361,38 dollari.6 Per il terzo trimestre, si prevede che i Magnifici Sette registrino una crescita degli utili del 31,8%, mentre per le altre 493 società dell’indice è prevista una crescita del 25,5%. Questo suggerisce che la crescita degli utili si stia estendendo oltre il comparto delle mega-cap tecnologiche.7
La prossima prova sarà capire se la spesa per l’AI continuerà a tradursi in ricavi e profitti sostenibili. Oltre il 65% delle società dell’S&P 500 che hanno discusso i propri risultati durante l’estate ha menzionato l’AI, una percentuale ben superiore alla media degli ultimi cinque anni.8 Tuttavia, gli investitori vorranno evidenze che la spesa per chip, data center e infrastrutture stia generando rendimenti sufficienti, anziché limitarsi a determinare un aumento degli investimenti in conto capitale.
Cosa potrebbe guidare l’S&P 500 verso fine anno?
L’ultimo trimestre sarà dominato dall’interazione tra utili, rendimenti dei Treasury, inflazione e politica della Fed. I segnali più importanti saranno capire se il mercato del lavoro continuerà a raffreddarsi senza innescare una recessione, se l’inflazione resterà persistente e se gli utili del terzo trimestre porteranno a ulteriori revisioni al rialzo delle stime sugli utili.
L’S&P 500 può continuare a beneficiare di un contesto favorevole se gli utili continueranno a sorprendere positivamente e i rendimenti dei Treasury si stabilizzeranno. Un movimento verso 8.000 punti sarebbe possibile anche senza una significativa espansione dei multipli di valutazione, qualora le stime sugli utili continuassero a salire.
Il rischio maggiore sarebbe invece un deterioramento simultaneo di utili, rendimenti obbligazionari e petrolio. Se le aspettative sugli utili dovessero diminuire mentre i rendimenti dei Treasury restassero sopra il 5% e i prezzi dell’energia rimanessero elevati, il mercato avrebbe un supporto fondamentale decisamente più debole.
In definitiva, l’andamento dell’S&P 500 verso fine anno dipenderà dalla capacità della crescita degli utili trainata dall’AI di continuare a compensare la pressione sulle valutazioni derivante da un costo del capitale più elevato. Questo equilibrio tra momentum degli utili e rendimenti obbligazionari elevati sarà probabilmente il principale fattore determinante per i mercati azionari fino alla fine del 2026.
Gli investitori professionali alla ricerca di un’esposizione a leva sull’S&P 500 possono valutare gli ETP Leverage Shares +5x Long S&P 500 e -5x Short S&P 500.
Note a piè di pagina
1 Reuters, Stocks dip, 2-year US yield falls after Fed’s Williams cools rate hike bets, al 29 settembre 2026.
2 State Street, 5% interest rates: When earnings outrun the discount rate, al 21 settembre 2026.
3 Federal Open Market Committee, FOMC Projections materials, accessible version, al 16 settembre 2026.
4 S&P Global, Global Economic Outlook: September 2026, Energy price shocks keep pressure on, al 16 settembre 2026.
5 Goldman Sachs Research, Can AI Investment Drive S&P 500 Earnings Even Higher?, al 23 settembre 2026.
6 FactSet, Analysts Increasing EPS Estimates for S&P 500 Companies, al 4 settembre 2026.
7 FactSet, Are Magnificent 7 Companies Still Top Contributors to S&P 500 Earnings Growth?, al 20 luglio 2026.
8 FactSet, More Than 65% of S&P 500 Earnings Calls Cited AI, al 18 settembre 2026.
Capitale a rischio. Potreste perdere tutto il vostro investimento. Consultate l'avvertenza completa sui rischi qui.
 Market Insights
 Education

