Guide des matières premières
Notre guide propose une introduction à certaines matières premières, décrit les principaux facteurs qui influencent leurs prix et présente les moyens dont disposent les investisseurs pour s'y exposer.
Pétrole brut
Le pétrole brut est un mélange naturel d'hydrocarbures présent dans le sous-sol. Il peut se présenter sous la forme d'un liquide très visqueux ou d'une substance épaisse proche du goudron. Sa couleur peut aller du jaune clair au brun foncé ou au noir. C'est l'une des sources de combustible les plus utilisées dans le monde.
Le pétrole brut et ses dérivés sont négociés à l'échelle mondiale sur les marchés pétroliers. Cette source de combustible doit être raffinée avant de pouvoir être utilisée et, une fois raffinée, elle entre dans la catégorie des produits pétroliers.
Quels produits pétroliers sont fabriqués à partir du pétrole brut ?
Une fois extrait, le pétrole brut est acheminé vers une raffinerie, où ses différentes fractions sont séparées en produits pétroliers utilisables. Un baril américain de pétrole brut de 42 gallons produit environ 45 gallons de produits pétroliers.
Le nombre de produits fabriqués varie d'un mois à l'autre et d'une année à l'autre, car les raffineries ajustent leur production pour répondre à la demande du marché et maximiser leur rentabilité.

Présentation
Le pétrole brut est l'une des sources d'énergie les plus importantes utilisées dans le monde. En raison de l'importance de cette source d'énergie, il existe un vaste marché, tant pour la négociation physique que pour la négociation de produits dérivés.
À l'échelle mondiale, le pétrole brut est l'une des principales sources de combustible et a historiquement représenté plus d'un tiers de la consommation énergétique mondiale. La découverte, l'extraction, le transport et le raffinage du brut forment un long processus qui nécessite des infrastructures adaptées. Celles-ci comprennent des milliers de kilomètres d'oléoducs traversant différents pays, des installations de stockage dans les principales places de négoce pétrolier et de nombreuses raffineries.
Dans son ensemble, l'industrie pétrolière mondiale représente plusieurs milliers de milliards de dollars.
Le pétrole est particulièrement important pour les entreprises fortement dépendantes du carburant, comme les compagnies aériennes, les fabricants de plastiques et les exploitations agricoles. Source d'énergie essentielle, le brut constitue une importation et une exportation majeure pour de nombreux pays. L'importance de cette matière première donne naissance à un vaste marché financier du pétrole et de ses dérivés, comme les contrats à terme (futures), les forwards, les options, les ETF, les ETP et les CFD.
La qualité du pétrole varie selon sa provenance, car il se forme différemment en fonction de la géologie de chaque zone. Il existe sous de multiples formes et sa composition détermine son mode de transport et de raffinage.
En règle générale, le brut est classé selon ses caractéristiques physiques et chimiques. Selon sa densité, le pétrole est qualifié de léger, moyen, lourd ou extra-lourd. Selon sa teneur en soufre, il est classé dans la catégorie soufré (sour) ou doux (sweet).
Le pétrole brut est qualifié de léger, moyen ou lourd en fonction de sa densité. La densité API de l'American Petroleum Institute (API) compare la densité du brut à celle de l'eau. Une densité API supérieure à 10 signifie que le pétrole est moins dense que l'eau et flotte à sa surface. Une densité API inférieure à 10 signifie que le pétrole est plus dense que l'eau et y coule.
Le pétrole brut peut également être qualifié de soufré ou de doux en fonction de la teneur en soufre du pétrole non raffiné. La détermination de la teneur en soufre du brut constitue une évaluation importante de sa qualité. Le soufre doit être éliminé lors du raffinage, faute de quoi, une fois rejeté dans l'atmosphère, il peut provoquer de la pollution et des pluies acides.
En outre, une teneur élevée en soufre peut entraîner la dégradation des métaux utilisés dans le processus de raffinage. Le traitement d'un brut contenant du sulfure d'hydrogène peut également être dangereux, car il présente un risque pour la respiration. Le pétrole brut dont la teneur en soufre est supérieure à 0,5 % est considéré comme soufré ; en dessous de 0,5 %, il est considéré comme doux.
Les figures ci-dessus présentent la classification du pétrole brut selon la densité API et la teneur en soufre.
Les prix du pétrole brut dépendent fortement des deux classifications évoquées ci-dessus. Le brut léger est plus facile à raffiner et produit de plus grandes quantités d'essence et de gazole de haute qualité. Il s'écoule en outre librement à température ambiante. Plus le pétrole est lourd et dense, plus il est difficile à transporter. Le brut classé extra-lourd est également appelé bitume. Il est si épais qu'il doit être dilué pour être transporté.
La teneur en soufre est également déterminante pour la qualité, et donc le prix, du brut. Comme indiqué, le soufre doit être éliminé lors du raffinage. De grandes quantités de soufre posent également des problèmes de transport et de traitement du brut. Pour ces raisons, le brut doux est généralement plus cher que le pétrole soufré.
En général, le pétrole brut léger et doux est le plus recherché. Ces deux qualités constituent la référence des pétroles haut de gamme.
Il existe toutefois un autre facteur très important qui influe sur le prix du brut : le lieu d'extraction. Si le brut est extrait près des côtes, il est beaucoup plus facile de le transporter à l'échelle mondiale. S'il est extrait plus à l'intérieur des terres, il doit être acheminé par oléoduc jusqu'aux raffineries, puis jusqu'à la côte s'il est destiné au transport international.
Pour déterminer le prix du pétrole brut, on utilise les indices de référence pétroliers comme outil de tarification. Il existe plusieurs prix de référence correspondant à des pétroles spécifiques, chacun ayant une densité et une densité API propres. Les indices de référence les plus utilisés sont le West Texas Intermediate et le Brent. Disposer d'un prix accessible correspondant à une zone géographique, une densité et une densité API données permet de comparer et de déterminer les prix des différents pétroles bruts.
Deux des indices de référence pétroliers les plus répandus au monde sont le « Brent Crude » et le « West Texas Intermediate » (WTI). Le Brent Crude est un mélange extrait sous la mer du Nord et l'un des indices de référence du pétrole pour le Moyen-Orient, l'Europe et l'Afrique. Comme, à l'échelle du marché élargi, environ deux tiers du pétrole mondial sont tarifés sur la base des contrats à terme sur le Brent Crude, le Brent est considéré comme une référence mondiale. Le WTI est un mélange de plusieurs pétroles extraits et traités aux États-Unis ; il est ainsi devenu la référence du marché pétrolier américain.
Le Brent étant extrait en mer, de grands volumes de pétrole peuvent être transportés rapidement par des oléoducs sous-marins. À l'inverse, les réserves de WTI se trouvant principalement à l'intérieur des terres, certains coûts supplémentaires peuvent peser sur le coût final du pétrole produit. Toutefois, les réserves pétrolières américaines sont principalement extraites grâce à de nouvelles technologies, comme les techniques de stimulation des puits et le forage horizontal, généralement considérées comme plus efficaces. Grâce à cette utilisation efficace de la technologie, le WTI est devenu moins cher que le Brent Crude. Historiquement, c'était plutôt l'inverse.
WTI
- Extrait de gisements pétroliers aux États-Unis
- Extrait principalement en Louisiane, dans le Dakota du Nord et au Texas
- Considéré comme TRÈS léger et TRÈS doux
- Densité API ≈ 39,6°
- Teneur en soufre ≈ 0,24 %
- Enclavé : transport coûteux
Brent

- Extrait de gisements en mer du Nord
- Extrait des gisements pétroliers de Brent, Forties, Oseberg et Ekofisk
- Considéré comme léger et doux
- Densité API ≈ 38°
- Teneur en soufre ≈ 0,40 %
- Acheminé par voie maritime : plus favorable au transport
Tous les pétroles bruts n'ayant pas le même prix, l'écart entre le prix au comptant du Brent Crude et celui du WTI intéresse souvent les investisseurs professionnels. Cet écart est appelé spread Brent/WTI.
La macroéconomie mondiale, ainsi que l'offre et la demande, influencent également le prix du pétrole. Par exemple, une série de mesures tarifaires prises par l'Arabie saoudite et la Russie a conduit en 2020 à un événement connu sous le nom de krach de l'OPEP, au cours duquel les prix du Brent Crude et du WTI se sont effondrés (le WTI étant nettement plus touché).
Dans la foulée sont survenues la pandémie de COVID-19 et les diverses restrictions de déplacement, qui ont provoqué un « choc de demande » sans précédent : les installations de stockage de pétrole étaient pleines et les pétroliers restaient à quai à pleine charge partout dans le monde (parfois pendant plusieurs jours), tandis que la production des grands producteurs de pétrole restait élevée.
L'offre excédentaire qui en a résulté a provoqué un effondrement massif des prix, touchant particulièrement le WTI. Pour la première fois de l'histoire, le WTI est passé en territoire négatif, avec un plus bas de -38 USD, avant de se redresser rapidement.
Le WTI et le Brent étant principalement utilisés pour le raffinage de l'essence, les facteurs économiques pèsent lourdement sur leurs perspectives : en cas de perspective de récession, on s'attend souvent à une baisse de la consommation d'essence, ce qui signifie que le Brent et le WTI auraient tendance à baisser. Du côté de l'offre, le prix augmente si la production est réduite par rapport à l'offre actuelle.
Les contrats sur le WTI Crude Oil les plus négociés sont échangés sur le NYMEX. La principale bourse du Brent Crude est l'Intercontinental Exchange (ICE), mais le CME Group cote également un contrat sur le Brent Crude, avec toutefois des volumes bien inférieurs.
En résumé, la qualité du pétrole n'est pas le seul élément pris en compte dans la formation des prix. La localisation, la logistique de livraison ainsi que l'offre et la demande mondiales jouent également un rôle dans le négoce du pétrole.
Principaux facteurs influençant les prix du pétrole
Les prix du pétrole brut peuvent fluctuer fortement et rapidement, passant d'un territoire négatif en 2020 à plus de 90 USD le baril moins de deux ans plus tard. Les prix du brut réagissent à de nombreuses variables, notamment les perspectives d'offre et de demande et le risque perçu de perturbations du marché. La croissance économique peut stimuler la demande de pétrole brut, tandis que les ralentissements tendent à faire baisser la demande et les prix.
L'Organisation des pays exportateurs de pétrole (OPEP) est une alliance internationale d'exportateurs de brut qui négocie des quotas d'exportation pour ses membres afin d'influencer l'offre mondiale. L'une des raisons de la volatilité potentielle des prix du brut est que l'offre et la demande sont relativement inélastiques, c'est-à-dire qu'elles réagissent lentement aux signaux de prix, ce qui nécessite des variations de prix plus importantes pour rééquilibrer le marché.
Parmi les autres facteurs qui influencent les prix du pétrole brut figurent les stocks, les capacités de production inutilisées, les risques géopolitiques, l'activité de négociation sur le marché des contrats à terme, les investissements en matières premières, les taux de change et la situation des marchés actions.
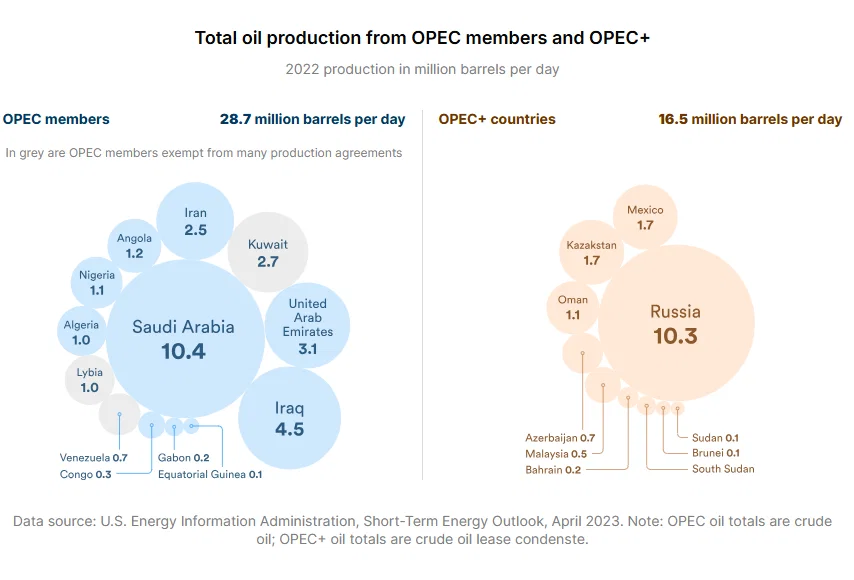
La production totale de pétrole brut de l'OPEP est un facteur important qui influe sur les prix du pétrole. L'OPEP gère activement la production pétrolière de ses membres en fixant des objectifs de production. Lorsque les membres de l'OPEP conviennent de réduire leurs objectifs de production, les prix du brut augmentent généralement, et inversement.
Les membres de l'OPEP produisent environ 40 % du pétrole brut mondial et exportent environ 60 % du pétrole échangé à l'international. Les décisions de l'OPEP ont donc une forte influence sur les prix mondiaux du pétrole.
Depuis des décennies, l'OPEP cherche à influencer les prix mondiaux du pétrole en limitant l'offre de brut. Les gouvernements, les compagnies pétrolières et les spéculateurs continuent de suivre de près chaque décision de l'OPEP.
En 2016, en grande partie en réaction à la chute spectaculaire des prix du pétrole provoquée par la forte hausse de la production américaine de pétrole de schiste, l'OPEP a signé un accord avec 10 autres pays producteurs de pétrole pour créer ce que l'on appelle aujourd'hui l'OPEP+. Parmi ces 10 pays figurait la Russie, troisième producteur mondial de pétrole en 2022, avec 13 % de la production mondiale totale. La nouvelle alliance OPEP+ a un impact encore plus important sur les prix du pétrole.
La production pétrolière des pays extérieurs à l'Organisation des pays exportateurs de pétrole représente actuellement environ 60 % de la production mondiale de pétrole.
Contrairement à la production de l'OPEP, soumise à une coordination centrale et aux mains de compagnies pétrolières nationales, les producteurs hors OPEP prennent leurs décisions de production de manière indépendante.
Les producteurs des pays hors OPEP sont généralement considérés comme des preneurs de prix (price takers), qui réagissent aux prix du marché plutôt que de chercher à les influencer en gérant leur production. Les producteurs hors OPEP ont tendance à produire à pleine capacité ou presque et disposent de peu de capacités inutilisées. Une offre hors OPEP plus faible tend à exercer une pression à la hausse sur les prix du pétrole, l'offre mondiale diminuant.
Le monde restant dépendant du pétrole brut, son prix dépend fortement du rythme de la croissance économique, qui influe directement sur la demande. Une forte croissance économique et la production industrielle tendent à stimuler la demande de pétrole. Parmi les autres facteurs importants qui influent sur la demande de pétrole figurent les transports (professionnels comme particuliers), la croissance démographique et les variations saisonnières.
Par exemple, la consommation de pétrole augmente pendant les périodes chargées de voyages estivaux et en hiver, lorsque la consommation de combustible de chauffage est plus élevée. Les transports professionnels et particuliers nécessitent de grandes quantités de pétrole et sont directement liés à la conjoncture économique. Par conséquent, les niveaux actuels et attendus d'activité économique influencent fortement la demande mondiale de pétrole et les prix du pétrole.
Les stocks jouent le rôle de point d'équilibre entre l'offre et la demande. Lorsque la production dépasse la consommation, le pétrole brut et les produits pétroliers peuvent être stockés en vue d'une utilisation future. En période de ralentissement économique, la demande recule, ce qui entraîne une hausse des stocks.
Lorsque la consommation dépasse la production, l'offre peut être complétée par des prélèvements sur les stocks afin de satisfaire la demande. Compte tenu de l'incertitude entourant l'offre et la demande, les stocks pétroliers sont considérés comme une mesure de précaution.
Les acteurs du marché ne se contentent pas d'acheter et de vendre des quantités physiques de pétrole : ils négocient également des contrats de livraison future de pétrole et d'autres dérivés énergétiques.
L'un des rôles des marchés à terme est la découverte des prix ; à ce titre, ces marchés contribuent à influencer les prix du pétrole.
Investir
Les investisseurs peuvent investir de plusieurs manières, directes ou indirectes, la plupart ne nécessitant pas de détenir du pétrole physique.
De manière générale, les investisseurs peuvent investir dans des actions liées au pétrole, des contrats à terme et d'options et des produits négociés en bourse.
Les investisseurs peuvent investir indirectement dans le pétrole en achetant des actions de compagnies pétrolières, comme Exxon Mobil, Royal Dutch Shell, BP ou Saudi Aramco, entre autres. Les investisseurs doivent toutefois garder à l'esprit que la corrélation entre les prix au comptant du pétrole brut et le cours des actions de ces sociétés peut être faible.
Si le prix du baril influe évidemment sur le chiffre d'affaires d'une société énergétique, des facteurs propres à chaque titre, notamment les coûts d'exploration et de production, l'endettement et les risques opérationnels, peuvent également peser sur le cours des actions.
Nombre des plus grands acteurs du secteur exercent deux types d'activités. Les activités d'exploration et de production sont dites « amont » (upstream), tandis que les activités de raffinage, de pétrochimie et de distribution de carburants sont dites « aval » (downstream).
Lorsque le prix du pétrole brut augmente, le chiffre d'affaires des activités amont peut progresser, mais les bénéfices globaux peuvent être neutralisés par la hausse des coûts et la baisse des marges des activités aval. Par conséquent, même si les investisseurs pouvaient prévoir avec précision l'évolution du prix du pétrole, rien ne garantit que la société énergétique suivrait la même tendance.
Les contrats à terme (futures) sont des contrats dérivés par lesquels les parties s'engagent à acheter ou à vendre une matière première à une date future et à un prix fixés ; ils sont négociés sur des bourses de contrats à terme. Les contrats à terme sur le pétrole brut WTI et Brent sont cotés sur des bourses américaines et européennes. En raison de leur liquidité et de la transparence de leurs prix, ces contrats servent de principale référence internationale de prix. Les contrats à terme sur le pétrole brut WTI sont négociés sur le New York Mercantile Exchange (NYMEX), tandis que la principale bourse du Brent Crude est l'Intercontinental Exchange (ICE).
Les contrats à terme sur le pétrole sont des contrats financiers par lesquels un acheteur et un vendeur conviennent d'échanger 1 000 barils de pétrole par contrat à un prix fixe déterminé pour une date future. Les contrats à terme sur le pétrole brut obligent l'acheteur à acheter la matière première sous-jacente, et le vendeur à la vendre, à l'échéance du contrat ou avant celle-ci.
Avant l'échéance, un négociateur de contrats à terme dispose de trois options : dénouer la position, la reporter (rollover) ou procéder au règlement.
Le dénouement ou la liquidation d'une position est une méthode courante pour sortir d'une opération, qui permet au négociateur de réaliser l'ensemble de ses gains ou pertes sans livraison physique ni règlement en espèces.
Le rollover consiste pour le négociateur à transférer sa position du contrat de l'échéance la plus proche (front month) vers un autre contrat à échéance plus lointaine.
Si le négociateur n'a ni dénoué ni reporté sa position avant l'échéance du contrat, celui-ci arrive à expiration et le négociateur procède au règlement physique ou en espèces.
Les contrats à terme sont généralement cédés juste avant l'échéance et de nouveaux contrats sont conclus afin d'éviter la livraison ou le règlement en espèces, ce qui permet de maintenir une exposition continue.
Les ETP sur le pétrole sont des instruments financiers négociés en bourse et conçus pour répliquer la performance des contrats à terme sur le pétrole brut. Ces produits sont très prisés, car ils permettent aux investisseurs d'obtenir une exposition directe au marché du pétrole brut avec un capital relativement moins élevé que la négociation de contrats à terme sur matières premières, qui nécessite un compte de négociation de contrats à terme avec un capital minimum plus élevé et des exigences de marge importantes.
Les contrats à terme répliqués par les ETP sur le pétrole brut sont reportés (rollover) chaque mois, ce qui offre une exposition continue aux rendements des contrats à terme sur le pétrole brut.
Découvrez toute notre gamme d'ETC sur matières premières
ETC sur matières premièresGaz naturel
Le gaz naturel est un combustible fossile naturel composé principalement de méthane, ainsi que de plus petites quantités d'autres hydrocarbures, de gaz à l'état de traces et d'impuretés. Les réserves de gaz naturel se trouvent en profondeur, à proximité d'autres gisements d'hydrocarbures solides et liquides comme le charbon et le pétrole brut. Le gaz naturel n'est pas utilisé à l'état pur : il est traité et transformé en un combustible plus propre. De nombreux sous-produits largement utilisés sont extraits lors du traitement du gaz naturel, comme le propane, l'éthane, le butane, le dioxyde de carbone ou l'azote.
Les États-Unis sont de loin le premier consommateur de gaz naturel, devant la Russie et la Chine. Les États-Unis sont également le premier pays producteur de gaz, devant la Russie, les volumes du troisième producteur, l'Iran, étant nettement inférieurs. La référence du secteur pour le gaz naturel est le contrat à terme sur le gaz naturel Henry Hub, négocié sur le Chicago Mercantile Exchange.
Découvrez notre nouvel ETC sur le gaz naturel
ETC sur le gaz naturelPrésentation
Le gaz naturel est utilisé pour la production d'électricité, le chauffage, la climatisation, la cuisson, les transports et comme matière première pour diverses industries. Il reste l'un des combustibles fossiles les plus utilisés dans le monde. Malgré la transition vers les énergies renouvelables, il devrait continuer à représenter une part importante du mix énergétique pendant un certain temps.
Le gaz naturel est considéré comme un combustible fossile à combustion plus propre que le charbon et le pétrole, car sa combustion émet moins de gaz à effet de serre et de polluants. À l'état naturel, le gaz naturel est inodore et incolore. C'est l'un des combustibles fossiles les plus abondants au monde, avec d'importantes réserves dans différentes régions, et la troisième matière première la plus échangée à l'échelle mondiale.
Le gaz naturel est extrait selon diverses méthodes en fonction de la géologie et peut provenir de plusieurs sources :
- Le gaz naturel conventionnel est piégé dans des réservoirs de roche poreuse, comme le grès, et se produit facilement grâce aux méthodes de forage traditionnelles.
- Le gaz naturel non conventionnel se trouve dans des formations rocheuses compactes (non poreuses), comme le schiste. Ces ressources sont récupérées en combinant le forage horizontal et la fracturation hydraulique.
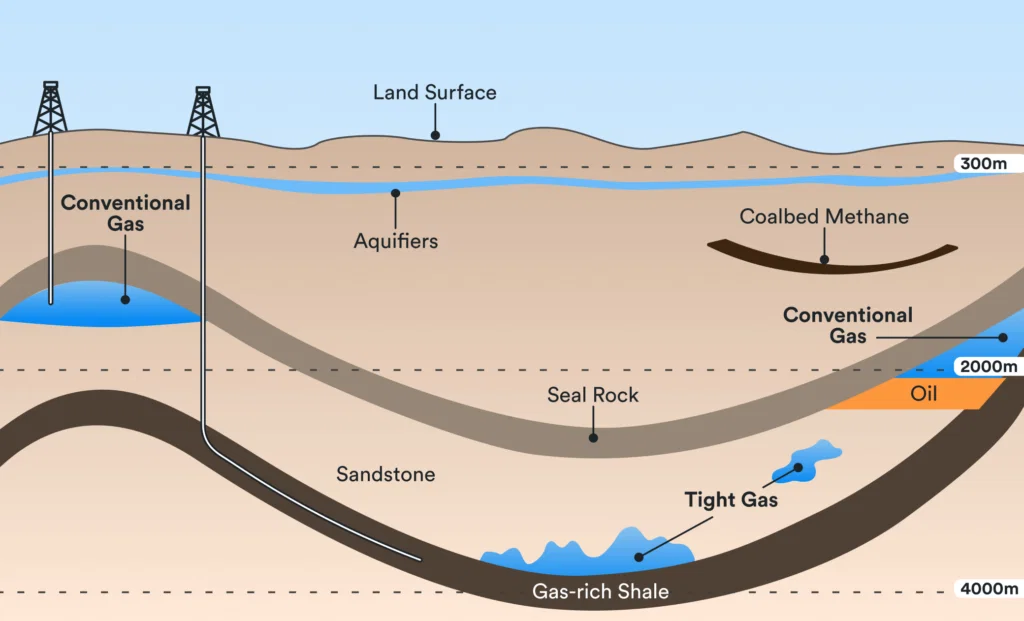
Principaux facteurs influençant les prix du gaz naturel
Le marché du gaz naturel est complexe et dynamique, marqué par des évolutions permanentes et des éléments imprévisibles. Les alternatives à court terme au gaz naturel comme combustible de chauffage et de production d'électricité étant limitées, les variations de l'offre ou de la demande peuvent entraîner de fortes fluctuations des prix. Les principaux facteurs liés à l'offre qui influent sur les prix du gaz naturel sont la production, les volumes d'importations et d'exportations et le niveau des stocks. En règle générale, une hausse de l'offre exerce une pression à la baisse sur les prix, tandis qu'une baisse de l'offre tend à faire monter les prix.
Des prix plus élevés tendent à encourager la production de gaz naturel, les importations en provenance de sources moins chères et les ventes issues des stocks de gaz naturel. Une baisse des prix tend à produire les effets inverses. Le niveau de gaz naturel dans les sites de stockage souterrains a une forte influence sur l'offre globale. Le stockage permet de répondre aux hausses saisonnières et soudaines de la demande que la production nationale et les importations ne pourraient pas couvrir à elles seules. Le stockage de gaz naturel pendant les périodes de faible demande contribue à garantir la disponibilité de gaz naturel en quantité suffisante pendant les périodes de forte demande.

Les principaux facteurs liés à la demande qui influent sur les prix du gaz naturel sont les niveaux de consommation, la météo, la conjoncture économique et les prix du pétrole. Les épisodes de chaleur et de froid tendent à accroître les besoins en climatisation et en chauffage, ce qui augmente généralement la demande de gaz naturel, et donc son prix. La conjoncture économique influe sur la demande de gaz naturel, en particulier de la part des industriels. Lorsque l'économie croît, la demande, et donc le prix du gaz naturel, augmente également.
L'utilisation des ressources naturelles par les sociétés énergétiques et les activités industrielles évolue régulièrement en fonction de leur disponibilité et de leur prix. En général, ces entreprises cherchent à tirer parti de la source de combustible naturel la moins chère pour maîtriser leurs propres coûts de production. En raison de l'interdépendance des marchés des combustibles, comme le pétrole brut, le gaz naturel et le charbon, un intérêt accru pour l'un d'entre eux fait baisser le prix des autres.
Investir
L'achat d'actions d'une entreprise est l'un des moyens les plus classiques d'obtenir une certaine exposition à une matière première. De nombreuses sociétés qui explorent ou produisent du gaz naturel sont également présentes dans le pétrole, si bien qu'il peut être difficile de trouver des actions offrant une exposition exclusive au gaz naturel. En outre, il est essentiel pour les investisseurs de savoir si la société est entrée en phase de production ou si elle en est encore au stade du forage et de l'exploration.
Le type de projet est également important, car la production traditionnelle est très différente de la fracturation hydraulique. Les partenariats étant également courants dans le secteur, les investisseurs doivent savoir si une société détient son projet en propre ou si elle fait partie d'une coentreprise (joint venture). Dans l'ensemble, les activités de raffinage et de distribution peuvent freiner la valeur boursière d'une société et ne progressent pas toujours au même rythme que le prix de la matière première.
Les investisseurs qui souhaitent éviter totalement le risque lié aux sociétés productrices de gaz naturel peuvent investir directement dans des contrats à terme sur le gaz naturel. Le gaz naturel fait partie des trois plus grands contrats à terme sur matières premières physiques au monde. Les contrats à terme sur le gaz naturel du NYMEX sont étroitement liés au marché au comptant. Les contrats à terme sont des contrats financiers dérivés qui obligent les parties à échanger une matière première à une date future et à un prix fixés à l'avance. Cet instrument d'investissement direct est très volatil et nécessite un investissement initial important, ce qui signifie qu'il peut ne pas convenir aux investisseurs particuliers.
Les investisseurs qui envisagent d'investir dans des contrats à terme sur le gaz naturel doivent savoir que ces contrats sont très liquides et extrêmement actifs tout au long de la semaine.
Les échanges de contrats à terme sur le gaz naturel sont généralement les plus importants le jeudi, jour où le département de l'Énergie des États-Unis publie son rapport hebdomadaire sur les stocks de gaz naturel. Parmi les principaux contrats à terme sur le gaz naturel figurent les Henry Hub Natural Gas Futures, les E-mini Natural Gas Futures et les Delivered Natural Gas Futures.
Les ETP sur le gaz naturel sont négociés en bourse et constituent une option adaptée aux investisseurs qui souhaitent obtenir une exposition directe au marché du gaz naturel avec un capital relativement moins élevé que la négociation de contrats à terme, qui nécessite un capital minimum plus élevé et des exigences de marge importantes.
Les ETP sur le gaz naturel ne détiennent pas la matière première physique. Ils achètent à la place des contrats à terme sur le gaz naturel négociés sur une bourse de matières premières. Les contrats à terme répliqués par les ETP sur le gaz naturel sont reportés (rollover) chaque mois, ce qui offre une exposition continue aux rendements des contrats à terme sur le gaz naturel.
Découvrez toute notre gamme d'ETC sur matières premières
ETC sur matières premièresCuivre
Le cuivre est l'un des rares métaux présents dans la nature sous une forme métallique directement utilisable. C'est un métal mou, malléable et ductile, doté d'une très grande conductivité thermique et électrique. Comme il existe à l'état de « métal natif », il est utilisé par l'homme depuis au moins 8000 av. J.-C. C'est le premier métal à avoir été fondu à partir de minerais sulfurés, mis en forme par moulage et allié intentionnellement à un autre métal.
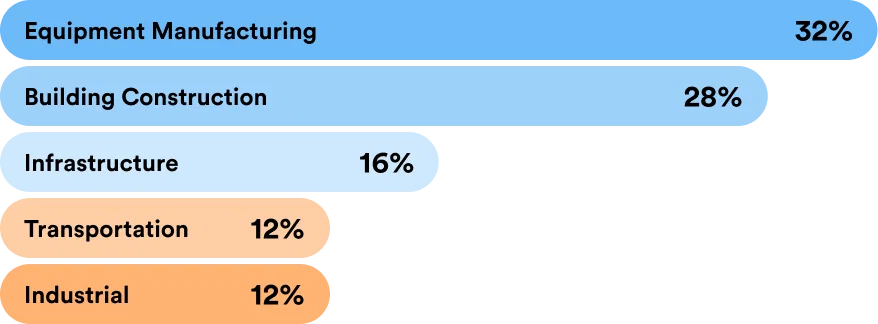
Ce métal est en outre amagnétique et conserve ses propriétés mécaniques et électriques à des températures cryogéniques. Le cuivre résiste également à l'eau douce, à la vapeur, aux solutions salines, aux sols, aux minéraux non oxydants, aux acides organiques et aux solutions caustiques. Grâce à ses propriétés, il est largement utilisé dans divers secteurs clés.

À bien des égards, l'évolution des applications du cuivre a servi d'indicateur des progrès de la civilisation humaine. Résistant, ductile et malléable, il se prête particulièrement bien au formage de tubes, au tréfilage, au repoussage et à l'emboutissage profond. Ses autres caractéristiques essentielles sont :
- La conductivité thermique
- La conductivité électrique
- La résistance à la corrosion
- La résistance à l'encrassement biologique
Découvrez notre nouvel ETC sur le cuivre
ETC sur le cuivrePrincipaux facteurs influençant les prix du cuivre
Bien que le cuivre soit utilisé depuis au moins 10 000 ans, plus de 95 % de tout le cuivre jamais extrait et fondu l'a été depuis 1900. Si l'on estime que la croûte terrestre contient plus de 5 millions d'années de cuivre, seule une infime partie de ces réserves est économiquement exploitable aux prix et avec les technologies actuels. Contrairement au pétrole et à certains autres métaux, qui semblent concentrés dans certaines régions, le cuivre se trouve partout dans le monde en quantités relativement importantes.
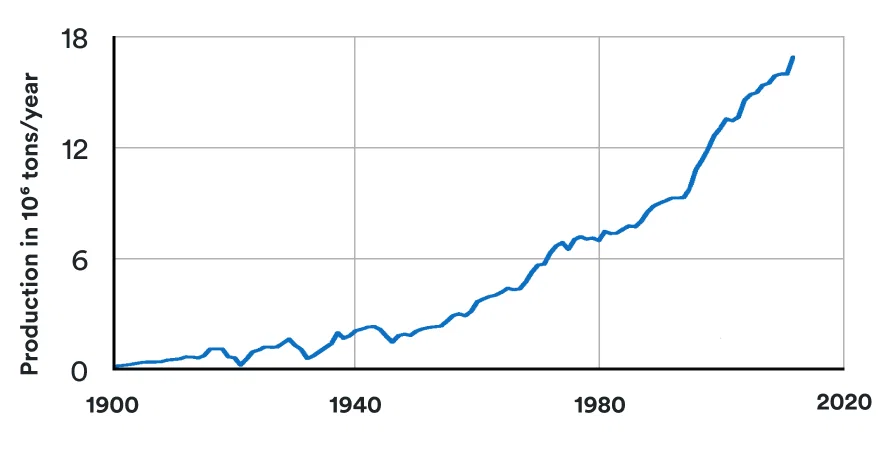

Depuis la fin de la Seconde Guerre mondiale, les prix du cuivre étaient toutefois restés relativement stables, bien qu'en légère tendance haussière, jusqu'à l'aube du nouveau millénaire.
Depuis, les prix du cuivre ont connu de forts pics et de fortes baisses.
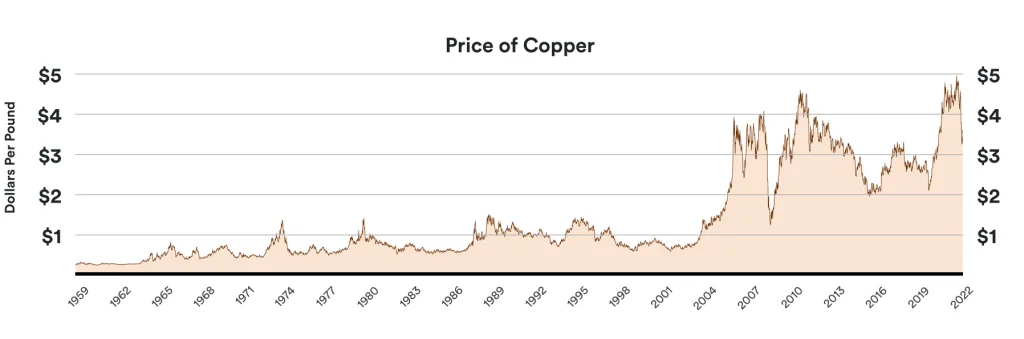
L'un des facteurs déterminants a été la forte dynamique de consommation dans les économies émergentes, qui poursuivent leur développement économique et génèrent une demande importante.
L'une des raisons pourrait être le décalage entre la provenance des minerais et l'origine du produit final raffiné.
Si le Chili est de loin le premier producteur de minerai de cuivre, la Chine est de loin la première source de cuivre raffiné. Selon le rapport des Nations unies « Metal Stocks in Society », le stock mondial de cuivre en usage dans la société s'élève à 35-55 kg par habitant. Une grande partie de ce stock se trouve dans les pays les plus développés plutôt que dans les pays les moins développés. À mesure qu'un pays se développe économiquement, sa consommation nette de cuivre par habitant augmente. Les prix du métal avaient touché un plus bas au lendemain de la crise financière de 2007-08, parallèlement aux prix du reste du secteur des matières premières. L'économie chinoise a toutefois contribué à relancer la demande de cuivre. Plus récemment, l'Inde a également pris le relais, avec une consommation de cuivre par habitant qui devrait doubler d'ici deux ans.

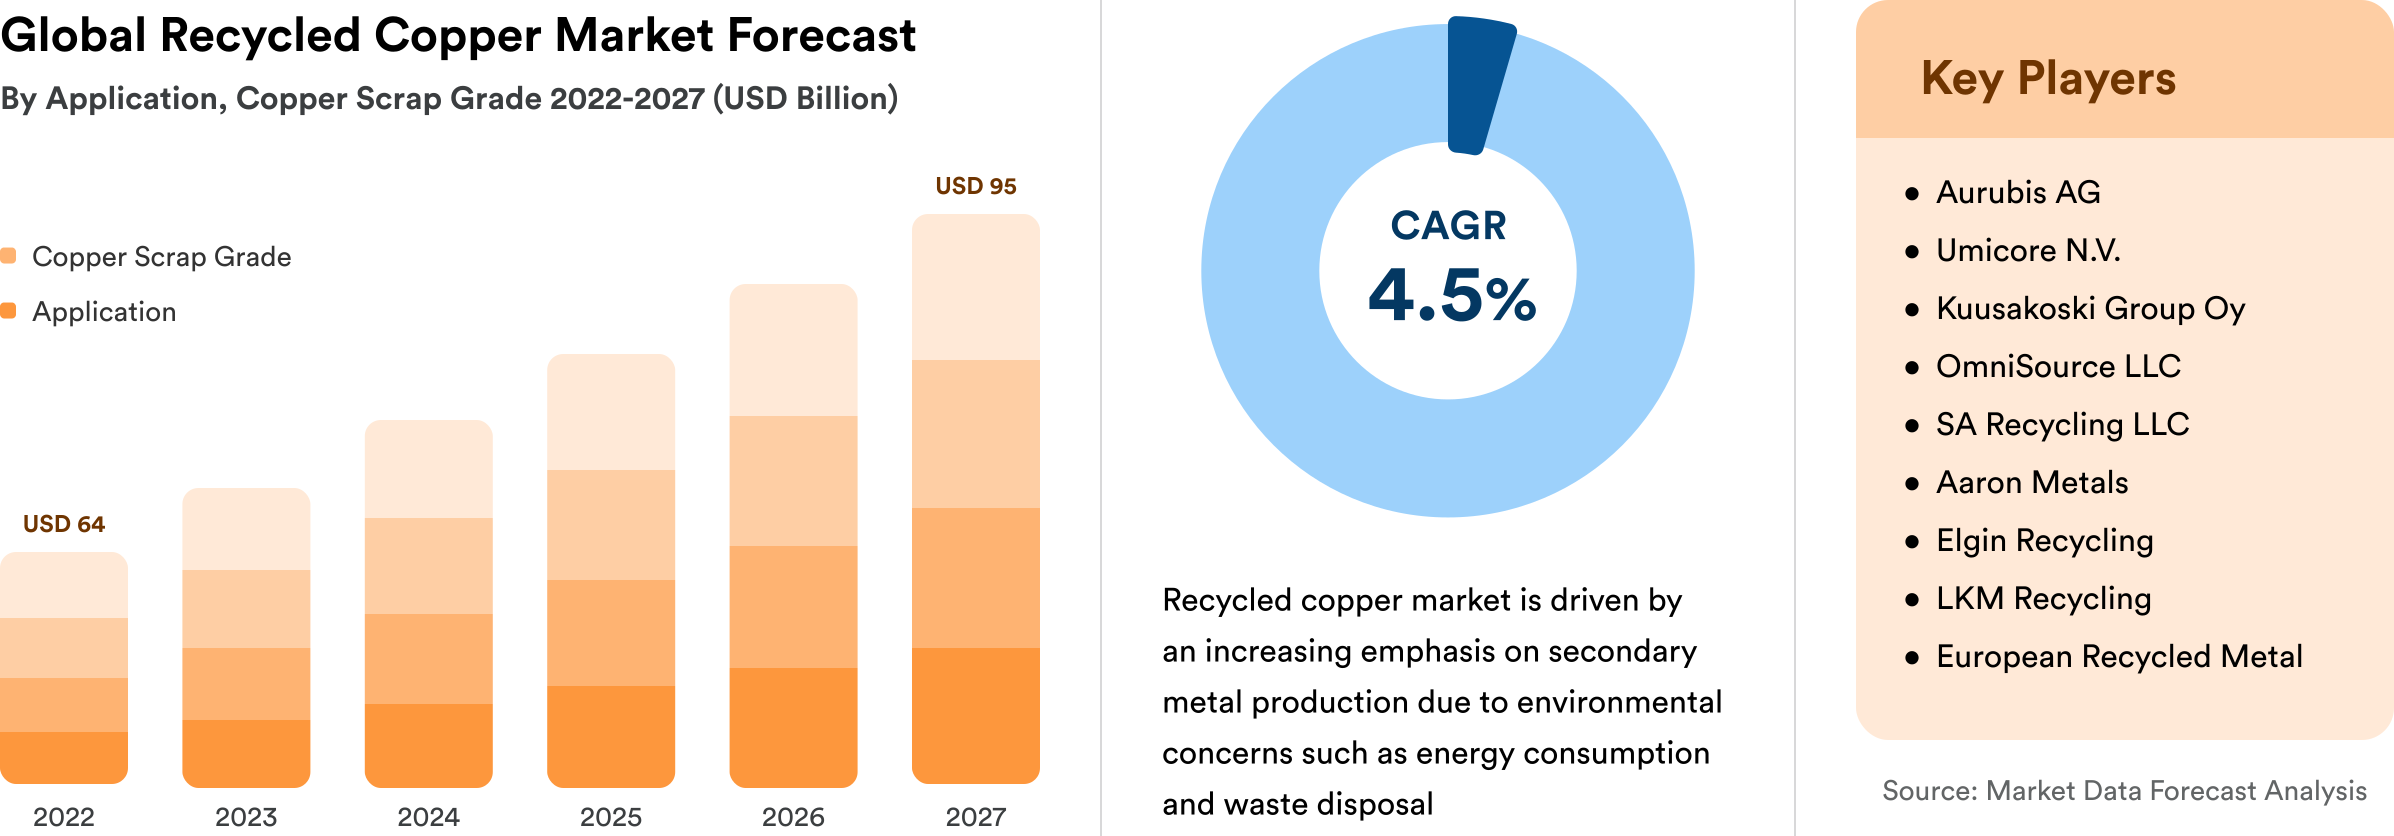
Il convient toutefois de noter que le cuivre est le troisième métal le plus recyclé en volume, après le fer et l'aluminium. On estime d'ailleurs que 80 % de tout le cuivre jamais extrait est encore utilisé aujourd'hui. Contrairement à la plupart des autres matériaux, il peut être recyclé indéfiniment sans perte de performance ni de qualité. Le procédé de recyclage du cuivre est globalement identique à celui utilisé pour l'extraire, avec moins d'étapes : les déchets de cuivre de haute pureté sont fondus dans un four, puis réduits et coulés en billettes et en lingots ; les déchets de moindre pureté sont raffinés par électrodéposition dans un bain d'acide sulfurique. Le marché mondial du cuivre recyclé est un secteur historiquement répandu et en croissance. Selon certains rapports, ce marché devrait progresser à un taux de croissance annuel composé (TCAC) de 4,5 % au cours des 3 à 5 prochaines années.
L'échelle est importante : même si le recyclage continue de gagner la reconnaissance qu'il mérite, une partie de l'évolution globale de la consommation peut encore être attribuée à une demande nouvelle plutôt qu'au remplacement de matériaux déjà existants. Les perspectives de croissance du cuivre sont particulièrement favorables dans le secteur en plein essor des énergies renouvelables, le cuivre étant utilisé comme matière première pour fabriquer des machines et des équipements comme les éoliennes et les centrales solaires. Toutefois, si les prix du cuivre augmentent, les acheteurs peuvent rechercher des solutions de substitution. Des métaux moins chers comme l'aluminium peuvent remplacer le cuivre dans les câbles électriques, le matériel électrique et les équipements de réfrigération. Le nickel, le plomb et le fer concurrencent également le cuivre comme substituts dans certains secteurs.
Investir
Il existe plusieurs moyens d'investir dans l'évolution des prix du cuivre.
De manière générale, les investisseurs peuvent envisager des actions liées au cuivre, des contrats à terme et d'options et des produits négociés en bourse.
Les investisseurs peuvent investir indirectement dans le cuivre en achetant et en négociant des actions de grandes sociétés minières comme Lundin Mining Corp, BHP Group, Freeport-McMoRan, Teck Resources, Southern Copper et Rio Tinto. Avec des réserves prouvées de cuivre de 44,8 millions de tonnes, Southern Copper est en particulier le premier détenteur mondial de réserves de cuivre déclarées.
Ces actions affichent également en général des volumes de négociation élevés.
Si la hausse des prix du cuivre peut accroître le chiffre d'affaires de ces sociétés, elle pourrait être neutralisée par la hausse des coûts d'extraction et par d'autres facteurs. En outre, à l'exception de sociétés comme Southern Copper, les autres sociétés n'extraient pas exclusivement du cuivre : presque toutes sont des groupes diversifiés, ce qui complique l'attribution de l'effet des prix élevés sur le résultat net. Remarque : il existe également, dans de nombreuses économies émergentes, un grand nombre d'autres sociétés cotées en bourse dont l'État détient une partie du capital.
Les contrats à terme sur le cuivre sont négociés dans le monde entier, notamment sur le London Metal Exchange (LME) et sur le Commodity Exchange (COMEX), qui relève du Chicago Mercantile Exchange (CME). Comme pour tous les contrats à terme sur matières premières, les spécifications comprennent une classification, une quantité et une date de livraison. À l'échéance, le contrat du COMEX donne lieu à la livraison physique de 25 000 livres de cuivre conforme à la norme « Grade 1 Electrolytic Copper Cathode » adoptée par l'American Society for Testing and Materials, tandis que le contrat du LME donne lieu à la livraison de 25 tonnes de cuivre « Grade A ».
La différence de quantité est essentielle pour comprendre quels investisseurs sont les plus présents sur ce marché. Les acteurs dominants du marché du cuivre sont généralement des sociétés minières et des distributeurs qui utilisent ces contrats pour se couvrir contre les fluctuations du prix du métal. Le contrat du CME vise à élargir la participation des investisseurs.
Les contrats d'options portent sur la même quantité que les contrats à terme correspondants. Le CME cote des contrats sur 22 mois consécutifs, tandis que le LME cote des échéances jusqu'à 63 mois.
Les ETP sur le cuivre, conçus pour répliquer la performance des contrats à terme sur le cuivre, sont négociés en bourse. Comme ils nécessitent une mise de fonds relativement moins élevée que la négociation du contrat à terme correspondant, ces produits ont toujours été appréciés des investisseurs à la recherche d'une exposition directe à l'évolution du marché du cuivre.
Les contrats à terme répliqués par ces ETP sont reportés chaque mois (c'est-à-dire transférés du contrat du mois en cours vers un autre contrat à échéance plus lointaine), ce qui offre une exposition continue aux rendements des contrats à terme sur le cuivre.
Découvrez toute notre gamme d'ETC sur matières premières
ETC sur matières premières