

Guía de materias primas
Nuestra guía ofrece una introducción a materias primas concretas, describe los principales factores que influyen en sus precios y analiza las formas en que los inversores pueden obtener exposición a ellas.
Petróleo
El petróleo es una mezcla natural de hidrocarburos que se encuentra en el subsuelo. Puede presentarse como un líquido muy viscoso o como una sustancia espesa similar al alquitrán. Su color puede variar del amarillo claro al marrón oscuro o al negro. Es una de las fuentes de combustible más utilizadas en todo el mundo.
El petróleo, así como sus derivados, se negocia a escala mundial en los mercados petroleros. Esta fuente de combustible debe refinarse antes de poder utilizarse y, una vez refinada, pasa a formar parte de la categoría de productos petrolíferos.
¿Qué productos petrolíferos se obtienen del petróleo?
Una vez extraído, el petróleo se envía a una refinería, donde sus distintos componentes se separan en productos petrolíferos utilizables. Un barril estadounidense de petróleo de 42 galones produce unos 45 galones de productos petrolíferos.
El número de productos obtenidos varía de un mes a otro y de un año a otro, ya que las refinerías ajustan la producción para satisfacer la demanda del mercado y maximizar la rentabilidad.
Visión general
El petróleo es una de las fuentes de energía más importantes a escala mundial. Debido a la importancia de esta fuente de energía, existe un amplio mercado tanto para la negociación física como para la negociación de derivados.
A escala mundial, el petróleo es una de las fuentes de combustible más importantes e, históricamente, ha representado más de un tercio del consumo energético mundial. Descubrir, extraer, transportar y refinar el crudo es un proceso largo que exige disponer de la infraestructura necesaria. Esta incluye miles de kilómetros de oleoductos que atraviesan distintos países, instalaciones de almacenamiento en los principales centros de negociación de petróleo y numerosas refinerías.
En conjunto, la industria petrolera mundial mueve billones de dólares.
El petróleo es especialmente importante para las empresas que dependen en gran medida del combustible, como las aerolíneas, los fabricantes de plásticos y las empresas agrícolas. Al ser una fuente de energía tan importante, el crudo es una de las principales importaciones y exportaciones de numerosos países. La importancia de esta materia prima da lugar a un amplio mercado financiero de petróleo y derivados del petróleo, como futuros, forwards, opciones, ETF, ETP y CFD.
La calidad del petróleo varía según su procedencia, ya que se forma de manera distinta en función de la composición geológica de cada zona. Existe en múltiples formas y su composición determina cómo se transporta y se refina.
Por lo general, el crudo se clasifica en función de sus características tanto físicas como químicas. Según su densidad, el petróleo se clasifica como ligero, medio, pesado o extrapesado. Según su contenido de azufre, se divide en las categorías ácido (sour) y dulce (sweet).
El petróleo se denomina ligero, medio o pesado en función de su densidad. La gravedad API del American Petroleum Institute (API) compara la densidad del crudo con la del agua. Una gravedad API superior a 10 indica que el petróleo es menos denso que el agua y flota en ella. Una gravedad API inferior a 10 indica que el petróleo es más denso que el agua y se hunde en ella.
El petróleo también puede denominarse ácido o dulce en función del contenido de azufre del petróleo sin refinar. Determinar el contenido de azufre del crudo es una evaluación importante de su calidad. El azufre debe eliminarse durante el refinado: de lo contrario, una vez liberado a la atmósfera, puede provocar contaminación y lluvia ácida.
Además, un alto contenido de azufre puede provocar la degradación de los metales utilizados en el proceso de refinado. Trabajar con crudo que contiene sulfuro de hidrógeno también puede resultar peligroso, ya que supone un riesgo para la respiración. El petróleo con un contenido de azufre superior al 0,5% se considera ácido; por debajo del 0,5%, se considera dulce.
Las figuras anteriores muestran la clasificación del petróleo según la gravedad API y el contenido de azufre.
Los precios del petróleo dependen en gran medida de las dos clasificaciones mencionadas. El crudo ligero es más fácil de refinar y produce mayores cantidades de gasolina y gasóleo de alta calidad. Además, fluye libremente a temperatura ambiente. Cuanto más pesado y denso es el petróleo, más difícil resulta transportarlo. El crudo clasificado como extrapesado también se denomina betún: es tan espeso que debe diluirse para poder transportarse.
El contenido de azufre también es muy importante para determinar la calidad y, por tanto, el precio del crudo. Como ya se ha indicado, el azufre debe eliminarse durante el proceso de refinado. Las grandes cantidades de azufre también generan problemas relacionados con el transporte y el tratamiento del crudo. Por estos motivos, el crudo dulce suele tener un precio más alto que el petróleo ácido.
En general, el petróleo ligero y dulce es el más deseado. Estas dos cualidades constituyen la referencia para los petróleos de calidad superior.
Sin embargo, existe otro factor muy importante que afecta al precio del crudo: el lugar de extracción. Si el crudo se extrae cerca de la costa, es mucho más fácil transportarlo a escala mundial. Si se extrae más hacia el interior, debe transportarse mediante oleoductos hasta las refinerías y, finalmente, hasta la costa si va a transportarse a escala mundial.
Para determinar el precio del petróleo, se utilizan como herramienta de fijación de precios los índices de referencia del petróleo. Existen varios precios de referencia que corresponden a petróleos concretos, cada uno con una densidad y una gravedad API propias. Los índices de referencia más utilizados son el West Texas Intermediate y el Brent. Disponer de un precio accesible que corresponde a una ubicación geográfica, una densidad y una gravedad concretas permite comparar y determinar los precios de los distintos crudos.
Dos de los índices de referencia del petróleo más populares del mundo son el “Brent Crude” y el “West Texas Intermediate” (WTI). El Brent Crude es una mezcla extraída del subsuelo del mar del Norte y es uno de los índices de referencia del petróleo para Oriente Medio, Europa y África. Dado que, en un mercado más amplio, aproximadamente dos tercios del petróleo mundial se cotizan tomando como referencia los futuros sobre Brent Crude, el Brent se considera una referencia mundial. El WTI es una mezcla de varios petróleos extraídos y procesados en Estados Unidos, por lo que se ha convertido en la referencia del mercado petrolero estadounidense.
Como el Brent se extrae en el mar, pueden transportarse rápidamente grandes volúmenes de petróleo a través de oleoductos submarinos. En cambio, dado que las reservas de WTI se encuentran principalmente en el interior, existen determinados costes adicionales que pueden influir en el coste final del petróleo producido. Sin embargo, las reservas de petróleo estadounidenses se extraen principalmente mediante nuevas tecnologías de extracción, como las técnicas de estimulación de pozos y la perforación horizontal, que por lo general se consideran más eficaces. Gracias al uso eficiente de la tecnología, el WTI se ha vuelto más barato que el Brent Crude. Históricamente, solía ocurrir lo contrario.
WTI
- Extraído de yacimientos petrolíferos de EE. UU.
- Extraído principalmente en Luisiana, Dakota del Norte y Texas
- Considerado MUY ligero y MUY dulce
- Gravedad API ≈ 39,6°
- Contenido de azufre ≈ 0,24%
- Sin salida al mar: transporte costoso
Brent
- Extraído de yacimientos del mar del Norte
- Extraído de los yacimientos petrolíferos de Brent, Forties, Oseberg y Ekofisk
- Considerado ligero y dulce
- Gravedad API ≈ 38°
- Contenido de azufre ≈ 0,40%
- Transporte marítimo: más adecuado para el transporte
Dado que no todos los crudos tienen el mismo precio, la diferencia entre el precio al contado del Brent Crude y el del WTI suele ser objeto de interés para los inversores profesionales. Esta diferencia se conoce como diferencial Brent/WTI.
La macroeconomía mundial, junto con las consideraciones de oferta y demanda, también afecta al precio del petróleo. Por ejemplo, una serie de medidas sobre precios adoptadas por Arabia Saudí y Rusia desembocaron en 2020 en un episodio conocido como el desplome de la OPEP, en el que tanto el precio del Brent Crude como el del WTI se desplomaron (con el WTI mucho más afectado).
A continuación llegaron la pandemia de COVID-19 y las diversas restricciones a la movilidad, que provocaron un “shock de demanda” sin precedentes: las instalaciones de almacenamiento de petróleo estaban llenas y los petroleros permanecían atracados con la carga completa en todo el mundo (a veces durante días), mientras la producción de los principales productores de petróleo se mantenía elevada.
El exceso de oferta resultante provocó un enorme desplome de los precios, que afectó especialmente al WTI. Por primera vez en la historia, el WTI entró en terreno negativo y llegó a un mínimo de -38 USD antes de recuperarse rápidamente.
Dado que tanto el WTI como el Brent se utilizan principalmente para refinar gasolina, los factores económicos pesan mucho en sus perspectivas: en un escenario de recesión, suele esperarse un descenso del consumo de gasolina, lo que implica que el Brent y el WTI tenderían a la baja. Desde el punto de vista de la oferta, el precio sube si se recorta la producción en relación con la oferta actual.
Los contratos sobre WTI Crude Oil más negociados cotizan en el NYMEX. La bolsa principal del Brent Crude es Intercontinental Exchange (ICE), aunque CME Group también cotiza un contrato sobre Brent Crude, si bien con un volumen mucho menor.
En resumen, la calidad del petróleo no es el único factor que se tiene en cuenta en la fijación de precios. La ubicación, la logística de entrega y la oferta y la demanda mundiales también influyen en la negociación del petróleo.
Principales factores que influyen en los precios del petróleo
Los precios del petróleo pueden fluctuar de forma amplia y rápida: del terreno negativo en 2020 a más de 90 USD por barril menos de dos años después. Los precios del crudo reaccionan a muchas variables, entre ellas las perspectivas de oferta y demanda y el riesgo percibido de perturbaciones en el mercado. El crecimiento económico puede impulsar la demanda de petróleo, mientras que las desaceleraciones tienden a reducir la demanda y los precios.
La Organización de Países Exportadores de Petróleo (OPEP) es una alianza internacional de exportadores de crudo que negocia cuotas de exportación para sus miembros con el fin de influir en la oferta mundial. Una de las razones por las que los precios del crudo pueden ser volátiles es que la oferta y la demanda son relativamente inelásticas, es decir, reaccionan con lentitud a las señales de precios, por lo que se necesitan movimientos de precios más amplios para devolver el equilibrio al mercado.
Otros factores que influyen en los precios del petróleo son las existencias, la capacidad de producción excedentaria, los riesgos geopolíticos, la actividad de negociación en el mercado de futuros, la inversión en materias primas, los tipos de cambio y la situación de los mercados de renta variable.
La producción total de petróleo de la OPEP es un factor importante que afecta a los precios del petróleo. La OPEP gestiona activamente la producción de petróleo de sus miembros mediante la fijación de objetivos de producción. Cuando los miembros de la OPEP acuerdan reducir los objetivos de producción, los precios del crudo suelen subir, y viceversa.
Los miembros de la OPEP producen alrededor del 40% del petróleo mundial y exportan alrededor del 60% del total del petróleo comercializado a escala internacional. Por ello, las decisiones de la OPEP tienen una gran influencia en los precios mundiales del petróleo.
Desde hace décadas, la OPEP intenta influir en los precios mundiales del petróleo limitando la oferta de crudo. Los gobiernos, las compañías petroleras y los especuladores siguen muy de cerca cada decisión de la OPEP.
En 2016, en gran medida como respuesta a la drástica caída de los precios del petróleo provocada por el fuerte aumento de la producción estadounidense de petróleo de esquisto (shale oil), la OPEP firmó un acuerdo con otros 10 países productores de petróleo para crear lo que hoy se conoce como OPEP+. Entre estos 10 países figuraba Rusia, tercer productor mundial de petróleo en 2022, con el 13% de la producción mundial total. La nueva alianza OPEP+ tiene un impacto aún mayor en los precios del petróleo.
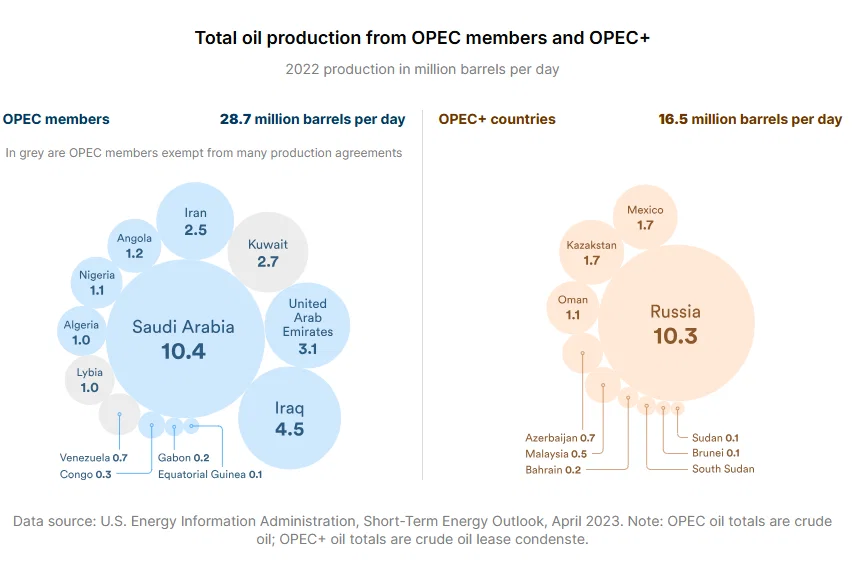
La producción de petróleo de los países que no pertenecen a la Organización de Países Exportadores de Petróleo representa actualmente alrededor del 60% de la producción mundial de petróleo.
A diferencia de la producción de la OPEP, que está sujeta a una coordinación central y en manos de compañías petroleras nacionales, los productores no pertenecientes a la OPEP toman decisiones independientes sobre la producción de petróleo.
Los productores de los países no pertenecientes a la OPEP suelen considerarse precio-aceptantes (price takers), que responden a los precios del mercado en lugar de intentar influir en ellos gestionando la producción. Los productores no pertenecientes a la OPEP tienden a producir a plena capacidad o cerca de ella y disponen de poca capacidad excedentaria. Unos niveles más bajos de oferta no OPEP tienden a ejercer presión al alza sobre los precios del petróleo, ya que la oferta mundial disminuye.
Dado que el mundo sigue dependiendo del petróleo, su precio depende en gran medida del ritmo de crecimiento económico, que afecta directamente a la demanda. Un fuerte crecimiento económico y la producción industrial tienden a impulsar la demanda de petróleo. Otros factores importantes que afectan a la demanda de petróleo son el transporte (tanto comercial como particular), el crecimiento demográfico y los cambios estacionales.
Por ejemplo, el consumo de petróleo aumenta durante las temporadas de viajes de verano y en invierno, cuando se consume más combustible para calefacción. El transporte comercial y particular requiere grandes cantidades de petróleo y está directamente vinculado a la situación económica. Por tanto, los niveles actuales y previstos de actividad económica influyen en gran medida en la demanda mundial de petróleo y en sus precios.
Las existencias actúan como punto de equilibrio entre la oferta y la demanda. En los periodos en los que la producción supera el consumo, el petróleo y los productos petrolíferos pueden almacenarse para su uso futuro previsto. Durante las recesiones económicas, la demanda cae, lo que provoca un aumento de las existencias.
En los periodos en los que el consumo supera la producción, la oferta puede complementarse recurriendo a las existencias para satisfacer la demanda. Dada la incertidumbre de la oferta y la demanda, las existencias de petróleo se consideran una medida de precaución.
Los participantes del mercado no solo compran y venden cantidades físicas de petróleo, sino que también negocian contratos de entrega futura de petróleo y otros derivados energéticos.
Una de las funciones de los mercados de futuros es la formación de precios y, como tales, estos mercados contribuyen a influir en los precios del petróleo.
Inversión
Los inversores pueden invertir de varias formas, tanto directas como indirectas, y la mayoría de ellas no exigen poseer petróleo físico.
En líneas generales, los inversores pueden invertir en acciones relacionadas con el petróleo, contratos de futuros y opciones y productos cotizados.
Los inversores pueden invertir indirectamente en petróleo comprando acciones de compañías petroleras, como Exxon Mobil, Royal Dutch Shell, BP o Saudi Aramco, entre otras. No obstante, los inversores deben tener en cuenta que la correlación entre los precios al contado del petróleo y los precios de las acciones de estas compañías puede ser débil.
Aunque el precio del barril de petróleo afecta evidentemente a los ingresos de una compañía energética, los factores específicos de cada valor, como los costes de exploración y producción, el endeudamiento y los riesgos operativos, también pueden influir en el precio de las acciones.
Muchos de los grandes actores del sector tienen dos áreas de negocio. Las operaciones de exploración y producción se conocen como “negocio upstream”, mientras que las operaciones de refinado, petroquímica y venta minorista de combustibles se denominan “negocio downstream”.
Cuando sube el precio del petróleo, los ingresos del negocio upstream pueden aumentar, pero los beneficios globales pueden verse compensados por el aumento de los costes y la reducción de los márgenes de las operaciones downstream. Por tanto, aunque los inversores pudieran predecir con exactitud los movimientos del precio del petróleo, no existe ninguna garantía de que la compañía energética siga la misma evolución.
Los futuros son un tipo de contrato derivado por el que se acuerda comprar o vender una materia prima en una fecha futura determinada y a un precio determinado, y se negocian en mercados de futuros. Los futuros sobre petróleo WTI y Brent cotizan en mercados de Estados Unidos y Europa. Gracias a su liquidez y a la transparencia de sus precios, estos contratos se utilizan como principal referencia internacional de precios. Los futuros sobre petróleo WTI se negocian en New York Mercantile Exchange (NYMEX), mientras que la bolsa principal del Brent Crude es Intercontinental Exchange (ICE).
Los futuros sobre petróleo son contratos financieros en los que un comprador y un vendedor acuerdan intercambiar 1.000 barriles de petróleo por contrato a un precio fijo establecido para una fecha futura. Los futuros sobre petróleo imponen al comprador la obligación de comprar la materia prima subyacente, y al vendedor la obligación de venderla, al vencimiento del contrato o antes.
Antes del vencimiento, un operador de futuros tiene tres opciones: cerrar la posición, realizar un rollover o proceder a la liquidación.
Cerrar o liquidar una posición es un método habitual para salir de una operación, que permite al operador materializar todas las ganancias o pérdidas sin recibir la entrega física ni la liquidación en efectivo.
El rollover consiste en trasladar la posición del contrato del mes más próximo (front month) a otro contrato con vencimiento posterior.
Si el operador no ha cerrado ni renovado su posición antes del vencimiento del contrato, este vencerá y el operador procederá a la liquidación física o en efectivo.
Por lo general, los contratos de futuros se cierran justo antes del vencimiento y se abren contratos nuevos para evitar la entrega o la liquidación en efectivo, lo que garantiza el mantenimiento de una exposición continua.
Los ETP sobre petróleo son instrumentos financieros que se negocian en bolsa y están diseñados para replicar la rentabilidad de los futuros sobre petróleo. Estos productos son muy populares porque permiten a los inversores obtener una exposición directa al mercado del petróleo con un capital relativamente menor que el que requiere la negociación de futuros sobre materias primas, para la que se necesita una cuenta de negociación de futuros con un capital mínimo más elevado y requisitos de margen considerables.
Los contratos de futuros que replican los ETP sobre petróleo se renuevan (rollover) cada mes, lo que proporciona una exposición continua a la rentabilidad de los futuros sobre petróleo.
Descubra toda nuestra gama de ETC sobre materias primas
ETC sobre materias primasGas natural
El gas natural es un combustible fósil de origen natural compuesto principalmente por metano, junto con cantidades menores de otros hidrocarburos, gases traza e impurezas. Las reservas de gas natural se encuentran en las profundidades de la tierra, cerca de otros yacimientos de hidrocarburos sólidos y líquidos, como el carbón y el petróleo. El gas natural no se utiliza en estado puro, sino que se procesa y se convierte en un combustible más limpio. Durante el procesamiento del gas natural se extraen muchos subproductos de uso generalizado, como propano, etano, butano, dióxido de carbono o nitrógeno, entre otros.
Estados Unidos es, con diferencia, el mayor consumidor de gas natural, seguido de Rusia y China. El mayor país productor de gas también es Estados Unidos, seguido de Rusia, con una caída significativa del volumen en el caso del tercer productor, Irán. La referencia del sector para el gas natural son los futuros sobre gas natural Henry Hub, que se negocian en Chicago Mercantile Exchange.
Descubra nuestro nuevo ETC sobre gas natural
ETC sobre gas naturalVisión general
El gas natural se utiliza para la generación de electricidad, la calefacción, la refrigeración, la cocina, el transporte y como materia prima para diversas industrias. Sigue siendo uno de los combustibles fósiles más utilizados en el mundo. A pesar de la transición hacia las energías renovables, es probable que siga siendo una parte importante del mix energético durante algún tiempo.
El gas natural se considera un combustible fósil de combustión más limpia que el carbón y el petróleo, ya que emite menos gases de efecto invernadero y contaminantes al quemarse. En su estado natural, el gas natural es inodoro e incoloro. Es uno de los combustibles fósiles más abundantes del mundo, con importantes reservas en diversas regiones, y es la tercera materia prima más negociada a escala mundial.
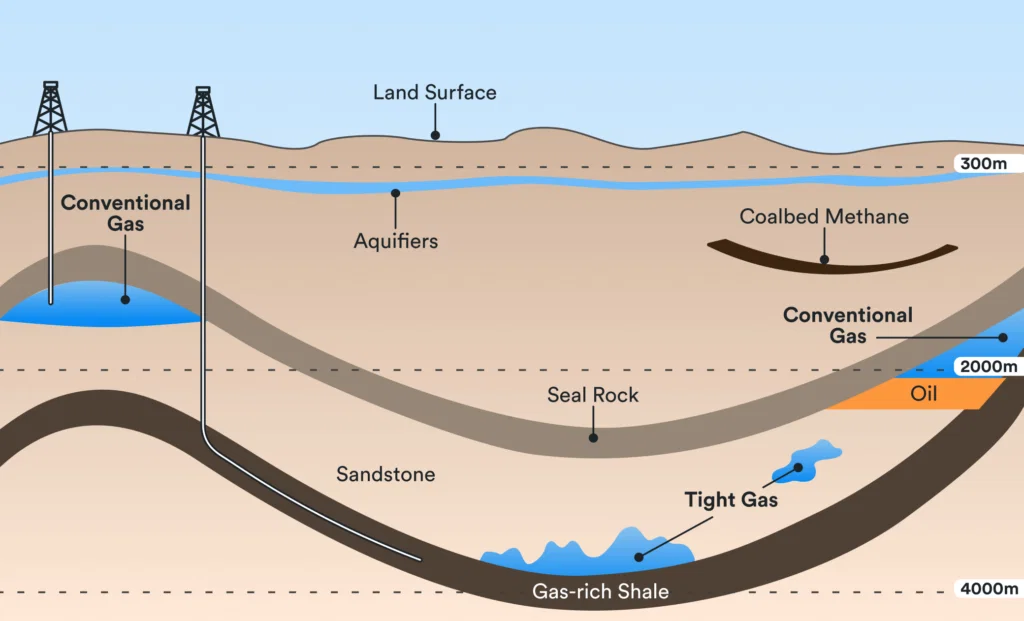
El gas natural se extrae mediante diversos métodos en función de la geología y puede proceder de varias fuentes:
- El gas natural convencional está atrapado en yacimientos de roca porosa, como la arenisca, y es fácil de producir con métodos de perforación tradicionales.
- El gas natural no convencional se encuentra en formaciones de roca compacta (no porosa), como el esquisto. Estos recursos se recuperan combinando la perforación horizontal y la fracturación hidráulica.
Principales factores que influyen en los precios del gas natural
El mercado del gas natural es complejo y dinámico, con cambios constantes y elementos imprevisibles. Dado que existen pocas alternativas a corto plazo al gas natural como combustible para la calefacción y la generación de electricidad, los cambios en la oferta o la demanda pueden provocar grandes oscilaciones de los precios. Los principales factores de oferta que afectan a los precios del gas natural son la producción, los volúmenes de importaciones y exportaciones y los niveles de existencias almacenadas. Por lo general, los aumentos de la oferta ejercen presión a la baja sobre los precios, mientras que las disminuciones de la oferta tienden a impulsarlos al alza.
Los precios más altos tienden a fomentar la producción de gas natural, las importaciones desde fuentes de menor precio y las ventas procedentes de las existencias almacenadas. Los descensos de precios suelen tener el efecto contrario. El nivel de gas natural en los almacenamientos subterráneos influye mucho en la oferta total. El almacenamiento ayuda a cubrir los aumentos de la demanda estacionales y repentinos que la producción nacional y las importaciones no podrían atender por sí solas. El almacenamiento de gas natural en los periodos de baja demanda contribuye a garantizar que haya suficiente gas natural disponible en los periodos de alta demanda.
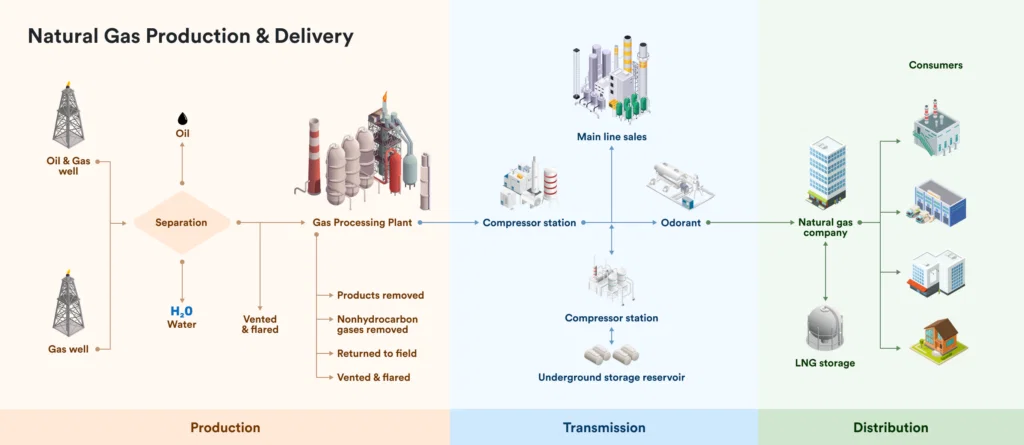
Los principales factores de demanda que afectan a los precios del gas natural son los niveles de consumo, la meteorología, la situación económica y los precios del petróleo. El calor y el frío tienden a aumentar la demanda de refrigeración y calefacción, lo que por lo general incrementa la demanda de gas natural y, por tanto, su precio. La situación económica influye en la demanda de gas natural, especialmente por parte de los fabricantes. A medida que crece la economía, también aumentan la demanda y, en consecuencia, el precio del gas natural.
El uso de los recursos naturales por parte de las compañías energéticas y las actividades industriales cambia periódicamente en función de la disponibilidad y el precio. Por lo general, estas empresas intentan aprovechar la fuente de combustible natural más barata para controlar sus propios costes de producción. Debido a la interrelación de los mercados de combustibles, como el petróleo, el gas natural y el carbón, un mayor interés por cualquiera de ellos reduce el precio de los demás.
Inversión
Comprar acciones de una empresa es una de las formas más convencionales de obtener cierta exposición a una materia prima. Muchas empresas que se dedican a la exploración o la producción de gas natural también se centran en el petróleo, por lo que puede resultar difícil encontrar acciones con una exposición exclusiva al gas natural. Además, es fundamental que los inversores sepan si la empresa ha entrado en fase de producción o si todavía se encuentra en fase de perforación y exploración.
El tipo de proyecto también es importante, ya que la producción tradicional es muy diferente de la fracturación hidráulica. Las asociaciones también son habituales en el sector, por lo que los inversores deben saber si una empresa es la única propietaria de su proyecto o si forma parte de una empresa conjunta (joint venture). En general, las actividades de refinado y distribución pueden frenar el valor bursátil de una empresa y no siempre crecen al mismo ritmo que el precio de la materia prima.
Los inversores que deseen evitar por completo el riesgo asociado a las empresas productoras de gas natural pueden invertir directamente en futuros sobre gas natural. El gas natural es uno de los tres mayores contratos de futuros sobre materias primas físicas del mundo. Los futuros sobre gas natural del NYMEX están estrechamente vinculados al mercado al contado. Los futuros son contratos financieros derivados que obligan a las partes a intercambiar una materia prima en una fecha futura y a un precio predeterminados. Esta herramienta de inversión directa es muy volátil y requiere una inversión inicial elevada, por lo que puede no ser adecuada para los inversores minoristas.
Los inversores que se planteen invertir en futuros sobre gas natural deben saber que estos contratos son muy líquidos y extremadamente activos a lo largo de la semana.
La negociación de futuros sobre gas natural suele ser más intensa los jueves, cuando el Departamento de Energía de EE. UU. publica su informe semanal sobre las existencias de gas natural almacenadas. Entre los principales contratos de futuros sobre gas natural figuran los Henry Hub Natural Gas Futures, los E-mini Natural Gas Futures y los Delivered Natural Gas Futures.
Los ETP sobre gas natural se negocian en bolsa y son una opción adecuada para los inversores que desean obtener una exposición directa al mercado del gas natural con un capital relativamente menor que el que requiere la negociación de futuros, para la que se necesita un capital mínimo más elevado y requisitos de margen considerables.
Los ETP sobre gas natural no poseen la materia prima física, sino que compran contratos de futuros sobre gas natural que se negocian en un mercado de materias primas. Los contratos de futuros que replican los ETP sobre gas natural se renuevan (rollover) cada mes, lo que proporciona una exposición continua a la rentabilidad de los futuros sobre gas natural.
Descubra toda nuestra gama de ETC sobre materias primas
ETC sobre materias primasCobre
El cobre es uno de los pocos metales que se encuentran en la naturaleza en una forma metálica directamente utilizable. Es un metal blando, maleable y dúctil, con una conductividad térmica y eléctrica muy elevada. Dado que existe en estado nativo, el ser humano lo utiliza al menos desde el año 8000 a. C. Es el primer metal que se fundió a partir de minerales sulfurados, que se moldeó mediante colada y que se alió intencionadamente con otro metal.
Además, este metal no es magnético y conserva sus propiedades mecánicas y eléctricas a temperaturas criogénicas. El cobre también resiste el agua dulce, el vapor, las soluciones salinas, los suelos, los minerales no oxidantes, los ácidos orgánicos y las soluciones cáusticas. Gracias a sus propiedades, se utiliza ampliamente en diversas industrias clave.
En muchos sentidos, la evolución de las aplicaciones del cobre ha sido un indicador del progreso de la civilización humana. Al ser resistente, dúctil y maleable, es muy adecuado para el conformado de tubos, el trefilado de alambre, el repujado y la embutición profunda. Otras características clave son:
- Conductividad térmica
- Conductividad eléctrica
- Resistencia a la corrosión
- Resistencia a la bioincrustación
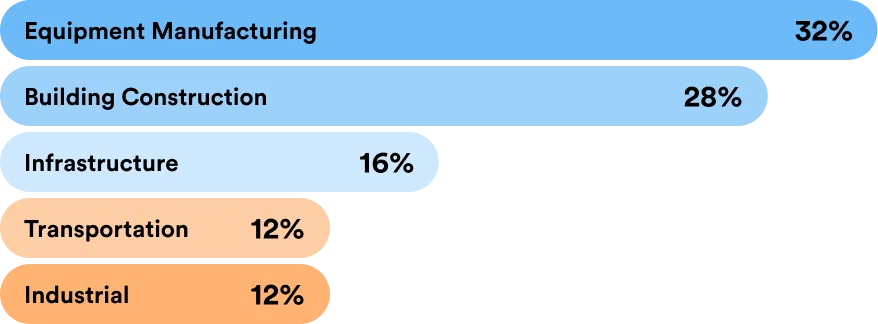
Descubra nuestro nuevo ETC sobre cobre
ETC sobre cobrePrincipales factores que influyen en los precios del cobre
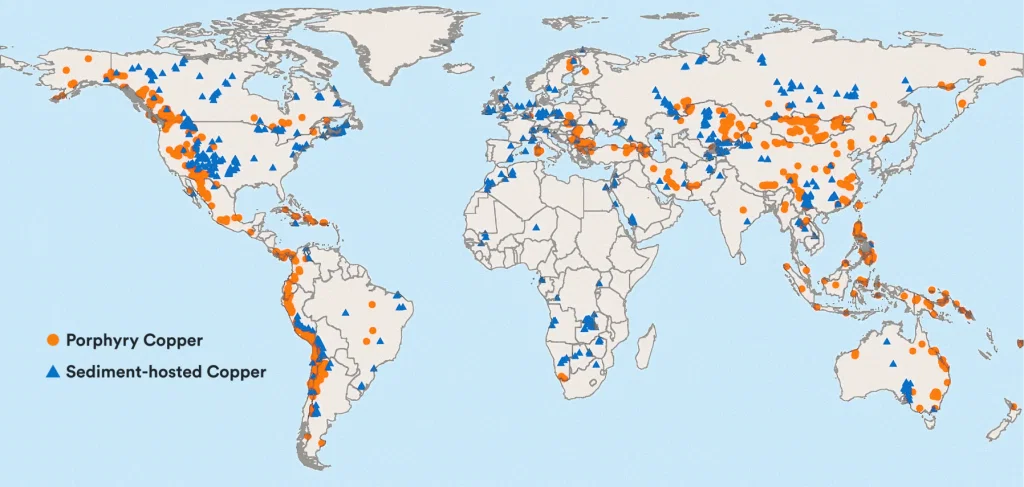
Aunque el cobre se utiliza desde hace al menos 10.000 años, más del 95% de todo el cobre extraído y fundido en la historia se ha extraído desde 1900. Aunque se calcula que la corteza terrestre contiene cobre suficiente para más de 5 millones de años, solo una pequeñísima fracción de estas reservas es económicamente viable con los precios y las tecnologías actuales. A diferencia del petróleo y de algunos otros metales, que parecen concentrarse en determinadas regiones, el cobre puede encontrarse en todo el mundo en cantidades relativamente considerables.
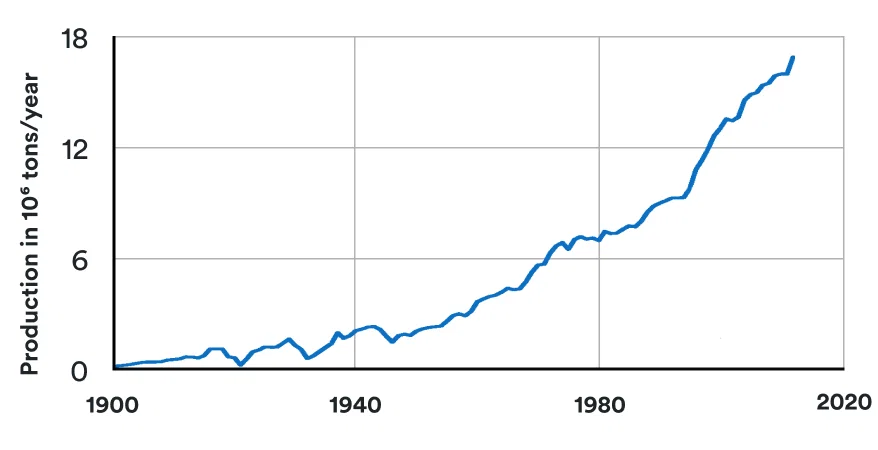
Sin embargo, desde el final de la Segunda Guerra Mundial, los precios del cobre se habían mantenido relativamente estables, aunque con una ligera tendencia alcista, hasta el comienzo del nuevo milenio.
Desde entonces, los precios del cobre han registrado fuertes máximos y mínimos.
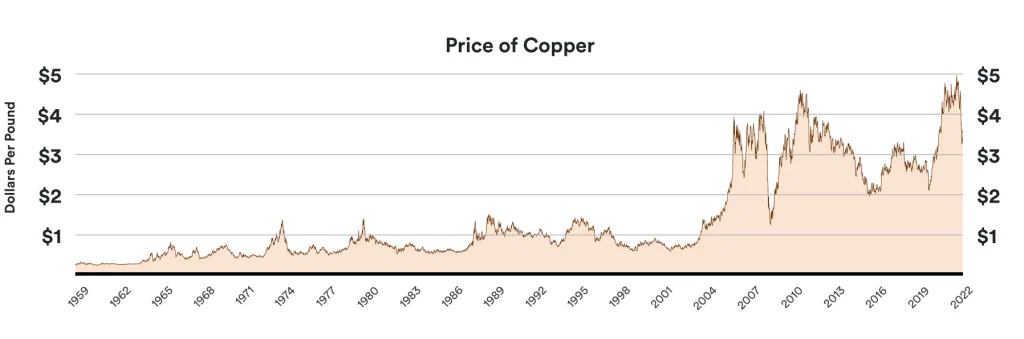
Un factor importante ha sido la fuerte tendencia del consumo en las economías emergentes, que siguen desarrollándose económicamente y generando una demanda considerable.
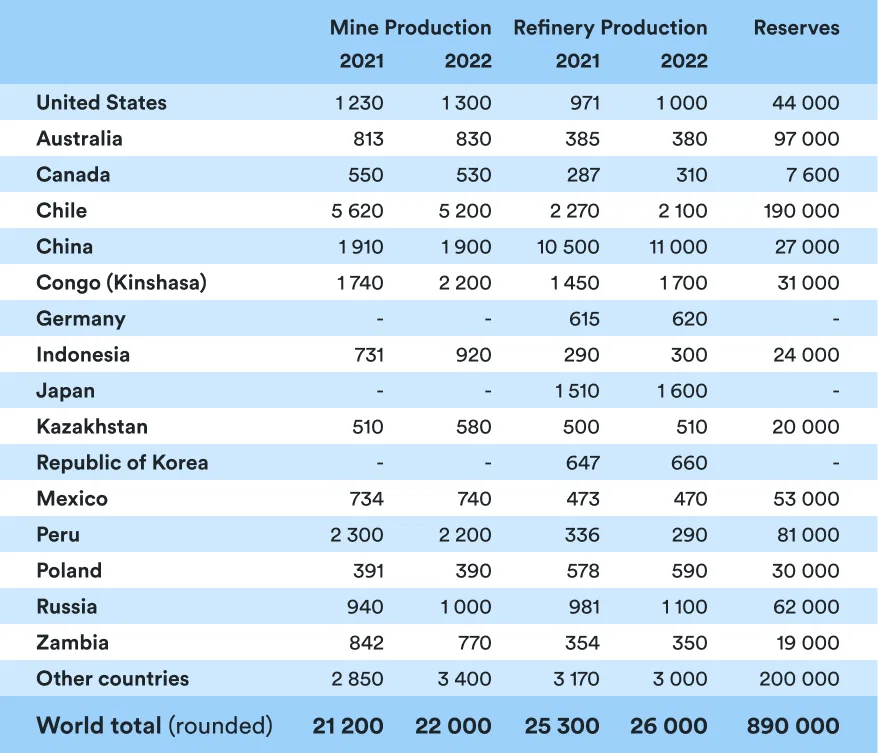
Uno de los motivos podría ser la disparidad entre el origen de los minerales y el origen del producto final refinado.
Aunque Chile es, con diferencia, el mayor productor de mineral de cobre, China es, con diferencia, el mayor origen del cobre refinado. Según el informe de las Naciones Unidas “Metal Stocks in Society”, el stock mundial per cápita de cobre en uso en la sociedad es de 35-55 kg. Gran parte de este stock se encuentra en los países más desarrollados y no en los menos desarrollados. A medida que un país se desarrolla económicamente, su consumo neto per cápita de cobre aumenta. Los precios del metal tocaron fondo tras la crisis financiera de 2007-08, junto con los precios del resto del sector de las materias primas. Sin embargo, la economía china contribuyó a reactivar la demanda de cobre. Recientemente, la India también ha tomado el relevo, con un consumo per cápita de cobre que se espera que se duplique en dos años.
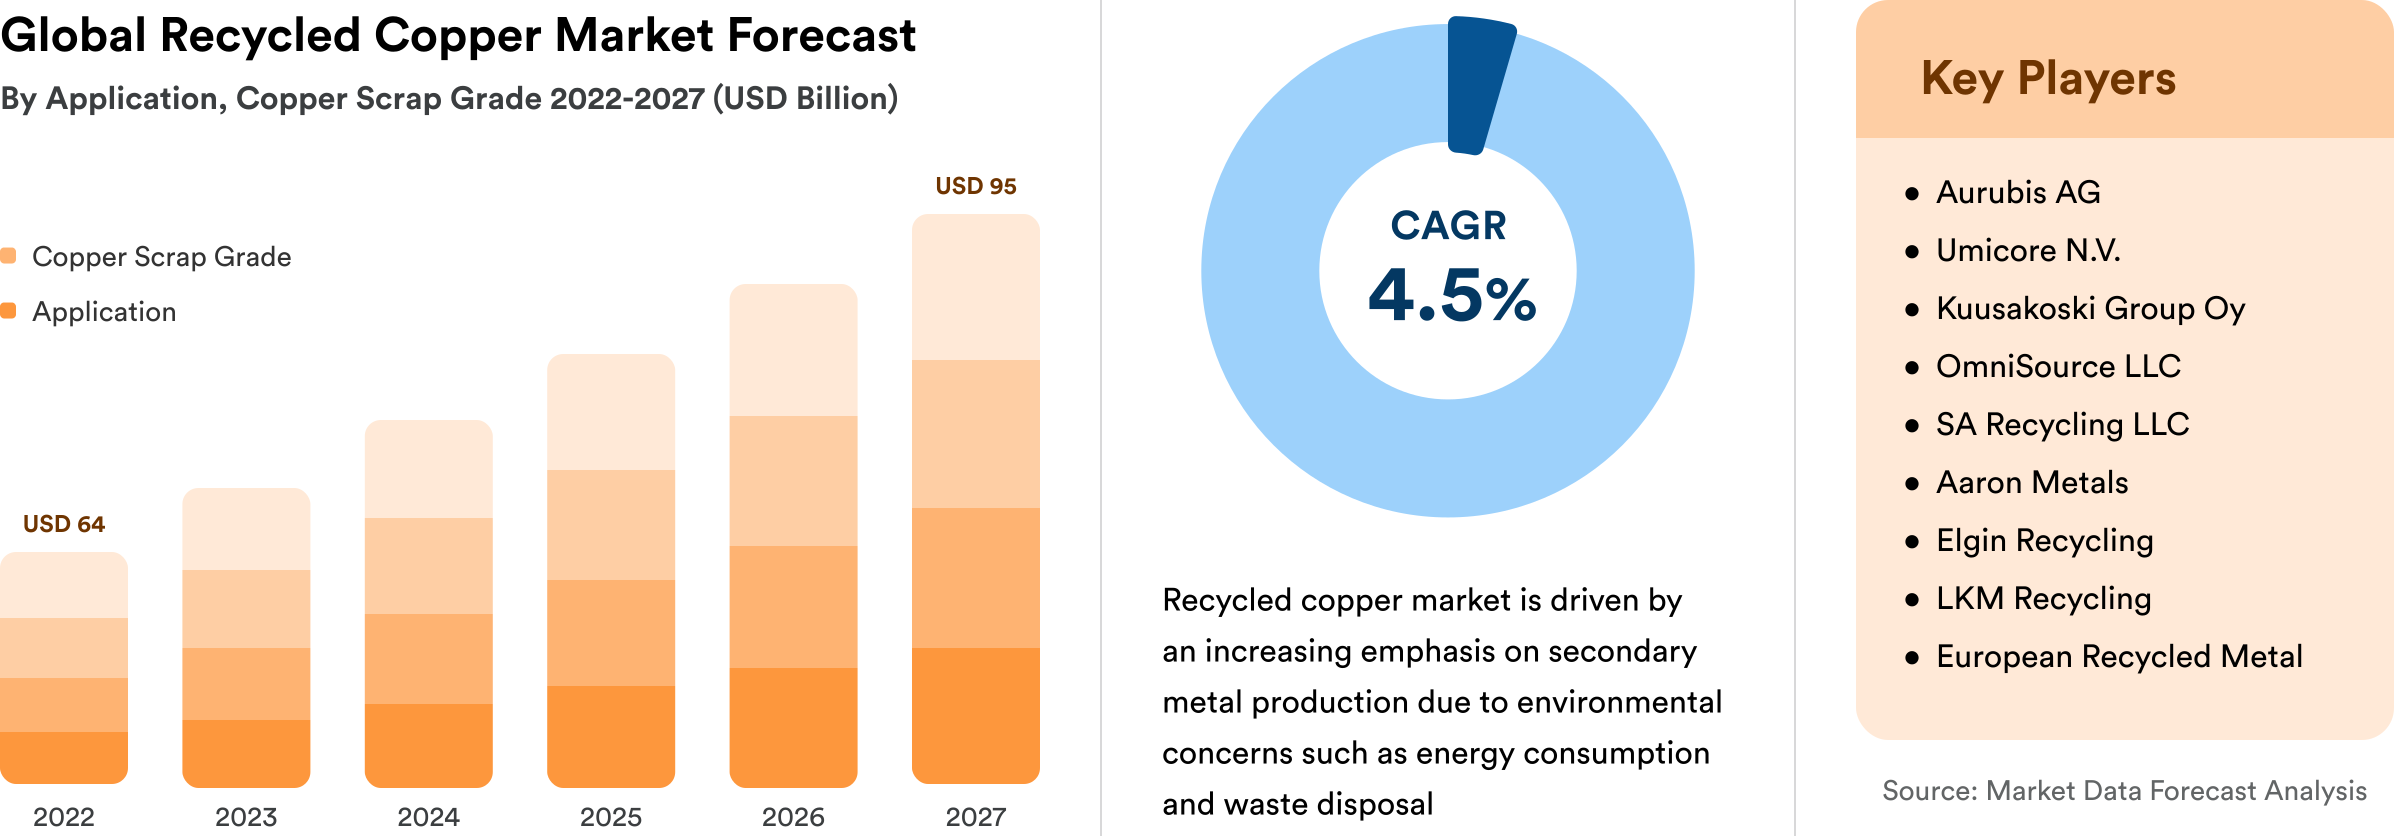
No obstante, cabe señalar que el cobre es el tercer metal más reciclado en volumen, después del hierro y el aluminio. De hecho, se calcula que el 80% de todo el cobre extraído en la historia sigue en uso hoy en día. A diferencia de la mayoría de los demás materiales, puede reciclarse indefinidamente sin perder rendimiento ni cualidades. El proceso de reciclaje del cobre es, en líneas generales, el mismo que se utiliza para extraerlo, aunque con menos pasos: la chatarra de cobre de alta pureza se funde en un horno y, a continuación, se reduce y se cuela en palanquillas y lingotes; la chatarra de menor pureza se refina mediante electrodeposición en un baño de ácido sulfúrico. El mercado mundial del cobre reciclado es un sector históricamente extendido y en crecimiento. Según algunos informes, se prevé que el mercado crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5% en los próximos 3-5 años.
La escala es importante: aunque el reciclaje sigue ganando el reconocimiento que merece, una parte de la tendencia general del consumo todavía puede atribuirse a la nueva demanda y no a la reposición de material ya existente. Las perspectivas de crecimiento del cobre son especialmente favorables en el pujante sector de las energías renovables, ya que el cobre se utiliza como materia prima para fabricar máquinas y equipos, como aerogeneradores y plantas solares. Sin embargo, si los precios del cobre suben, los compradores pueden buscar sustitutos. Metales más baratos, como el aluminio, pueden sustituir al cobre en los cables de alimentación, los equipos eléctricos y los equipos de refrigeración. El níquel, el plomo y el hierro también compiten con el cobre como sustitutos en algunas industrias.
Inversión
Existen varias formas de invertir en la evolución de los precios del cobre.
En líneas generales, los inversores pueden considerar acciones relacionadas con el cobre, contratos de futuros y opciones y productos cotizados.
Los inversores pueden invertir indirectamente en cobre comprando y negociando acciones de grandes empresas mineras, como Lundin Mining Corp, BHP Group, Freeport-McMoRan, Teck Resources, Southern Copper y Rio Tinto. Con unas reservas probadas de cobre de 44,8 millones de toneladas, Southern Copper es, en particular, el mayor poseedor de reservas de cobre declaradas del mundo.
Estos valores también suelen registrar elevados volúmenes de negociación.
Aunque la subida de los precios del cobre puede impulsar los ingresos de estas empresas, este efecto podría verse compensado por el aumento de los costes de extracción y por otros factores. Además, salvo casos como el de Southern Copper, las demás empresas no extraen exclusivamente cobre: casi todas son entidades diversificadas, lo que complica atribuir a los precios elevados su efecto en el resultado final. Nota: en muchas economías emergentes existe también un gran número de otras empresas que cotizan en bolsa y cuentan con cierto grado de participación estatal.
Los contratos de futuros sobre cobre se negocian en todo el mundo a través de mercados como London Metal Exchange (LME) y Commodity Exchange (COMEX), dependiente de Chicago Mercantile Exchange (CME). Como en todos los contratos de futuros sobre materias primas, las especificaciones incluyen una clasificación, una cantidad y una fecha de entrega. Al vencimiento, el contrato del COMEX entrega físicamente 25.000 libras de cobre conforme a la norma “Grade 1 Electrolytic Copper Cathode” adoptada por la American Society for Testing and Materials, mientras que el contrato del LME entrega 25 toneladas de cobre “Grade A”.
La diferencia de cantidad es clave para entender cuáles son los inversores más implicados en el mercado. Los participantes dominantes en el mercado del cobre suelen ser empresas mineras y distribuidores que utilizan estos contratos para cubrirse frente a las fluctuaciones del precio del metal. El contrato del CME pretende ampliar la participación de los inversores.
Los contratos de opciones tienen la misma cantidad que sus futuros correspondientes. El CME cotiza contratos para 22 meses consecutivos, mientras que el LME cotiza vencimientos de hasta 63 meses.
Los ETP sobre cobre, diseñados para replicar la rentabilidad de los futuros sobre cobre, se negocian en bolsa. Como requieren un desembolso de capital relativamente menor que la negociación del contrato de futuros correspondiente, estos productos han sido históricamente populares entre los inversores interesados en una exposición directa a la evolución del mercado del cobre.
Los contratos de futuros que replican estos ETP se renuevan cada mes (es decir, se trasladan del contrato del mes en curso a otro contrato con vencimiento posterior), lo que proporciona una exposición continua a la rentabilidad de los futuros sobre cobre.
Descubra toda nuestra gama de ETC sobre materias primas
ETC sobre materias primas