투자 시 귀하의 자본은 위험에 노출됩니다. 투자금 전액을 잃을 수 있습니다. 전체 위험 고지는 여기에서 확인하십시오.
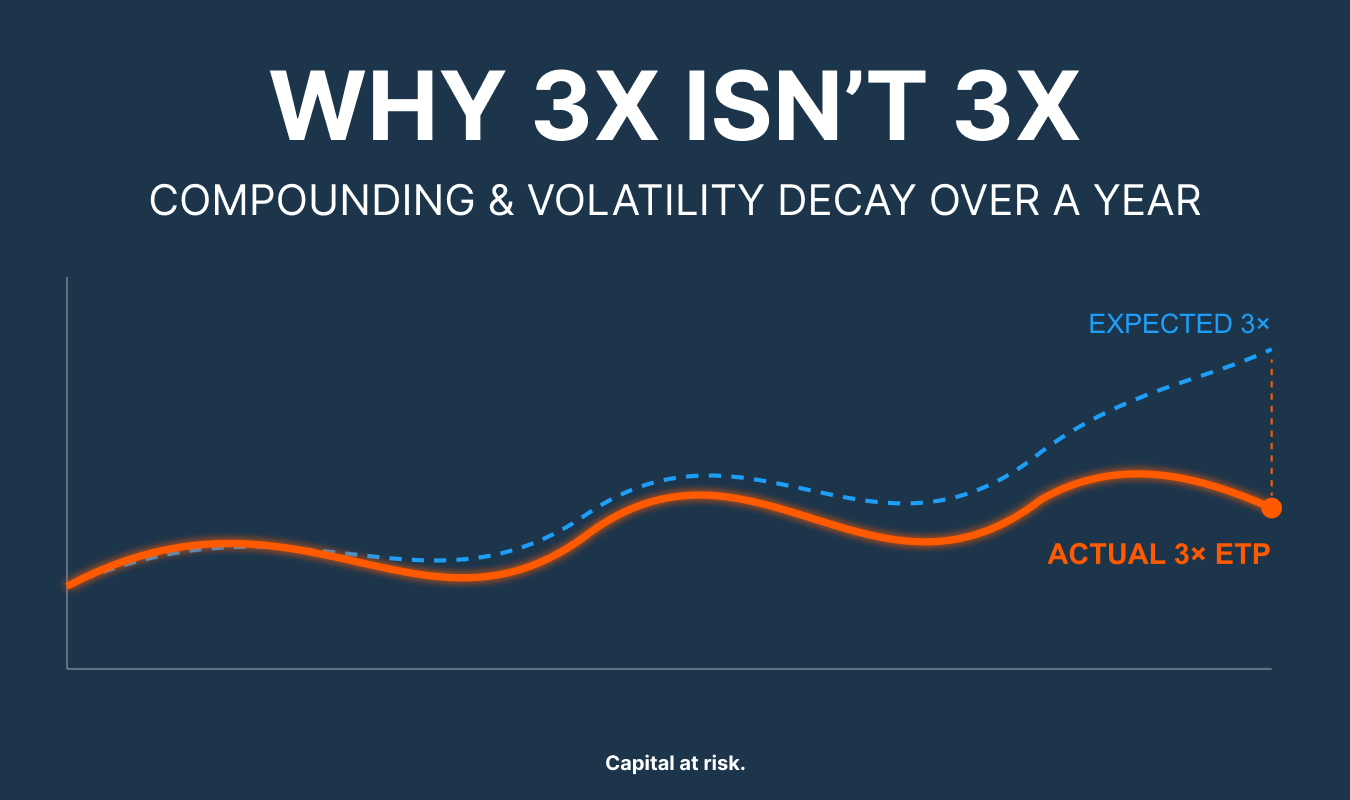
3배 ETP는 기초자산 일일 변동폭의 3배를 제공하는 것을 목표로 한다. 그러나 1년 전체의 수익률은 벤치마크 수익률의 3배를 크게 웃돌거나 크게 밑도는 것처럼 보일 수 있다. 이 글에서는 시장 환경이 서로 다른 여러 해에 걸쳐 복리 효과와 변동성 손실이 연간 수익률을 단순한 3배 수치보다 높이거나 낮추는 과정을 살펴보고, 이것이 포지션 보유 방식에 어떤 의미를 갖는지 설명한다.
복리 효과란?
복리 효과란 수익 위에 다시 수익이 쌓이는 것을 의미한다. 3배 ETP는 벤치마크 일일 변동폭의 3배를 제공하며, 매일 리셋된다. 일일 리셋은 시간이 지남에 따라 수익률이 복리로 누적된다는 것을 의미한다. 매일 레버리지는 최초 출발점이 아니라 새로운 기준 가치에 적용된다. 따라서 1년 동안 각 날의 수익률이 전날의 수익률 위에 쌓이므로, 최종 결과는 시장이 어디에서 마감했는지뿐만 아니라 시장이 거쳐 온 경로에 따라 달라진다.
핵심 개념. 하루 동안 3배 ETP는 변동폭의 3배를 제공한다. 1년 동안에는 각 날의 변동폭의 3배를 복리로 제공한다. 이는 꾸준한 추세에서는 도움이 되지만, 올랐다가 제자리로 돌아오는 왕복 흐름에서는 불리하게 작용한다.
시장 상황별 1년간 레버리지의 효과
이것이 실제로 어떻게 나타나는지 확인하기 위해, 아래 네 개의 차트는 2025년, 2024년, 2023년, 2022년의 Nasdaq-100 일일 데이터를 사용했으며, 3배 ETP는 매일의 지수 변동폭의 3배를 매일 리셋하고 복리로 계산하는 방식으로 모델링했다. 이 네 해는 주요 사례를 모두 포괄한다. 급락 후 회복한 해(2025년), 꾸준히 상승한 해(2024년), 강한 추세가 나타난 해(2023년), 하락장(2022년)이다.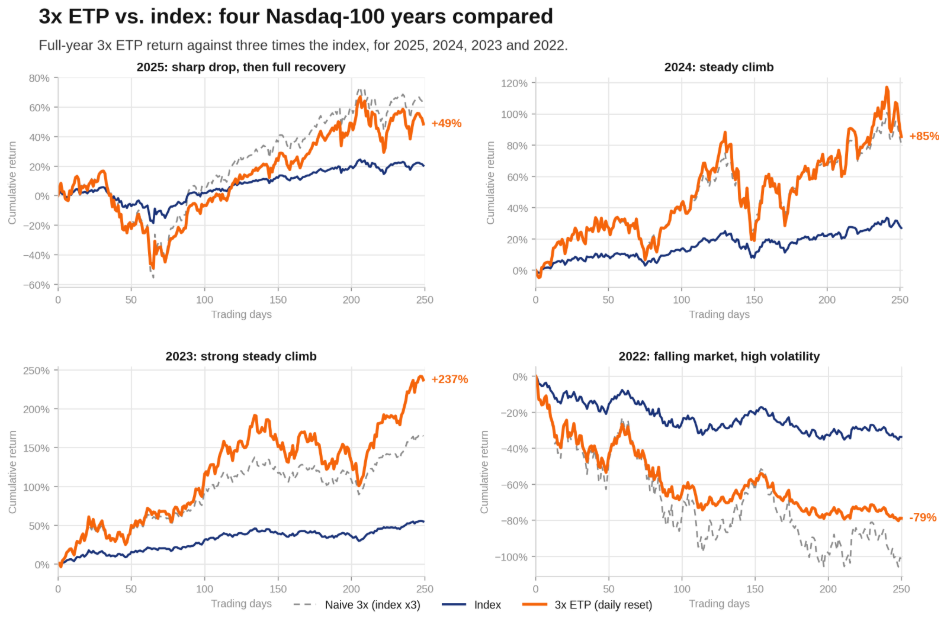
출처: Yahoo Finance. 3배 ETP는 매일의 지수 변동폭의 3배를 매일 리셋하고 복리로 계산하는 방식으로 모델링했으며, 운용 보수, 차입 및 자금 조달 비용, 추적 오차는 제외했다.
결과는 시장이 추세를 보이는지, 아니면 반전하는지에 따라 달라진다. 꾸준한 추세에서는 각 일일 리셋이 더 큰 기준 가치 위에 쌓이므로 수익이 3배보다 빠르게 증가한다. 2023년 지수는 55% 상승했지만 ETP는 약 237%의 수익률을 기록해, 단순 3배로 계산한 165%를 크게 웃돌았다. 반전은 그 반대로 작용해, 손실이 날 때마다 더 작은 기준 가치 위에 쌓인다. 2025년이 두드러지는 이유가 여기에 있다. 지수는 급락한 뒤 연말에 약 20% 상승으로 마감했지만, ETP는 약 49% 상승에 그쳤다. 같은 효과는 2022년에 큰 타격을 주었으며, 지수가 34% 하락한 데 비해 ETP는 약 79% 하락했다.
연간 수익률: 3배 ETP vs. 지수의 3배
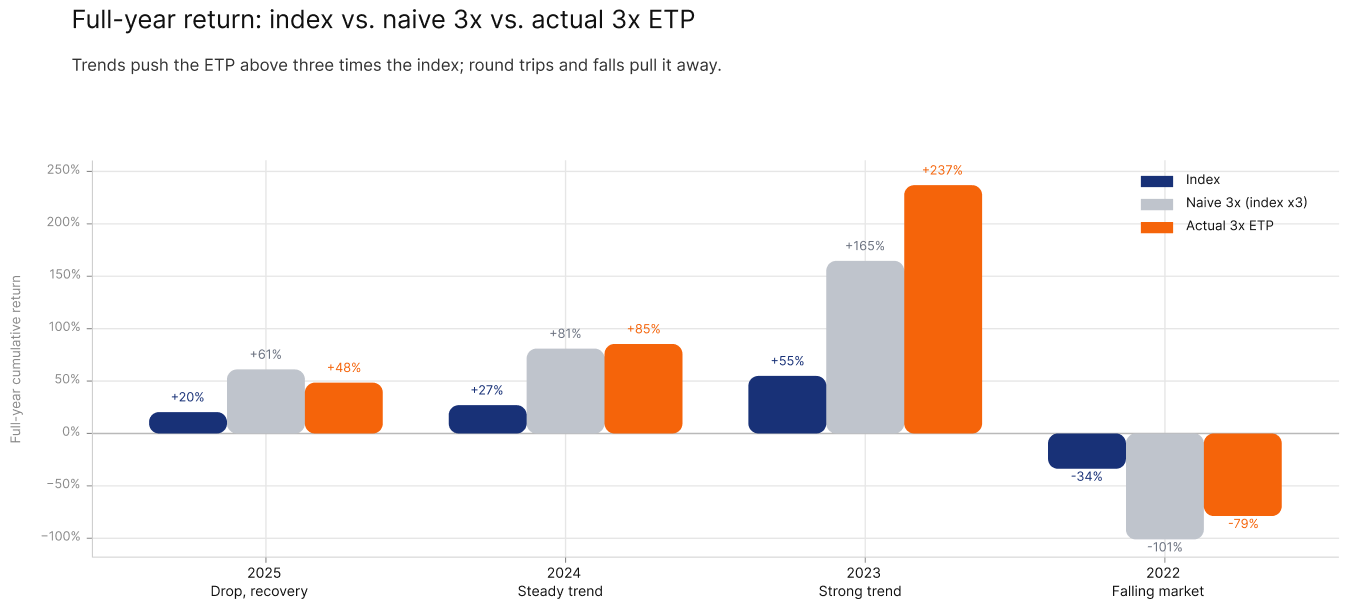
패턴은 일관된다. 뚜렷한 상승 추세에서는 상승하는 기준 가치 위에서 수익이 복리로 불어나므로 3배 ETP가 지수의 3배를 넘어선다. 변동성이 큰 왕복 흐름에서는 지수가 더 높게 마감하더라도 반전이 일어날 때마다 익스포저가 더 낮은 수준으로 리셋되므로 3배에 미치지 못한다. 그리고 하락장은 레버리지가 가장 큰 타격을 주는 국면이다. 2022년 지수가 34% 하락한 데 비해 ETP는 약 79% 손실을 기록했다. 단순 3배라면 −101%가 되겠지만, 손실은 100%를 초과할 수 없으므로 이 차이는 산술적 결과를 반영한다. 등락이 심한 하락장에서는 변동성 손실로 인해 ETP가 여전히 지수의 3배 넘게 하락할 수 있다. 결과를 결정하는 것은 시장의 방향이 아니라 그 지점에 도달하기까지 거치는 경로다.
변동성 손실이란?
변동성 손실(volatility decay)은 변동성 드래그 또는 베타 슬리피지라고도 하며, 일일 리셋에 따르는 구조적 비용이다. 익스포저가 매일 리밸런싱되기 때문에, 상승과 같은 크기의 하락은 서로 상쇄되지 않는다. 상승분은 더 큰 기준 가치에, 하락분은 더 작은 기준 가치에 적용되므로, 두 움직임을 거치고 나면 출발점보다 낮은 수준에서 마감한다. 등락이 심한 기간에는 이러한 비대칭성이 누적되며, 지수 자체가 보합으로 마감하더라도 ETP는 지수의 3배에 뒤처질 수 있다. 따라서 복리 효과와 변동성 손실은 동일한 메커니즘으로, 추세장에서는 보유자에게 유리하게, 박스권 장세에서는 불리하게 작용한다.
핵심 개념. 복리 효과는 방향성 있는 움직임에는 보상을 주고 반전에는 불이익을 준다. 이 효과는 변동성과 보유 기간 모두에 비례해 커진다. 경로가 들쭉날쭉할수록, 그리고 포지션을 오래 보유할수록 변동성 손실이 3배 ETP의 수익률을 더 많이 잠식한다.
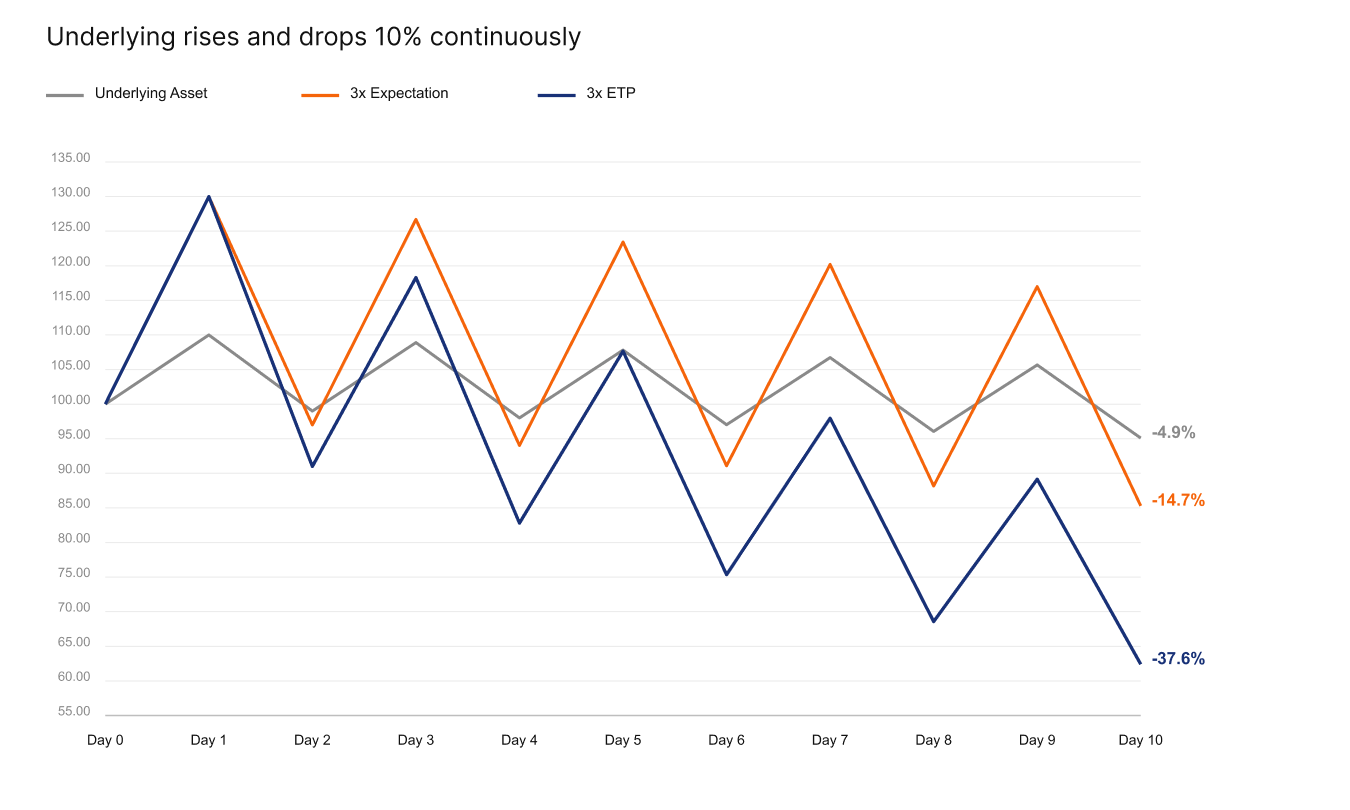
흔히 나오는 질문은 지수가 거의 보합으로 마감했는데 어떻게 레버리지 포지션은 손실을 볼 수 있느냐는 것이다. 그 메커니즘은 반복되는 왕복 흐름이다. 매일 10% 상승과 10% 하락을 번갈아 하는 지수를 생각해 보자. 이 지수는 시간이 지나면서 소폭 하락하는 데 그치지만, 3배 ETP는 반전이 일어날 때마다 복리 효과가 불리하게 작용하면서 훨씬 빠르게 하락한다. 이러한 부족분을 만들어 내는 것은 바로 변동성 자체다.
변동성 손실의 결정 요인
벤치마크가 보합일 때, 변동성 손실은 다음과 같은 간단한 근사식으로 나타낼 수 있다.
변동성 손실 ≈ −½ · L · (L−1) · σ² · T
여기서 L은 레버리지 배수(3배 ETP의 경우 3), σ는 기초자산의 변동성, T는 보유 기간이다. 변동성 손실은 변동성의 제곱에 비례하므로 변동성이 두 배가 되면 손실은 대략 네 배가 되며, 시간에 따라 선형적으로 증가한다. L(L − 1) 항은 두 요인을 모두 증폭시키며, 3배 ETP의 경우 그 값은 6이다.
하루 동안의 변동성 손실은 사실상 0이며, 하루는 바로 이러한 상품이 설계된 투자 기간이다. 변동성이 큰 시장에서 보유 기간을 수개월로 늘리면, 누적된 손실이 레버리지가 더해 주는 가치를 넘어설 수 있다. 이것이 3배 ETP가 매수 후 보유가 아닌 단기 포지셔닝을 위해 만들어진 이유다. 경로가 길고 들쭉날쭉할수록 일일 리셋은 더욱 불리하게 작용한다.
핵심 요약
3배 ETP는 기초자산 일일 변동폭의 3배를 목표로 한다.
일일 레버리지 리셋으로 인해 시간이 지남에 따라 수익률이 복리로 누적되며, 단순한 3배 기대치와 크게 달라질 수 있다.
지수가 거치는 경로는 지수가 어디에서 마감하는지만큼이나 중요하다. 추세는 ETP를 3배 이상으로 끌어올릴 수 있는 반면, 왕복 흐름이나 등락이 심한 구간은 지수가 더 높게 마감하더라도 ETP 수익률을 3배에 크게 못 미치게 할 수 있다.
포지션이 매일 리셋되고 그 사이 변동하기 때문에, 이러한 상품은 장기 보유가 아니라 단기 트레이딩과 적극적인 모니터링을 위해 설계되었다.
본 자료는 Leverage Shares의 영문 리서치·교육 콘텐츠가 정보 제공 목적으로 자동 번역된 것입니다. 번역 과정에서 표현상 차이가 있을 수 있으며, 내용이 서로 다를 경우 영문 원문이 우선합니다.
투자 시 귀하의 자본은 위험에 노출됩니다. 투자금 전액을 잃을 수 있습니다. 전체 위험 고지는 여기에서 확인하십시오.
 Market Insights