투자 시 귀하의 자본은 위험에 노출됩니다. 투자금 전액을 잃을 수 있습니다. 전체 위험 고지는 여기에서 확인하십시오.
핵심 요약
· 유나이티드헬스는 3분기 예상치를 상회했고 2026년 이익 가이던스를 상향했다.
· 가입자 수 감소에도 의료비 감소가 마진을 끌어올렸다.
· 비용 증가와 규제 리스크는 2027년의 주요 과제로 남아 있다.
유나이티드헬스 그룹(UNH)은 10월 13일 2026년 3분기 월가 예상치를 상회했으며, 올해 들어 세 번째로 연간 이익 전망을 상향했다.1 조정 주당순이익(EPS)은 컨센서스 $4.12 대비 $4.69를 기록했고, 2026년 가이던스는 이제 최소 $20.50이다.1 예상치 상회를 이끈 요인, 달라진 점, 그리고 그것이 UNH 투자자에게 의미할 수 있는 바를 살펴본다.
유나이티드헬스 2026년 3분기 한눈에 보기
· 실적 상회: 조정 EPS $4.69(예상치 $4.12), 매출 $112.7bn(예상치 $111.0bn).1
· 마진 회복: 의료비율은 $610mn의 준비금 환입에 힘입어 89.9%에서 88.4%로 하락했다.1
· 가이던스 상향: 2026년 조정 EPS 최소 $20.50, 기존 $19.50~$20.00에서 상향.1
· 약점: 가입자 수는 1년 전 5,010만 명에서 4,830만 명으로 감소했다.
· 주가 반응: 증권사들이 목표주가를 상향한 뒤 주가는 7% 넘게 상승했다.
이번 분기는 성장 분기가 아니라 마진 회복 분기였다. 유나이티드헬스케어가 의도적으로 가입자를 줄이면서 매출은 실제로 전년 대비 0.4% 감소했다. 그러나 영업이익은 52% 급증한 $6.6bn을 기록했으며, 2025년 급락 이후 시작된 회복 작업이 이제 모든 부문에서 가시화되고 있다.1
의료비 부담 완화 속 유나이티드헬스 2026년 3분기 이익 61% 증가
조정 EPS는 $2.92에서 61% 증가한 $4.69를 기록했고, GAAP EPS는 $2.59에서 $4.56으로 상승했다. 순이익률은 2.1%에서 3.6%로 거의 두 배가 됐다.1 주주 귀속 순이익은 1년 전 $2.3bn에서 증가한 $4.1bn에 달했다.2
중요한 의료비율(MCR)은 88.4%로 애널리스트 예상치를 밑돌았다.3 경영진은 비용 관리, 보장 축소, 가격 규율을 그 요인으로 꼽았다. 그러나 이번 분기에는 2026년 진료분에 대한 $610mn 규모의 유리한 전기 준비금 조정이 포함돼 있었으며, 이것이 비율을 실제보다 좋게 보이게 했다.1 영업비용률도 13.5%에서 12.8%로 개선됐다.1
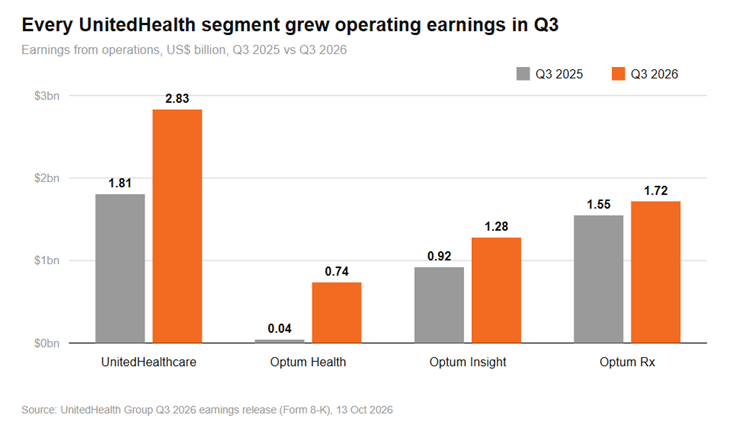
옵텀 헬스(Optum Health)는 두드러진 턴어라운드 사례다. 규모를 확보하지 못한 가치 기반 의료 시장에서 철수하면서 매출은 10% 감소했지만, 영업이익은 거의 18배 증가한 $735mn을 기록했다.1 옵텀 Rx(Optum Rx)는 바이오시밀러 채택의 수혜를 입었지만, 조정 처방 건수는 4억 1,400만 건에서 3억 9,300만 건으로 감소했다.1
약점은 가입자 수였다. 유나이티드헬스케어가 서비스한 인원은 4,830만 명으로, 애널리스트 예상치 4,860만 명을 밑돌았고 1년 전 5,010만 명에서 감소했다.2 메디케어 어드밴티지 가입자는 2025년 말 이후 93만 5,000명 감소했다. 영업활동 현금흐름은 $5.1bn으로, 순이익의 1.2배였다.1
의료비율이 UNH 주가에 중요한 이유
의료비율(MCR)은 유나이티드헬스가 보험료 1달러당 환자 진료에 얼마를 지출하는지를 보여준다. 88.4%라는 것은 1달러당 약 88센트가 의료비로 나갔고, 나머지가 운영비와 이익으로 남았다는 뜻이다.
이 정도 규모에서는 작은 변동도 중요하다. 분기 보험료 약 $87bn을 기준으로 MCR이 1%포인트 하락하면 세전 이익이 약 $0.9bn 늘어난다.1 투자자들이 매출보다 이 숫자 하나를 더 면밀히 지켜보는 이유다.
유나이티드헬스, 2026년 이익 가이던스 상향
이번 발표에서 가장 강력한 신호는 개선된 연간 전망이었다. 유나이티드헬스는 2026년 조정 이익 전망을 기존 범위인 주당 $19.50~$20.00에서 최소 $20.50로 상향했다. 수정된 목표치는 발표 전 애널리스트 컨센서스인 약 $19.86도 웃돌았다.1
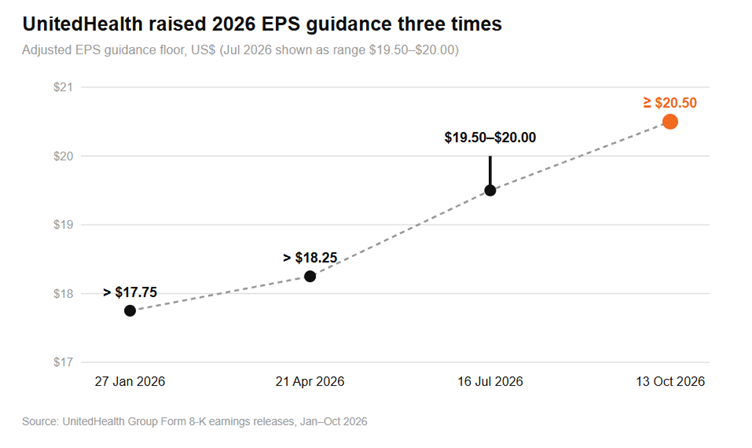
상향 폭은 신중한 형태다. 9개월 누적 조정 EPS가 이미 $18.30이므로, 하한선은 4분기에 약 $2.20만을 시사한다. 이는 옵텀 헬스의 통상적인 4분기 계절성과 경영진이 컨퍼런스콜에서 언급한 추가 기술 투자를 감안할 여지를 남긴다. 또한 1월에 또 한 번 예상을 웃도는 결과가 나올 여지도 남긴다.
자본 환원은 유지되고 있다. 회사는 9월까지 $5.0bn의 자사주를 매입하고 $6.2bn의 배당금을 지급했다. 부채비율(debt-to-capital)은 41.7%로, 연말까지 약 40%라는 목표와 비교된다.1
3분기 유나이티드헬스에서 무엇이 달라졌나?
상업 보험 의료비가 여전히 주요 압박 요인이다. 유나이티드헬스케어의 팀 노엘(Tim Noel) CEO는 전문의약품, 임상의 비용 상승, 의외 청구 금지법(No Surprises Act) 중재로 인해 상업 보험 비용 추세가 회사의 당초 가정인 11%를 웃돌고 있다고 밝혔다. 그는 이로 인해 장기 상업 보험 마진 목표 시점이 늦춰진다는 점을 인정했으며, 추세가 가속되는 것이 아니라 안정되고 있다고 강조했다. 고용주 이탈로 이번 분기에 가입자 16만 5,000명도 줄었다.1
메디케어 어드밴티지: 규모는 작아졌지만 수익성은 높아졌다. 의도적으로 규모를 줄여 수익성을 높이는 전략이 이어지고 있으며, 2025년 말 이후 MA 고령 가입자는 93만 5,000명 줄었다.1 경영진에 따르면 메디케어 마진은 2026년을 목표 범위 2~4%의 상단 부근에서 마칠 것으로 예상된다.
메디케이드는 여전히 부담 요인이다. 핵심 메디케이드 마진은 2026년에 −1%보다 소폭 나은 수준까지만 개선될 것으로 예상되며, 목표 마진 복귀는 2028년을 목표로 한다.
옵텀 헬스의 회복은 일정보다 앞서 있다. 규모가 부족한 가치 기반 의료 시장에서 철수하면서 마진은 3.2%로 높아졌으며, 이는 2028년 목표인 6~8%와 비교된다. 옵텀 인사이트의 AI 기반 Integrity One 플랫폼은 2025년 말 2곳이던 가동 고객사가 15곳으로 늘었고, 24곳이 추가로 진행 중이다.
평판 및 규제 재정비. 경영진은 2026년 말까지 사전 승인 건수의 30%를 줄이고 있으며, 수수료 기반의 투명한 PBM 모델을 출시했고, 2028년 1월까지 리베이트 100% 전달을 계획하고 있다.1 또한 2026년 ACA 개인 시장 이익을 약 100만 명의 가입자에게 환급하고 있다. 유나이티드헬스의 메디케어 사업과 관련한 법무부의 법적 조치는 해소되지 않은 부담 요인으로 남아 있다.
UNH 주가 전망 2027: 애널리스트들의 예상은?
월가의 평가는 긍정적이다. 대형 증권사 대부분이 Buy에 준하는 투자의견을 유지했으며, 여러 곳이 실적 발표 후 목표주가를 상향했다. 디베이트(DeVeydt) CFO는 장기 EPS 성장률 목표 13~16%의 하단이 2027년의 합리적인 출발점이라고 밝혔으며, 컨센서스가 기회를 과소평가하고 있을 수 있다고 시사했다. $20.50 하한선에 13% 성장을 적용하면 2027년 조정 EPS는 약 $23.15로, 컨센서스 $22.61을 웃돈다. 보다 상세한 2027년 전망은 연말 전에 발표될 예정이다.
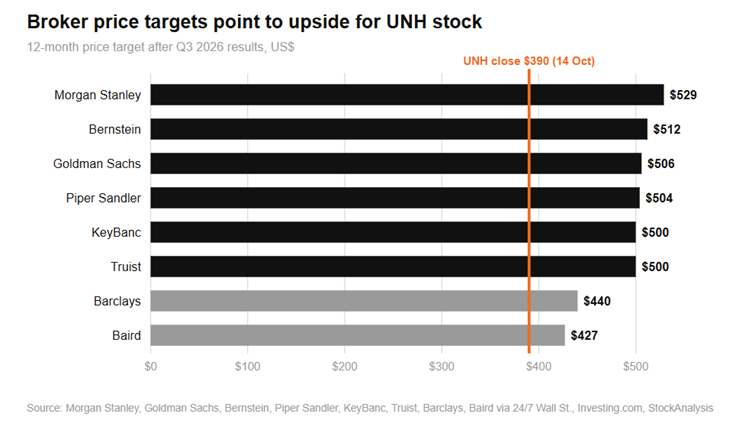
강세 시나리오는 마진 회복에 달려 있다. 모건스탠리는 유나이티드헬스케어-옵텀 결합 구조는 모방하기 어렵고, 비용 정상화가 마진을 과거 수준 쪽으로 되돌릴 것이라고 주장한다.4 골드만삭스는 공개된 보고서 요약에 따르면 옵텀 헬스, 상업 보험, 메디케이드에서 추가적인 이익 레버리지를 예상한다.5 파이퍼샌들러는 2028년 추정 EPS의 18배로 주가를 평가한다.6 선행 이익 대비 약 17배 수준에서 주가는 자체 과거 수준을 밑돌고 있다.
약세 시나리오는 성장과 이익의 질에 관한 것이다. 가입자 수는 계속 줄고 있으며, 경쟁사들이 보합세를 유지하는 동안에도 주가는 3개월간 약 10% 하락했다. 3분기 MCR 상회는 $610mn의 준비금 환입에 기댄 것으로, 이는 예정대로 반복되지 않을 것이다. 상업 보험 비용 추세, 메디케이드 재원, 스타 등급(Star ratings), 법무부(DOJ) 조사가 2027년의 변수다.
유나이티드헬스는 이제 2026년에 세 번 예상치를 상회하고 전망을 상향했으며, 이익 회복은 지속 가능한 것으로 보인다. 다음 촉매는 연말 전 발표될 2027년 전체 전망으로, 투자자들은 가입자 수가 늘지 않더라도 이익이 성장할 수 있다는 증거를 원할 것이다.
유나이티드헬스에 대한 확대된 익스포저를 찾는 전문 투자자들은 Leverage Shares +3x Long UnitedHealth ETP를 고려할 수 있다.
각주
1. UnitedHealth Group Press Release, UnitedHealth Group Reports Third Quarter 2026 Results, 2026년 10월 13일 기준.
2. Fierce Healthcare, UnitedHealth Group execs detail continued improvements at Optum Health, 2026년 10월 13일 기준.
3. Finviz, UnitedHealth Group Raises 2026 Profit Outlook After Third-Quarter Earnings Beat, 2026년 10월 13일 기준.
4. Investing, UnitedHealth is Down Big Over 3 Months: A Big Bank Says 40% Gains to Come After Raising Their Target, 2026년 10월 14일 기준.
5. TechFlow, Goldman Sachs: UNH Q3 EPS $4.69 Beats Expectations, Price Target Raised to $506, 2026년 10월 15일 기준.
6. Investing.com, Piper Sandler raises UnitedHealth stock price target to $504, 2026년 10월 14일 기준.
본 자료는 Leverage Shares의 영문 리서치·교육 콘텐츠가 정보 제공 목적으로 자동 번역된 것입니다. 번역 과정에서 표현상 차이가 있을 수 있으며, 내용이 서로 다를 경우 영문 원문이 우선합니다.
투자 시 귀하의 자본은 위험에 노출됩니다. 투자금 전액을 잃을 수 있습니다. 전체 위험 고지는 여기에서 확인하십시오.
 Market Insights
 Education