투자 시 귀하의 자본은 위험에 노출됩니다. 투자금 전액을 잃을 수 있습니다. 전체 위험 고지는 여기에서 확인하십시오.
얼핏 보면, 네덜란드 반도체 제조장비 공급업체 ASML 홀딩(티커: ASML)이 10월 14일 발표한 3분기(Q3) 실적은 밸류에이션을 끌어올렸어야 했다. 그러나 주가는 오히려 5% 하락했으며, 연이어 더 낮은 수준에서 지지가 시도됐지만 유지되지 못했다. 첨단 칩 제조에 필요한 극자외선(EUV) 노광 장비의 세계 유일한 공급업체로서, 이 회사는 오랫동안 이어져 온 AI 열풍의 바깥 고리를 차지하고 있는 것으로 볼 수 있다. 따라서 실적 발표 이후의 흐름은 경고 신호로 해석될 여지가 있다.
추세 분석
2026년 첫 9개월(9M) 기준으로, 2026년 3분기 매출은 직전 6개월의 비교적 안정적인 성장에서 벗어나 추세를 돌파하며 급증했다.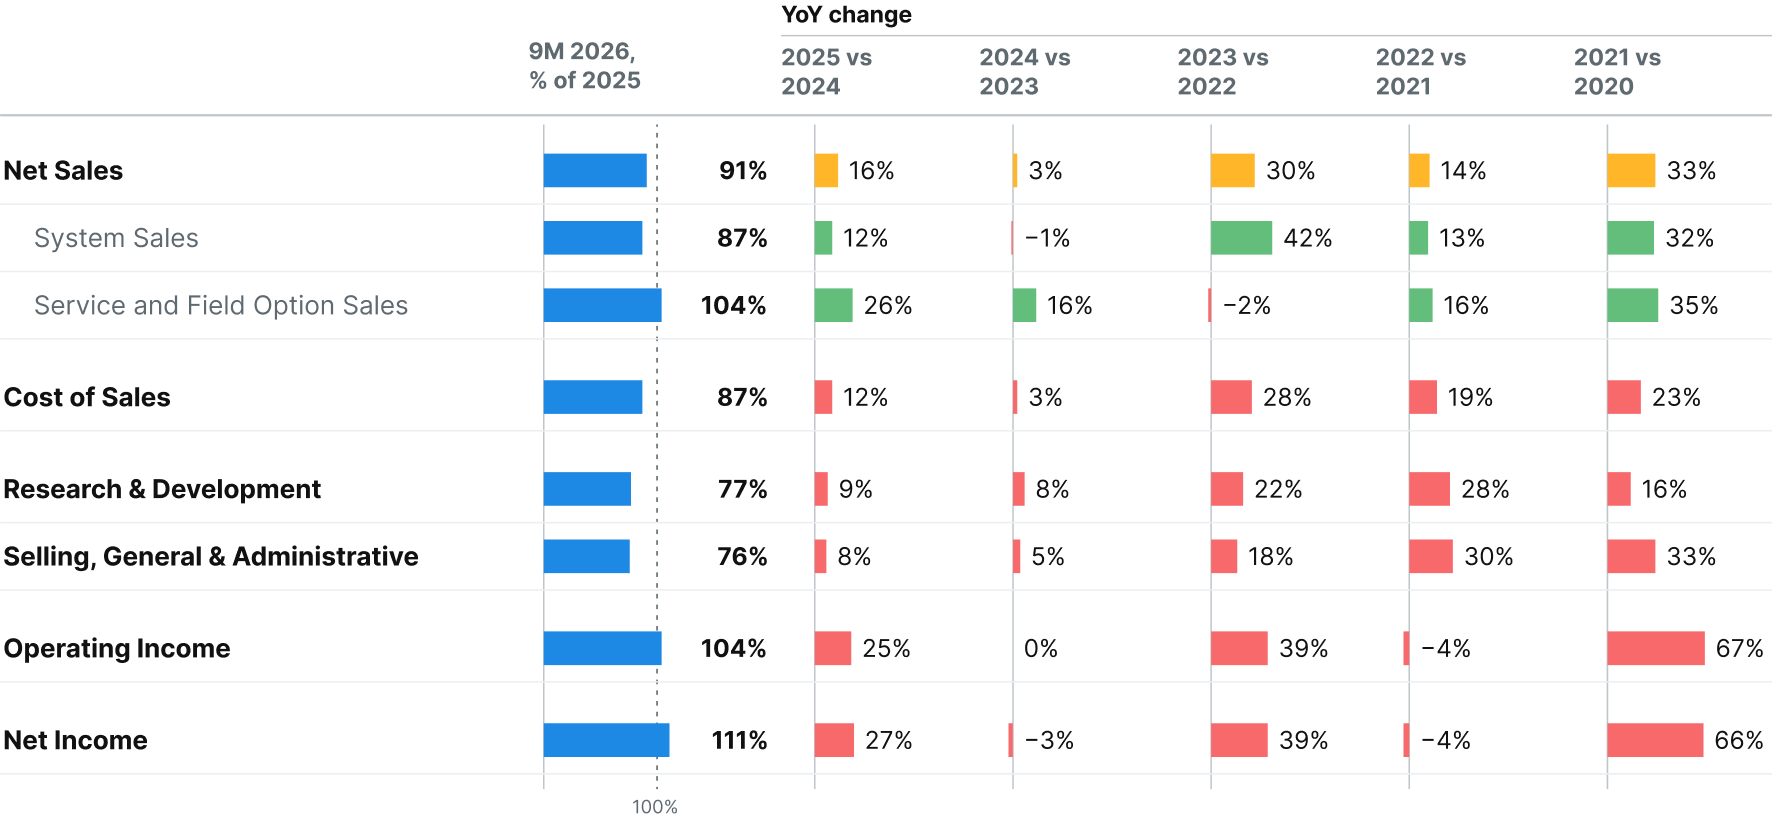
출처: 회사 정보; Leverage Shares 분석
ASML의 순 서비스 및 필드 옵션 매출에 해당하는 설치 기반 관리(Installed Base Management) 매출은 EUV 장비 매출과의 격차를 벌렸다. 그러나 노광 장비 판매는 전 분기 대비 31% 증가한 순 113대로 계속 늘고 있다.
서비스는 장비 판매보다 마진이 높은 사업이다. 서비스가 확실하게 앞서 있는 가운데, 추세는 2026년 매출이 전년 대비 20% 성장으로 마감하고 순이익은 48% 성장 추세에 있음을 보여준다. 크리스토프 푸케(Christophe Fouquet) CEO는 회사가 2026년 총 순매출을 €44bn~€45bn으로 예상한다고 밝혔다. 이는 지금까지의 추세를 웃도는 수준으로, 서비스가 연말까지 계속 수익원 역할을 하여 약 56%의 매출총이익률을 낼 것임을 시사한다.
2분기 발표에서 회사는 DRAM 메모리 칩과 3~5nm AI 칩 제조에 특히 쓰이는 low NA EUV 및 DUV 액침 장비 생산능력을 고객 수요에 힘입어 늘릴 계획이라고 밝혔었다. 그러나 이번 발표에서 회사는 FY 2027 종료 이후에야 생산능력 확대 방안을 모색하겠다고 밝혔다. 호조를 보인 매출과 순이익에 가려져 있지만, 이 같은 증설의 소폭 완화는 눈에 띈다.
항목별 수치와 순매출 간의 전반적인 관계는 서비스의 기여도가 2020년대 들어 지금까지 볼 수 없었던 수준으로 높아지고 있음을 보여준다.
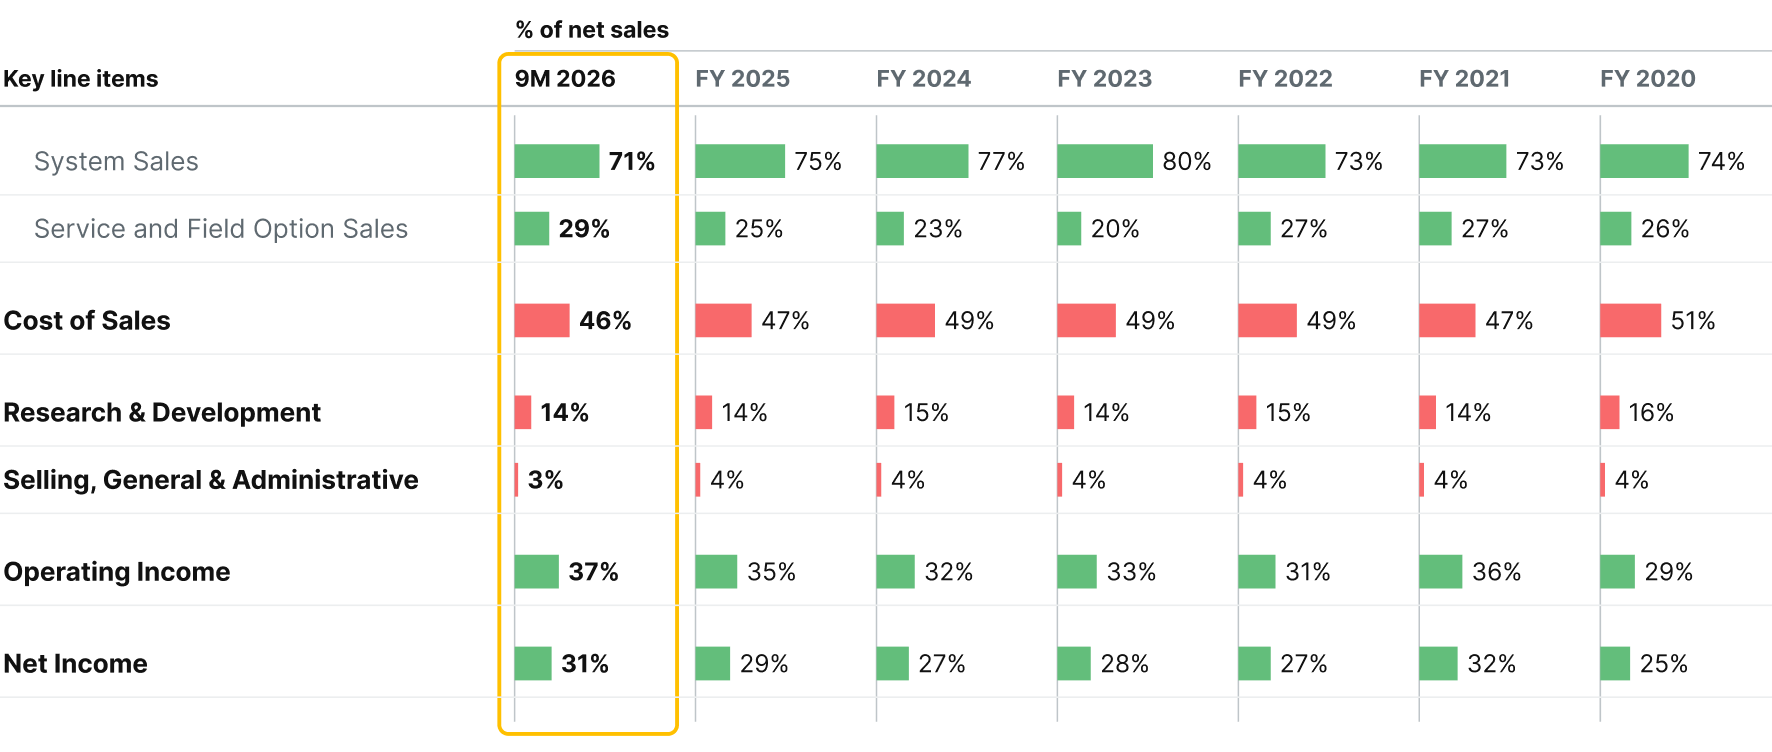 출처: 회사 정보; Leverage Shares 분석
한편 연구비와 관리비는 계속 안정적인 모습을 보이고 있다.
재무제표에 돌아온 중국
시스템 매출 내역을 살펴보면, 신중해야 할 근거가 될 수 있는 또 다른 단서가 드러난다. 직전 분기(2026년 2분기)에는 한국이 전체 시스템 매출의 43%를 차지했고, 대만이 30%로 큰 차이를 두고 2위였다. 2026년 3분기에는 한국의 비중이 31%로 낮아진 반면, 대만은 32%로 대체로 변동이 없다.
반면 중국향 시스템 매출은 한 분기 만에 14%에서 23%로 증가했다는 점에서 두드러진다. 창신메모리테크놀로지(CXMT로 더 잘 알려져 있음)와 양쯔메모리테크놀로지(YMTC)는 모두 금지 대상이 아닌 DUV 수준의 메모리 생산 기술을 비축하기 시작했으며, 하반기에 추가 구매를 계획하고 있다.
이 같은 가속은 이유가 있다. 중국으로의 반도체 제조 기술 수출을 둘러싼 긴장이 이어지고 있어, 지속적인 기술 수출이 축소될 가능성이 있다. 그러나 푸케 CEO가 중국의 순매출 비중이 20%에 머물 것이라는 입장을 유지한 것도 아마 이 때문일 것이다. 20%는 회사가 지난 세 분기 동안 전망하고 유지해 온 수치다.
이전과 마찬가지로, 중국 문제는 실적 발표 컨퍼런스콜에서 대체로 다뤄지지 않았다.
시장 반응
눈부신 매출과 순이익, 그리고 생산능력 확대 계획에 대한 회사의 발표에도 불구하고, 시점과 관련한 핵심적인 뉘앙스는 간과되지 않았다. 바로 직전 분기에 현재 생산능력이 고객 수요보다 30% 낮다고 추정했음에도 생산능력 확대를 연기했다는 점이다. 수요에 공급하기 위한 계획을 미루는 것은 AI 열풍, 그리고 AI 기반 개선으로 선전되고 있는 잠재력이 업계 AI 선도 기업들의 움직임으로 뒷받침되지 않고 있다는 신호로 읽힌다. 이번 실적 시즌에서 지금까지 테슬라의 실적 데이터는 AI 테마에 대한 투자를 가속하고 있다는 주장에도 불구하고 올해 제시한 설비투자 가이던스를 크게 밑도는 금액을 지출했음을 드러냈다. AI 인프라 구축에 비교적 늦게 뛰어들었고 핵심 사업에서 가장 어려움을 겪고 있는 기업이라는 점에서, 이는 열풍의 취약성을 확인하는 또 하나의 신호로 해석된다.
AI가 취약하고 지출이 되돌려질 수 있다면, 이는 ASML에까지 파급될 것이다. 구매 약정이 있기는 하지만, 이는 기업들이 기술에 대한 투기적 지출에 대해 갖는 재무적 유연성만큼만 유효하다. 그에 대한 의욕이 없다면, 이는 ASML의 순이익에 타격을 준다.
이것이 ASML의 주가 밸류에이션이 시험받고 있는 AI 언와인드의 또 다른 측면이다. 2027년이 시작되면서 변동성은 더 커질 수 있다.
전문 투자자들은 주가의 강세 및 약세 추세에서 +3x Long ASML ETP(ASL3)와 -3x ASML ETP(ASMS)를 고려할 수 있다. 보다 광범위하면서도 레버리지를 적용한 익스포저로는 +4x Long Semiconductor ETP(SOXL)와 -4x Short Semiconductor ETP(SOXS)가 있다.
본 자료는 Leverage Shares의 영문 리서치·교육 콘텐츠가 정보 제공 목적으로 자동 번역된 것입니다. 번역 과정에서 표현상 차이가 있을 수 있으며, 내용이 서로 다를 경우 영문 원문이 우선합니다.
투자 시 귀하의 자본은 위험에 노출됩니다. 투자금 전액을 잃을 수 있습니다. 전체 위험 고지는 여기에서 확인하십시오.
 Market Insights
 Education