투자 시 귀하의 자본은 위험에 노출됩니다. 투자금 전액을 잃을 수 있습니다. 전체 위험 고지는 여기에서 확인하십시오.
핵심 요약
매출 예상 상회: 메타는 3분기에 $64.6bn의 매출을 올렸으며, 이는 전년 대비 26% 증가한 수치다.¹
AI가 광고 성장 견인: 광고 노출 수 증가, 단가 상승, AI 기반 추천이 핵심 사업을 강화하고 있다.¹
지출은 여전히 큰 위험: 법률 비용, 마이너스 잉여현금흐름, 최대 $145bn에 달하는 2026년 설비투자가 판돈을 키우고 있다.¹
메타 플랫폼스(META)는 또다시 강한 매출 성장 분기를 기록하며 광고 사업의 힘과 인공지능의 상업적 잠재력을 입증했다. 그러나 2026년 3분기 실적은 차세대 AI 인프라 구축에 드는 비용이 커지고 있다는 점도 드러냈으며, 수십억 달러 규모의 법률 비용이 실적 그림을 더욱 복잡하게 만들었다.¹
매출은 전년 대비 26% 증가한 $64.60bn으로 시장 예상을 웃돌았다. 그러나 영업이익은 37% 감소한 $12.99bn을 기록했고, 설비투자는 $34.91bn에 달했으며 잉여현금흐름은 마이너스로 돌아섰다.² 이번 실적은 메타가 직면한 과제를 부각한다. 바로 급증하는 인프라 지출과 법률 비용이 수익성을 잠식하지 않도록 하면서 AI 분야의 주도권과 방대한 사용자 기반을 지속 가능한 이익 성장으로 전환하는 것이다.
그 함의는 META 주가에만 국한되지 않는다. 기술 섹터 전반에서 투자자들은 성장 포부에만 기대기보다 AI에 투자되고 있는 수십억 달러에서 가시적인 재무적 성과가 나오기를 기대하고 있다.
메타 2026년 3분기 실적, 추정치 상회
메타는 3분기에 $64.60bn의 매출을 올렸다. 1년 전에는 $51.24bn이었다. 매출은 전년 대비 26% 증가해 애널리스트들이 예상한 약 $63.3bn을 웃돌았다.²
기반이 되는 광고 사업은 견조함을 유지했다. 앱 패밀리(Family of Apps) 전반의 광고 노출 수는 전년 대비 10% 증가했고, 광고당 평균 단가는 14% 상승했다.² 이 조합은 메타가 이용자 증가에만 의존하기보다 광고 송출 확대와 수익화 개선 양쪽에서 혜택을 보고 있음을 시사한다.
회사는 또한 페이스북, 인스타그램, 메신저, 왓츠앱 전반의 일일 활성 이용자(daily active people)가 36.4억 명으로 1년 전보다 3% 증가했다고 발표했다.² 이 거대한 이용자층은 광고주를 유치하고 자사 플랫폼 전반에 AI 기반 추천을 적용하는 데 있어 메타에 우위를 제공한다.
이 수치들은 메타가 왜 여전히 디지털 광고 분야에서 가장 강력한 기업 중 하나인지를 보여준다. AI는 이미 콘텐츠 추천, 이용자 참여, 광고 효율 개선에 기여하고 있다.
그러나 강한 매출 성장이 자동으로 이익 증가로 이어지는 것은 아니다. 성장이 최종 이익에 얼마나 반영되는지는 AI 인프라, 연구개발, 법률 비용 및 기타 영업비용 지출에 달려 있다.
AI 지출, 임계점에 도달하다
메타에게 가장 큰 전략적 결정은 동시에 가장 큰 재무적 과제이기도 하다. 회사는 기술 경쟁의 최전선에서 경쟁하기 위해 컴퓨팅 용량, 데이터센터, 첨단 모델을 포함한 AI 인프라에 전례 없는 자원을 투입하고 있다.
3분기 설비투자는 $34.91bn으로, 전년 동기의 $19.4bn과 비교된다. 경영진은 2026년 설비투자 전망치의 하단을 $130bn에서 $135bn으로 상향했으며, 상단은 $145bn으로 유지했다.²
이는 이례적인 수준의 지출 약속이며, 특히 다른 대형 기술 기업들도 AI 인프라에 막대한 투자를 하고 있다는 점에서 더욱 그렇다.
재무적 영향은 칩의 최초 구매와 데이터센터 건설에 그치지 않는다. 인프라는 유지·관리되어야 하고, 컴퓨팅 자원은 전력을 소비하며, AI 모델은 지속적인 개발이 필요하다. 이러한 비용은 새로운 서비스가 충분한 매출을 창출하기 전에 수익성을 압박할 수 있다.
메타의 전략은 두 가지 잠재적 수익원에 기반한다. 첫째, AI는 기존 광고 사업의 성과를 개선할 수 있다. 더 나은 추천, 더 연관성 높은 광고, 개선된 캠페인 자동화는 회사가 완전히 새로운 비즈니스 모델을 구축하지 않고도 매출을 늘릴 수 있다. 둘째, 새로운 AI 제품은 구독, 커머스, 비즈니스 서비스를 통해 추가적인 매출원을 열 수 있다.³
첫 번째 기회는 최근 광고 수치에서 이미 가시화되고 있다. 두 번째는 여전히 장기적인 과제로 남아 있다.
광고 효율 개선은 비교적 빠르게 추가 수익을 창출할 수 있는 반면, 수익성 있는 AI 플랫폼을 구축하려면 지속적인 채택, 안정적인 인프라, 그리고 막대한 컴퓨팅 비용을 감당할 수 있는 비즈니스 모델이 필요하다.
우리는 추가 매출과 운영 효율이 투자 속도를 따라가고 있다는 증거가 필요하다. 지출이 수익화보다 계속 빠르게 늘어난다면, 강한 헤드라인 매출 성장조차 매력적인 이익과 현금흐름으로 이어지기 어려울 수 있다.
Muse AI, 광고를 넘어선 새로운 매출원을 열 수 있다
최근 메타 실적 발표에서 가장 중요한 진전 중 하나는 회사의 AI 어시스턴트인 Muse와 새로운 프런티어 모델인 Muse Wonder의 진척이었다. 마크 저커버그(Mark Zuckerberg) CEO는 미국과 캐나다에서 1,000만 명 이상이 Muse에 가입했으며, 가입자의 약 25%가 매일 이 어시스턴트를 이용하고 있다고 밝혔다.³
메타는 쇼핑, 상거래, 고급 기능, 비즈니스 애플리케이션을 통해 Muse를 조기에 수익화하는 방안을 모색하고 있다. 기회는 이용자가 제품을 발견하고, 기업과 상호작용하며, 구매 결정을 내리는 기존 플랫폼과 AI 지원을 연결하는 데 있다.³
그러나 AI 서비스는 상당한 컴퓨팅 용량을 필요로 하며, 이는 막대한 운영 비용을 발생시킨다. 따라서 Muse는 확립된 이익 기여원이라기보다 여전히 잠재적 성장 엔진에 머물러 있다. 장기적 가치는 지속적인 이용자 참여, 성공적인 수익화, 그리고 이를 뒷받침하는 데 필요한 인프라를 정당화할 만한 매출을 창출하는 능력에 달려 있을 것이다.
메타 주가 리스크: 법적 합의와 마진 압박
메타는 청소년 정신 건강 및 소셜 미디어 관련 소송을 두고 미국 주 법무장관들과 체결한 합의와 관련해 $9.89bn의 비용을 계상했다. 총비용은 전년 대비 68% 증가한 $51.61bn을 기록했으며, 영업이익은 $20.54bn에서 $12.99bn으로 감소했다. 영업이익률은 40%에서 20%로 하락했다.²
메타는 이번 법률 비용을 제외하면 영업이익이 약 $22.88bn, 희석 주당순이익(EPS)은 $7.40에 달했을 것이라고 밝혔다.² 이 조정 기준 수치는 예외적인 법률 비용 이전의 영업 성과를 보다 명확하게 보여주지만, 소송이 투자 논거에 미치는 경제적 영향을 없애주지는 않는다.
대규모 투자 사이클을 거치고 있는 기업을 평가할 때 보고 기준 이익과 조정 기준 이익의 차이는 매우 중요하다. 우리는 예외적인 비용을 경상 비용과 구분하되, 법률 비용과 규제 문제가 계속될 가능성도 함께 고려한다.
법적 리스크는 여전히 크다. 실적 발표 당일, 뉴멕시코주 판사는 별도의 개인정보 관련 소송에서 메타에 $25bn의 지급을 명령했으며, 회사는 이에 항소할 계획이다.⁴ 메타가 AI에 계속 막대한 투자를 하는 가운데 추가적인 법적 책임은 향후 이익과 현금 배분에 부담을 줄 수 있다.
이러한 전개는 이미 막대한 AI 지출에 직면한 사업에 또 하나의 위험 층을 더한다. 광고가 계속 좋은 성과를 내더라도, 향후 법적 책임은 이익, 현금 배분, 투자 심리에 영향을 미칠 수 있다.
설비투자 급증 속 메타 잉여현금흐름 마이너스 전환
메타의 투자 프로그램이 현금 창출에 보다 가시적으로 영향을 미치기 시작했다. 3분기 영업현금흐름은 $32.79bn으로 견조했지만, 설비투자로 인해 잉여현금흐름은 -$2.12bn을 기록했다.² 1년 전 잉여현금흐름은 약 $10.6bn으로 플러스였다.³
마이너스 잉여현금흐름이 자동으로 재무적 취약성을 의미하는 것은 아니며, 특히 기업이 미래 성장을 뒷받침하기 위한 자산에 대규모로 투자하고 있을 때는 더욱 그렇다. 메타는 9월 말 기준 현금, 현금성 자산 및 유가증권 $82.45bn을 보유했다.² 이는 상당한 재무적 완충 역할을 한다.
그럼에도 인프라 지출 증가, 법적 의무, 불확실한 AI 수익화가 맞물리면서 향후 현금 창출은 성공 여부를 가늠하는 중요한 척도가 되고 있다.
메타 4분기 가이던스: 강한 성장, 그러나 지출 증가는 여전히 위험
메타는 2026년 4분기 매출을 $73bn~$76bn으로 예상했으며, 이 범위는 광고 서비스에 대한 강한 수요가 지속되고 있음을 가리킨다.² 중간값은 어떤 컨센서스 기준을 쓰느냐에 따라 일부 애널리스트 추정치와 대체로 부합하거나 소폭 상회한다.
경영진은 또한 3분기에 인식한 법률 비용을 반영해 2026년 연간 비용 전망치를 $175bn~$179bn으로 상향했다. 해당 비용을 제외하면, 회사는 2026년 영업이익이 2025년 수준을 넘어설 것으로 계속 예상하고 있다.²
더 먼 앞날을 보면, 경영진은 핵심 사업과 AI 이니셔티브 모두에 공격적인 투자를 지속할 것으로 예상하고 있다. 회사는 2027년 연간 매출 가이던스를 제시하지 않았으며, 이에 따라 투자자들은 새로운 투자 프로그램이 얼마나 빨리 매출과 이익으로 이어질지에 대한 정확한 추정치를 갖지 못하게 됐다.²
따라서 전망은 두 가지 상충하는 신호를 보낸다. 광고 성장은 여전히 견조하고, AI는 이미 핵심 사업을 뒷받침하고 있다. 동시에 설비투자와 법적 불확실성은 매출 성장에서 지속 가능한 잉여현금흐름으로 가는 경로를 예측하기 어렵게 만든다.
META 주가의 다음 국면은 회사가 수익성을 지키면서 AI 투자 수익률 개선을 입증할 수 있는지에 달려 있을 것이다. 강력한 이용자 참여와 광고 수요는 탄탄한 기반이 되지만, 지출 프로그램이 투자자들이 기대하는 수익을 가져다줄 것이라고 보장하지는 않는다.
기술적 분석
메타는 지난 1년간 $520에서 $796 사이의 넓은 범위에서 거래되어 왔다. 주가는 9월에 저항선까지 반등했으나, 실적 발표를 앞두고 되밀렸고 실적 발표 후 추가로 11% 하락했다.
단기적으로 $580 방향으로 추가 약세가 전개될 수 있으며, 이 구간에서 매수세가 형성되기 시작할 가능성이 크고 이후 $740까지 반등이 뒤따를 가능성이 크다. 중기적으로 주가 흐름은 현재 거래 범위의 경계 안에 머물 가능성이 크며, $740~$780 구간은 계속해서 차익 실현 매물을 불러올 가능성이 크다.
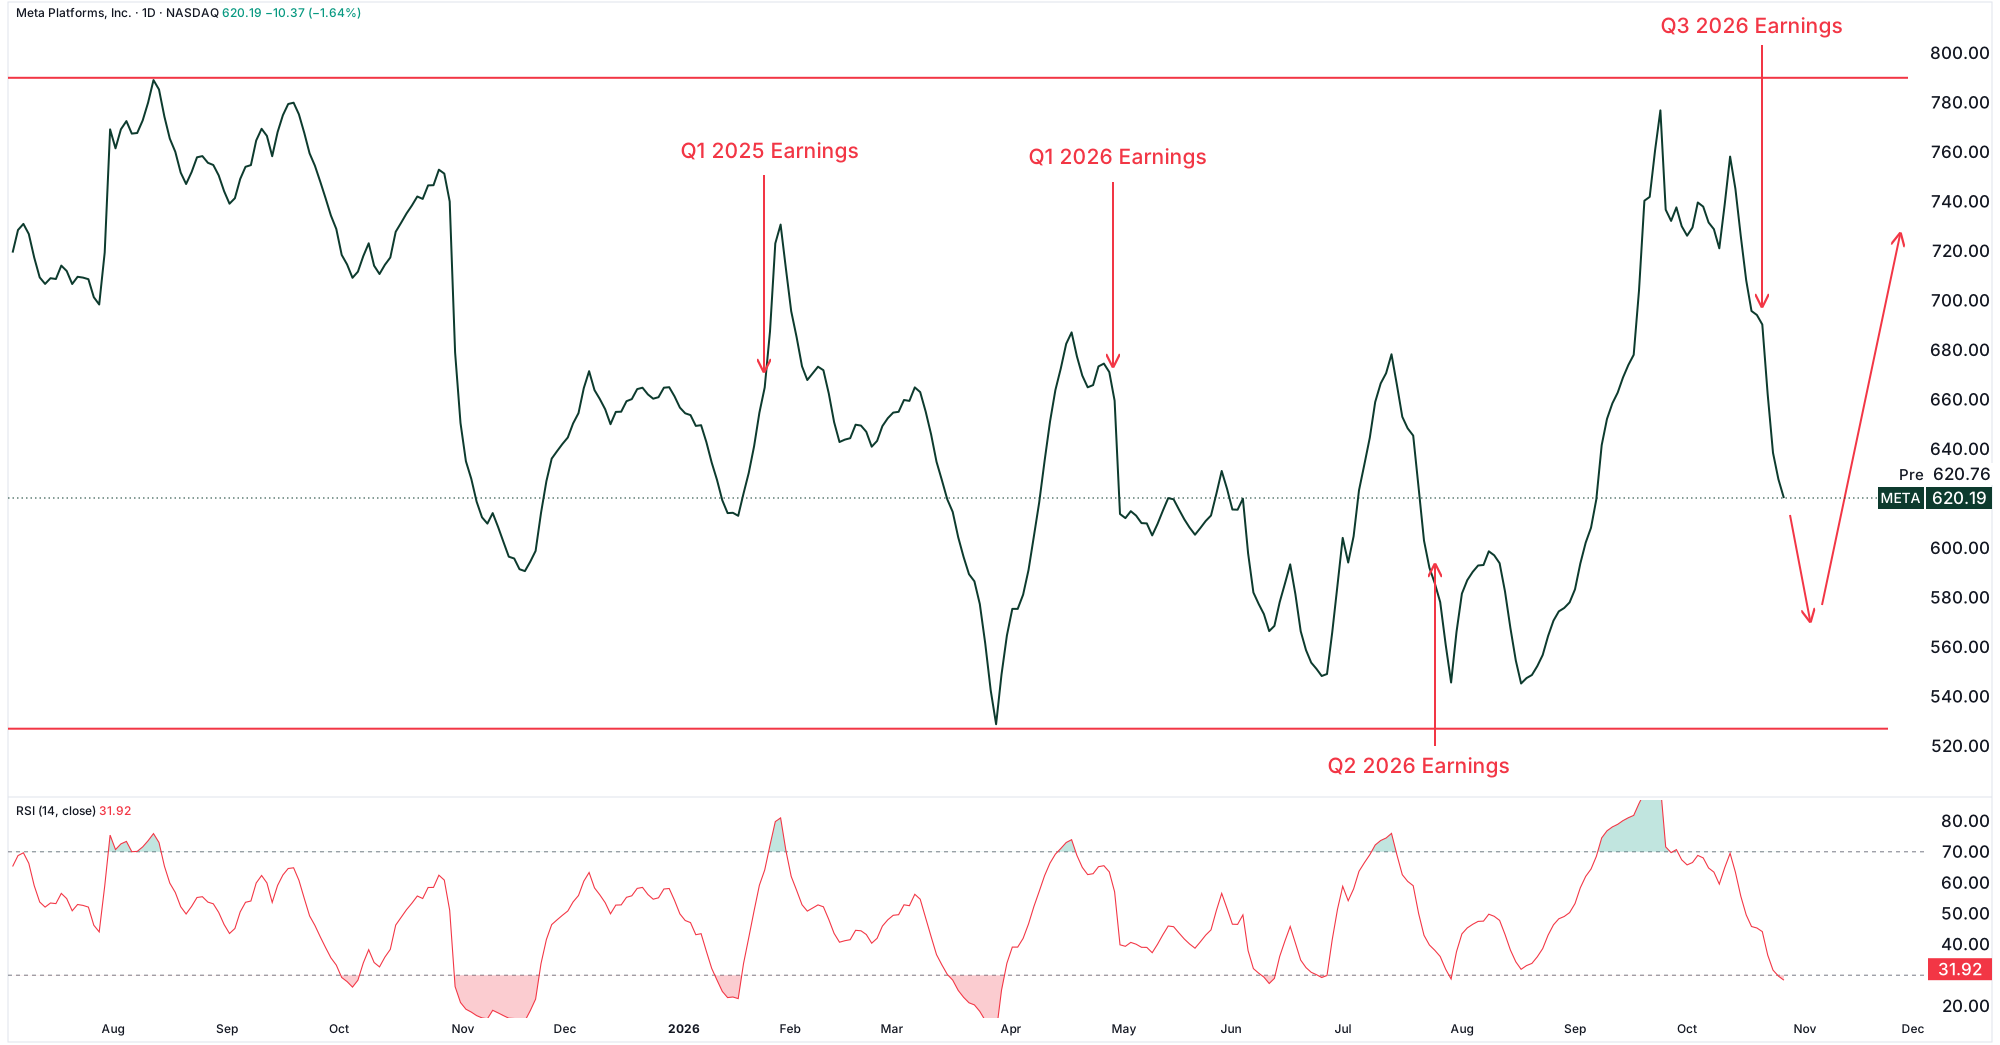
출처: TradingView. 메타 일간 주가 차트, 2026년 10월 28일 기준.
메타에 대한 확대된 익스포저를 찾는 전문 투자자들은 Leverage Shares +3x Long Facebook 또는 -3x Short Facebook ETP를 고려할 수 있다.
각주
1. Meta Investor Relations, Meta Reports Third Quarter 2026 Results, 2026년 10월 21일 기준.
2. PR Newswire, Meta Reports Third Quarter 2026 Results, 2026년 10월 21일 기준.
3. Fortune, Meta’s revenue surges to $64.6 billion, but billions in settlement and skyrocketing AI spending turn screws on profit, free cash flow, 2026년 10월 21일 기준.
4. Associated Press, Meta Q3 revenue tops estimates and Zackerberg says Muse accounts have topped 10 million, 2026년 10월 22일 기준.
본 자료는 Leverage Shares의 영문 리서치·교육 콘텐츠가 정보 제공 목적으로 자동 번역된 것입니다. 번역 과정에서 표현상 차이가 있을 수 있으며, 내용이 서로 다를 경우 영문 원문이 우선합니다.
투자 시 귀하의 자본은 위험에 노출됩니다. 투자금 전액을 잃을 수 있습니다. 전체 위험 고지는 여기에서 확인하십시오.
 Market Insights
 Education