
投資涉及本金損失風險,您可能損失全部投資金額。完整風險警語請參閱此處。
馬斯克領導的 Tesla, Inc.(代號:TSLA)在 2026 會計年度第三季財報公布前,於 10 月 15日在德州 McGregor 的 SpaceX 火箭測試開發中心,展示即將推出的 Roadster。原型車搭載受 SpaceX 啟發的冷氣推進器及碳纖維包覆壓力容器,宣稱 0 至每小時 60 英里僅需 0.81 秒,並展示受控空中動作、跳台翻轉,以及藉約 2G 吸力的車底系統倒置行駛。
這場獨特展示後股價上漲,但 10 月 21日財報公布後,隔日盤前交易顯示部分漲幅可能面臨考驗並回吐。
趨勢分析
2026 會計年度前九個月的趨勢顯示,整體營收逐步降低,費用提高: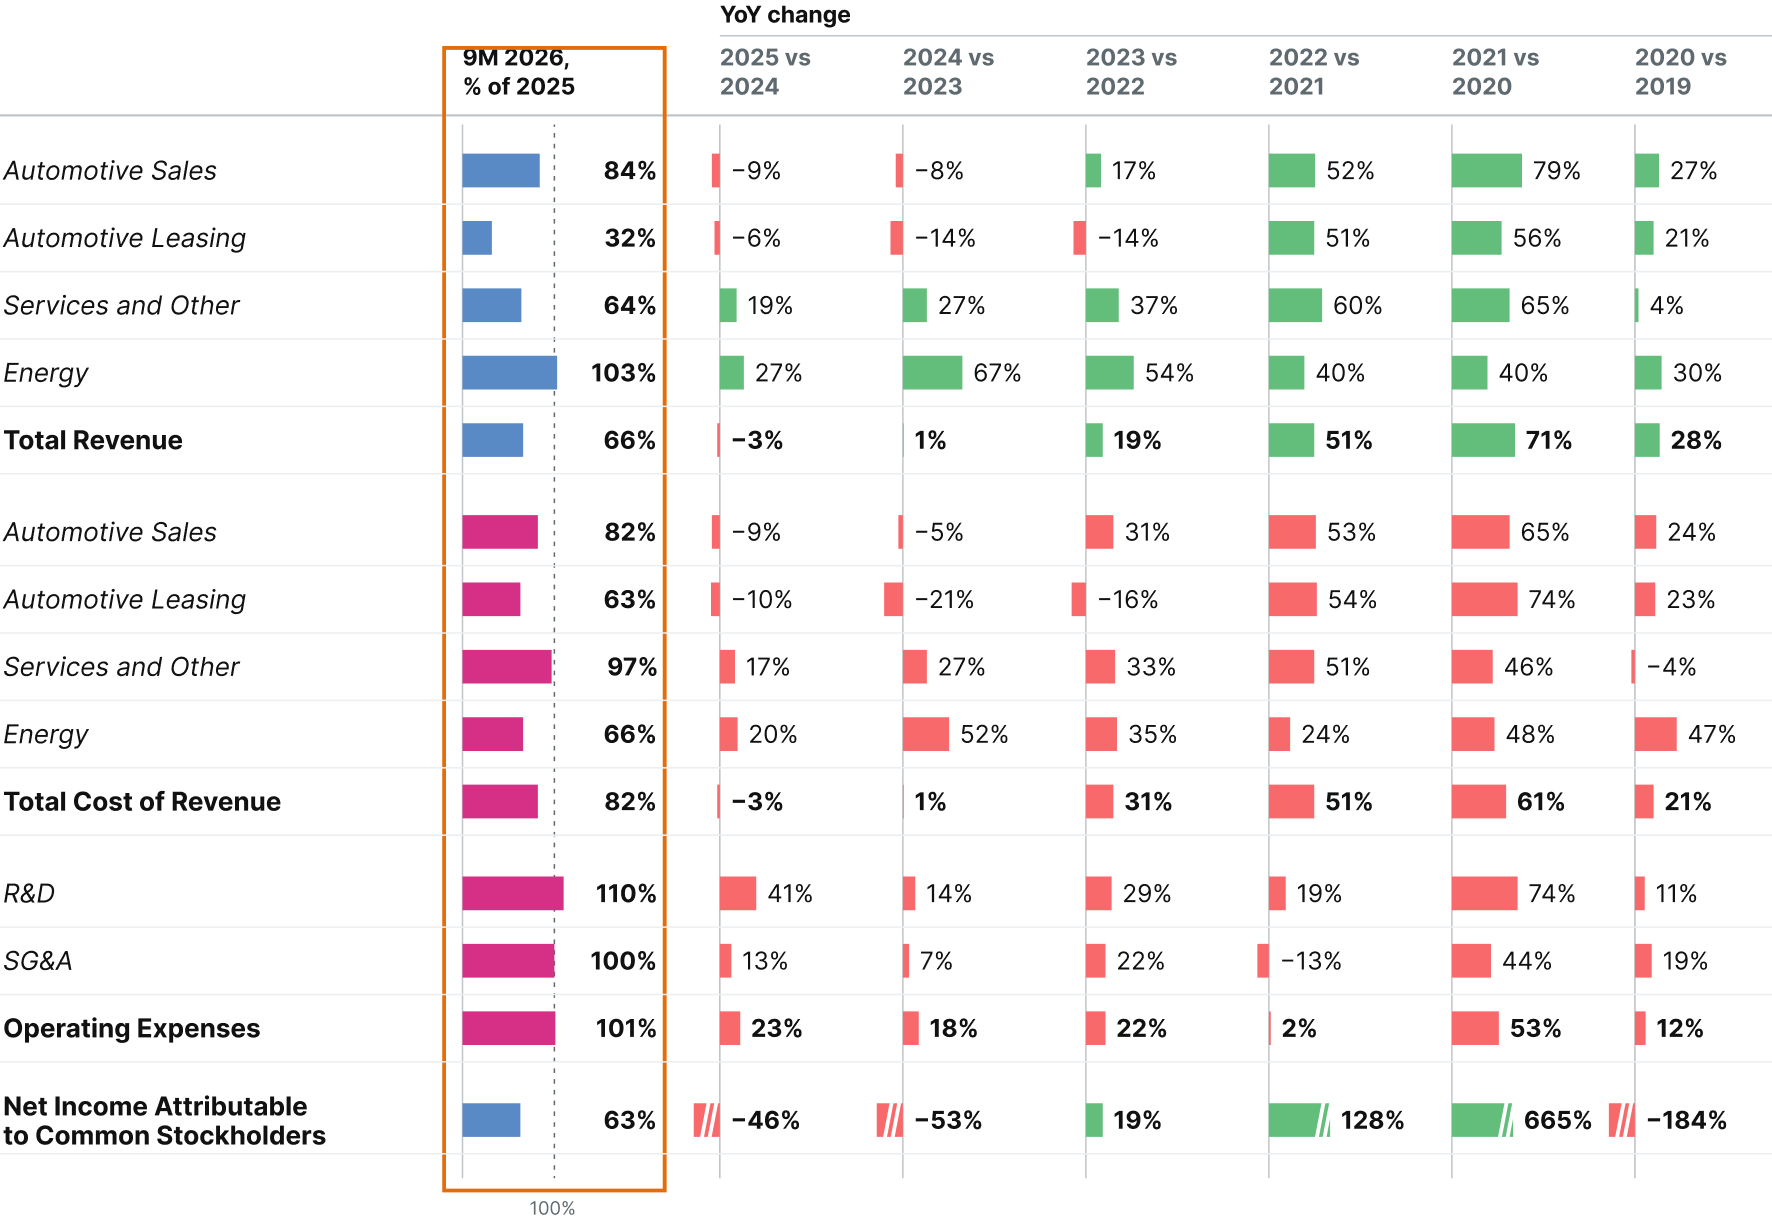
資料來源:公司資訊;Leverage Shares 分析。
汽車銷售較前一會計年度呈 16% 成長趨勢,能源超過 25%,但租賃與服務走低。營收成本年增趨勢約 8% 至 9%,整體營業費用約增 25%,因此每股淨利可能較 2025 年低 16%。
營收成本總額預期較去年高 6%,營收趨勢卻低 14%;全年營業費用預期年增 28%,淨利預期低 16%。
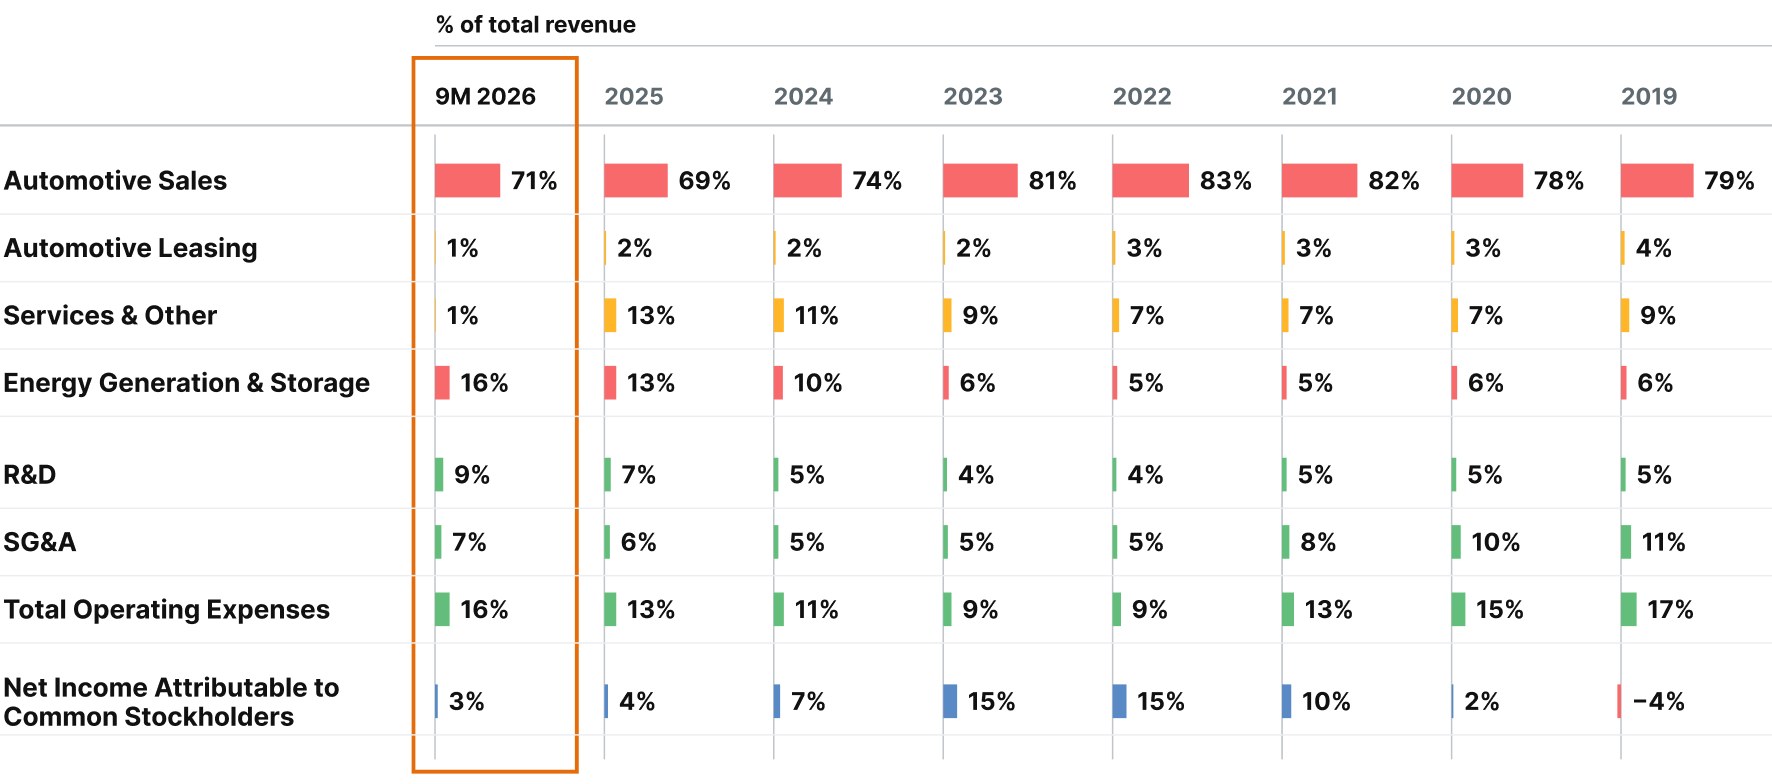
觀察各項目占總營收比例,全年歸屬普通股股東淨利的轉化程度,持續處於 2020 年以來最低水準。
 資料來源:公司資訊;Leverage Shares 分析。
第三季自由現金流重新轉正,達 15 億美元。AI、自駕及機器人基建資本支出雖倍增至 47 億美元,仍低於分析師共識。
完全自動駕駛(FSD)軟體採用仍強勁,北美交付車輛 75% 包含「FSD(需監督)」訂閱。面對安全監管壓力,公司不再宣稱當前方案為完全自主,用戶在軟體運作時須隨時準備接手。
但公司表示,前方道路將崎嶇。
Roadster、總體環境與合併
第三季汽車營收年減 3%,交付量減少 2.1%,可能顯示汽車補貼到期開始產生壓力。能源發電與儲存今年迄今雖強勁,該部門營收仍年減 19%,顯示成長可能轉弱。過往汽車銷售累積足夠大的車輛基礎,使其年增 33%。
Roadster 的展示或「重新亮相」可能為提振投資人,但公司表示,這款宣稱為「最後一代人類駕駛汽車中的最佳之作」的車型,最快 2028 年才上市,延續多年不斷延後的時程,暫時無法支撐低迷銷售。火箭輔助「飛行車」能否合法上路,也完全未獲回答。其他車廠持續推新車時,Tesla 的產品新鮮度難以刺激消費者興趣。
馬斯克聲稱德州奧斯汀自駕 Cybercab 車隊,在 9 月 3日商轉後已擴大十倍;但美國國家公路交通安全管理局(NHTSA)發出特別命令,列出大量問題,要求說明如何「自行認證」符合聯邦安全標準。Tesla 要求延至 11 月 20 日,NHTSA 僅給 30 天,必須於 10 月底前回答。
馬斯克也表示,補貼到期與其他總體因素將使公司面臨「幾個艱難季度」。推測他指的是,中東與烏克蘭衝突擠壓能源供給、成本轉嫁消費者,利率與通膨仍高,使原本較傳統車昂貴的電動車更難購買。
馬斯克還表示 Tesla 與 SpaceX 合併會是「好主意」,兩者已成立特別委員會討論,但稱自己不參與過程,且仍有重大障礙。兩家公司 AI 及其他共同業務界線向來模糊,也讓人質疑當初是否有必要另立 SpaceX。
結論
公司自認未來數季艱難,產品線至 2028 年才更新,而估值相對其他車廠仍偏高,越來越難看出足以驅動大漲的因素。SpaceX 獲利引擎 Starlink 近 40% 營收來自政府合約,合併可能正是兩家公司主要共同擁有人馬斯克所尋求的估值提升。
總體而言,即使 Roadster 展示大膽有趣,依公司自己的說明,也可能無法發揮實質效果。未來幾季出現較大震盪且偏空,並不令人意外。
另有Tesla Options ETP(TSL),透過買入 Tesla 股票、賣出價外程度最高 5% 的 Tesla 每週到期賣權,並以收取的權利金提供報酬,力求創造每月收益。
投資涉及本金損失風險,您可能損失全部投資金額。完整風險警語請參閱此處。
 市場洞察
 投資教育