
投資涉及本金損失風險,您可能損失全部投資金額。完整風險警語請參閱此處。
乍看之下,荷蘭半導體設備商 ASML Holding(代號:ASML)於 10 月 14日公布的第三季財報,理應提振估值,股價卻下跌 5%,多次嘗試在更低價位止穩仍未守住。身為全球唯一供應製造先進晶片所需極紫外光(EUV)微影設備的廠商,ASML 可視為長期 AI 熱潮的外圍核心,其財報後走勢或可解讀為警訊。
趨勢分析
觀察 2026 年前九個月,第三季銷售激增,打破前六個月相對穩定的成長趨勢。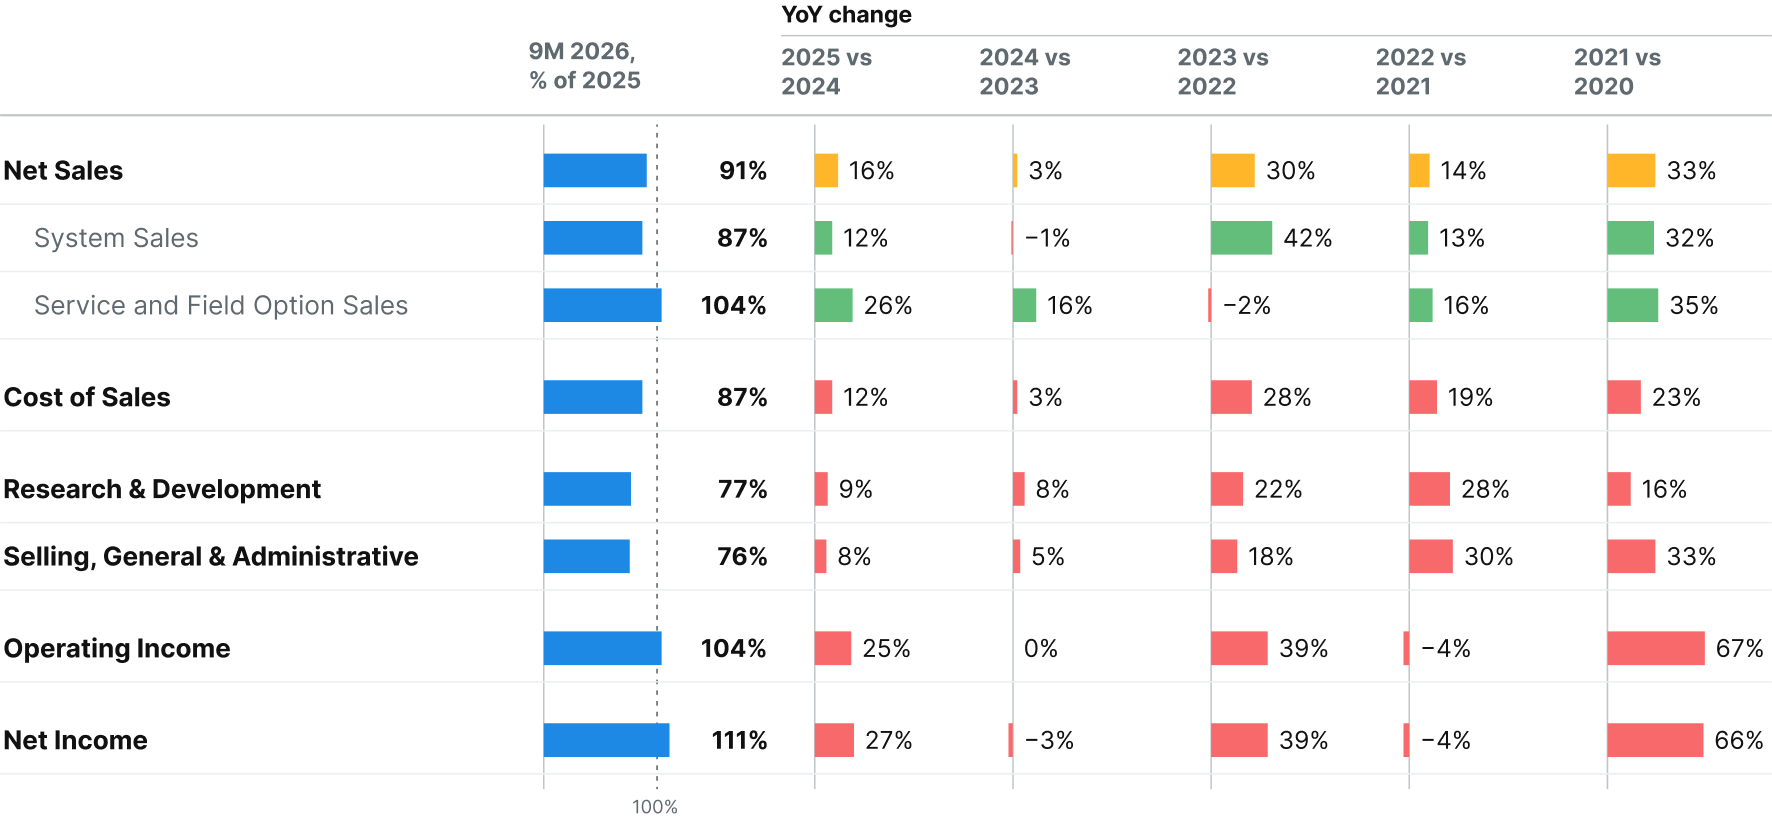
資料來源:公司資訊;Leverage Shares 分析。
裝機基礎管理銷售,即淨服務及現場升級選項銷售,相對 EUV 設備銷售的領先擴大。不過,微影設備銷售仍持續成長,季增 31%,淨銷量達 113 台。
服務利潤率高於設備銷售。服務明顯領先下,趨勢顯示 2026 年銷售可能年增 20%,淨利年增 48%。執行長 Christophe Fouquet 預估全年淨銷售 440 億至 450 億歐元,高於目前趨勢,顯示服務至年底仍為主要獲利來源,毛利率約 56%。
第二季時,公司表示因客戶需求,計畫提高低數值孔徑 EUV 及 DUV 浸潤式產能,主要用於 DRAM 及 3 至 5 奈米 AI 晶片。但最新財報稱,僅在 2027 會計年度結束後才探索增產方式。在營收與獲利亮眼之下,建置步調略為放緩,格外值得注意。
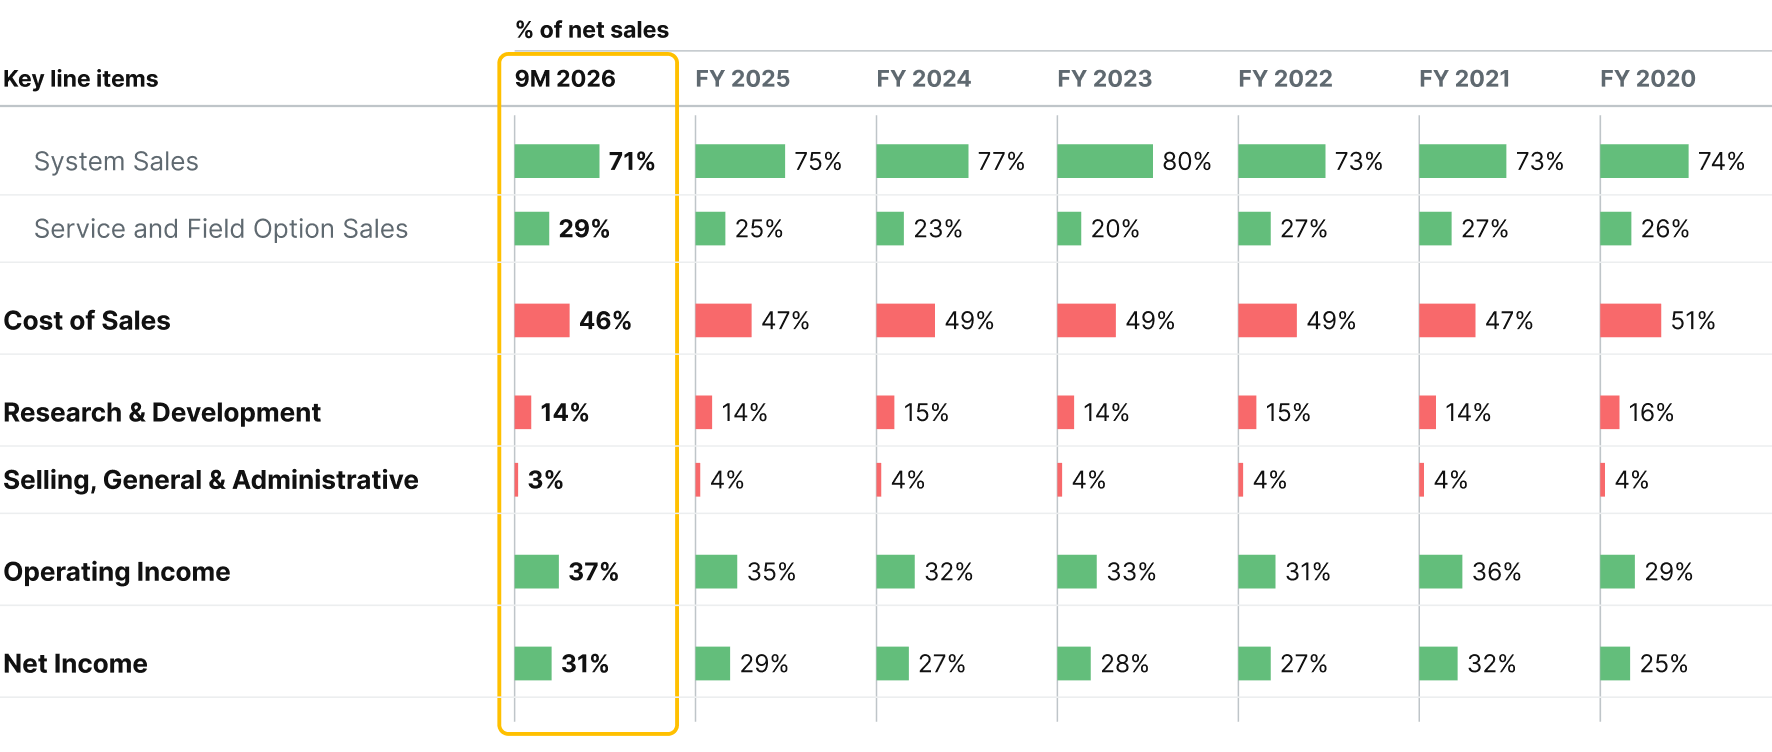
各項目與淨銷售的整體關係顯示,服務貢獻升至本十年以來未見水準。
 資料來源:公司資訊;Leverage Shares 分析。
同時,研發及行政成本持續穩定。
中國重新成為財務焦點
設備銷售分布也透露警訊:2026 年第二季南韓占 43%,台灣占 30%;第三季南韓降至 31%,台灣大致不變,為 32%。
中國設備銷售則在單季由 14%增加至 23%。長鑫存儲(CXMT)及長江存儲(YMTC)已開始囤積未受禁運限制的 DUV 記憶體生產技術,並計畫下半年持續採購。
加速有其理由:對中晶片製造技術出口緊張持續,未來出口可能收緊。這可能解釋 Fouquet 為何仍預估中國營收淨占比為 20%,此數字已連續三季維持。
與先前相同,法說會仍未充分回應中國議題。
市場反應
即使營收、獲利亮眼且宣布增產規畫,市場未忽略時程關鍵:前季估計現有產能低於客戶需求 30%,卻仍延後擴產。延後滿足需求被解讀為 AI 熱潮及所宣稱的效率提升,未獲業界領導者實際行動支持。本財報季,Tesla 雖聲稱加速 AI 投資,實際支出卻遠低於年度資本支出指引。身為較晚投入 AI 基建、核心業務也最受壓的業者之一,這被視為熱潮脆弱的另一個證據。
若 AI 熱潮脆弱、支出可能逆轉,影響將傳導至 ASML。即使有採購承諾,實際履行仍取決於客戶資產負債表能否支撐對技術的前瞻性投資;若投資意願減弱,ASML 淨利便受影響。
這是 AI 支出降溫的另一端,ASML 估值正接受考驗,2027 年初可能更加震盪。
投資涉及本金損失風險,您可能損失全部投資金額。完整風險警語請參閱此處。
 市場洞察
 投資教育