
投資涉及本金損失風險,您可能損失全部投資金額。完整風險警語請參閱此處。
重點摘要
營收優於預期:Meta 第三季營收 646 億美元,年增 26%。¹
AI 推動廣告成長:曝光次數、價格及 AI 推薦同步提升,強化核心業務。¹
支出仍是主要風險:法律費用、負自由現金流,以及 2026 年最高 1,450 億美元資本支出,提高投資成敗的重要性。¹
Meta Platforms 再次繳出強勁營收成長,展現廣告業務實力與人工智慧商業潛力。但 2026 年第三季也顯示,打造新一代 AI 基礎設施的成本持續攀升,數十億美元法律費用更使獲利情況複雜化。¹
營收年增 26% 至 646.0 億美元,超越預期;營業利益卻減少 37% 至 129.9 億美元,資本支出達 349.1 億美元,自由現金流轉負。² 這凸顯 Meta 的挑戰:如何將 AI 領先地位與龐大用戶群轉為持續獲利成長,同時避免基建與法律成本侵蝕獲利。
影響不只限於 META 股票。整個科技產業的投資人,都期待數十億美元 AI 投資帶來實際財務回報,而不只是成長願景。
Meta 2026 年第三季獲利報告超越預估
第三季營收 646.0 億美元,去年同期 512.4 億美元,年增 26%,高於分析師預估約 633 億美元。²
核心廣告業務維持韌性。應用程式家族的廣告曝光年增 10%,每則廣告平均價格上漲 14%。² 代表成長同時來自投放增加與變現能力改善,而非單靠用戶增加。
Facebook、Instagram、Messenger 與 WhatsApp 每日活躍人數達 36.4 億,年增 3%。² 龐大受眾讓 Meta 在吸引廣告主及部署 AI 推薦上具備優勢。
這些數字顯示 Meta 仍是數位廣告最強大的企業之一,AI 已在改善內容推薦、用戶參與度及廣告效率。
但強勁營收成長不會自動帶來更高利潤。能轉為多少淨利,取決於 AI 基礎設施、研發、法律及其他營運支出。
AI 支出來到關鍵時刻
Meta 最大的策略決策,也是最大的財務挑戰。公司投入前所未有的資源於運算能力、資料中心及先進模型等 AI 基礎設施,力爭科技競賽領先。
第三季資本支出 349.1 億美元,高於去年同期 194 億美元。管理層將 2026 年資本支出預測下限由 1,300 億提高至 1,350 億美元,上限維持 1,450 億美元。²
這是極龐大的支出承諾,尤其其他科技巨頭也正大舉投資 AI 基礎設施。
財務影響不僅是初期晶片採購與資料中心建設。基礎設施須維護、運算消耗電力、模型須持續開發,在新服務帶來足夠營收前,都可能壓抑獲利。
策略有兩個潛在報酬來源:首先,AI 可改善既有廣告業務,透過更佳推薦、更相關廣告及投放自動化,無須建立全新商業模式即可增加營收;其次,新 AI 商品可透過訂閱、商務及企業服務創造新收入。³
第一項機會已反映於最新廣告數據,第二項仍屬較長期發展。
改善廣告效率可較快產生增量回報,但打造獲利 AI 平台,需要持續採用、可靠基礎設施,以及足以支付龐大運算成本的商業模式。
我們需要證據,確認增量營收與營運效率跟得上投資。若支出持續成長快於變現,即使營收亮眼,也可能難以轉為具吸引力的獲利與現金流。
Muse AI 可能創造廣告以外的新收入
最新財報的重要進展之一,是 AI 助理 Muse 與新一代前沿模型 Muse Wonder。執行長祖克柏表示,美加超過 1,000 萬人註冊 Muse,約 25% 註冊用戶每天使用。³
Meta 正探索透過購物、商業交易、進階功能及企業應用,更早使 Muse 變現;機會在於將 AI 助理接上既有平台,讓用戶探索商品、與企業互動及作購買決定。³
但 AI 服務需要龐大運算能力,產生顯著營運成本。因此 Muse 仍是潛在成長引擎,尚非既定獲利來源。長期價值取決於持續互動、成功變現,以及營收能否支撐所需基礎設施。
Meta 股價風險:法律和解與利潤率壓力
Meta 因青少年心理健康及社群媒體訴訟,與美國各州檢察長達成協議,認列 98.9 億美元費用。總成本與支出年增 68% 至 516.1 億美元,營業利益由 205.4 億降至 129.9 億美元,營業利益率由 40% 降至 20%。²
Meta 表示,排除最新法律費用,營業利益約為 228.8 億美元,稀釋每股盈餘約 7.40 美元。² 調整後數字較清楚反映一次性法律支出前的營運表現,但不會消除訴訟的實際經濟影響。
評估重大投資週期中的公司時,申報與調整後獲利的差異非常重要。我們區分一次性費用與經常成本,同時仍考量法律支出及監管挑戰可能延續。
法律風險仍大。財報公布當日,新墨西哥州法官在另一隱私案件中要求 Meta 支付 250 億美元,公司擬上訴。⁴ 在大舉投資 AI 的同時,更多法律負債可能壓抑未來獲利與資金配置。
這些事件讓原本承擔龐大 AI 支出的企業再添風險。即使廣告持續強勁,未來法律責任仍可能影響獲利、資金配置與投資人情緒。
資本支出激增,Meta 自由現金流轉負
投資計畫對現金創造的影響更明顯。第三季營業現金流仍強勁,為 327.9 億美元,但資本支出使自由現金流為負 21.2 億美元。² 去年同期則為正約 106 億美元。³
負自由現金流不必然代表財務疲弱,尤其企業正大舉投資支撐未來成長的資產。9 月底 Meta 現金、約當現金及有價證券合計 824.5 億美元,提供龐大財務緩衝。²
不過,基建支出、法律義務增加,加上 AI 變現不確定,使未來現金創造能力成為重要成效指標。
Meta 第四季展望:成長強勁,但支出風險仍在
Meta 預估 2026 年第四季營收 730 億至 760 億美元,顯示廣告需求持續強勁。² 依使用的市場共識指標不同,中位數大致符合或略高於部分分析師預估。
管理層也將 2026 年全年支出預測提高至 1,750 億至 1,790 億美元,納入第三季認列的法律費用。排除該費用,仍預期 2026 年營業利益超過 2025 年。²
更長期來看,管理層預期繼續積極投資核心業務與 AI,但未提供 2027 年全年營收指引,投資人無法精確估算新投資轉為銷售與獲利的速度。²
展望因此存在兩股力量:廣告成長穩健,AI 已支撐核心業務;但資本支出與法律不確定性,使營收成長轉為持續自由現金流的路徑更難預測。
META 股價下一階段,將取決於公司能否在維護獲利能力的同時,證明 AI 投資回報改善。強勁用戶互動與廣告需求提供基礎,但不保證支出計畫達成投資人期待。
技術分析
Meta 過去一年在 520 至 796 美元寬幅區間交易,9 月反彈至壓力,但財報前回落,財報後再跌 11%。
短期可能進一步走弱至 580 美元,買盤可能在此開始累積,之後有望反彈至 740 美元。中期可能維持既有區間,740 至 780 美元區域仍可能吸引獲利了結。
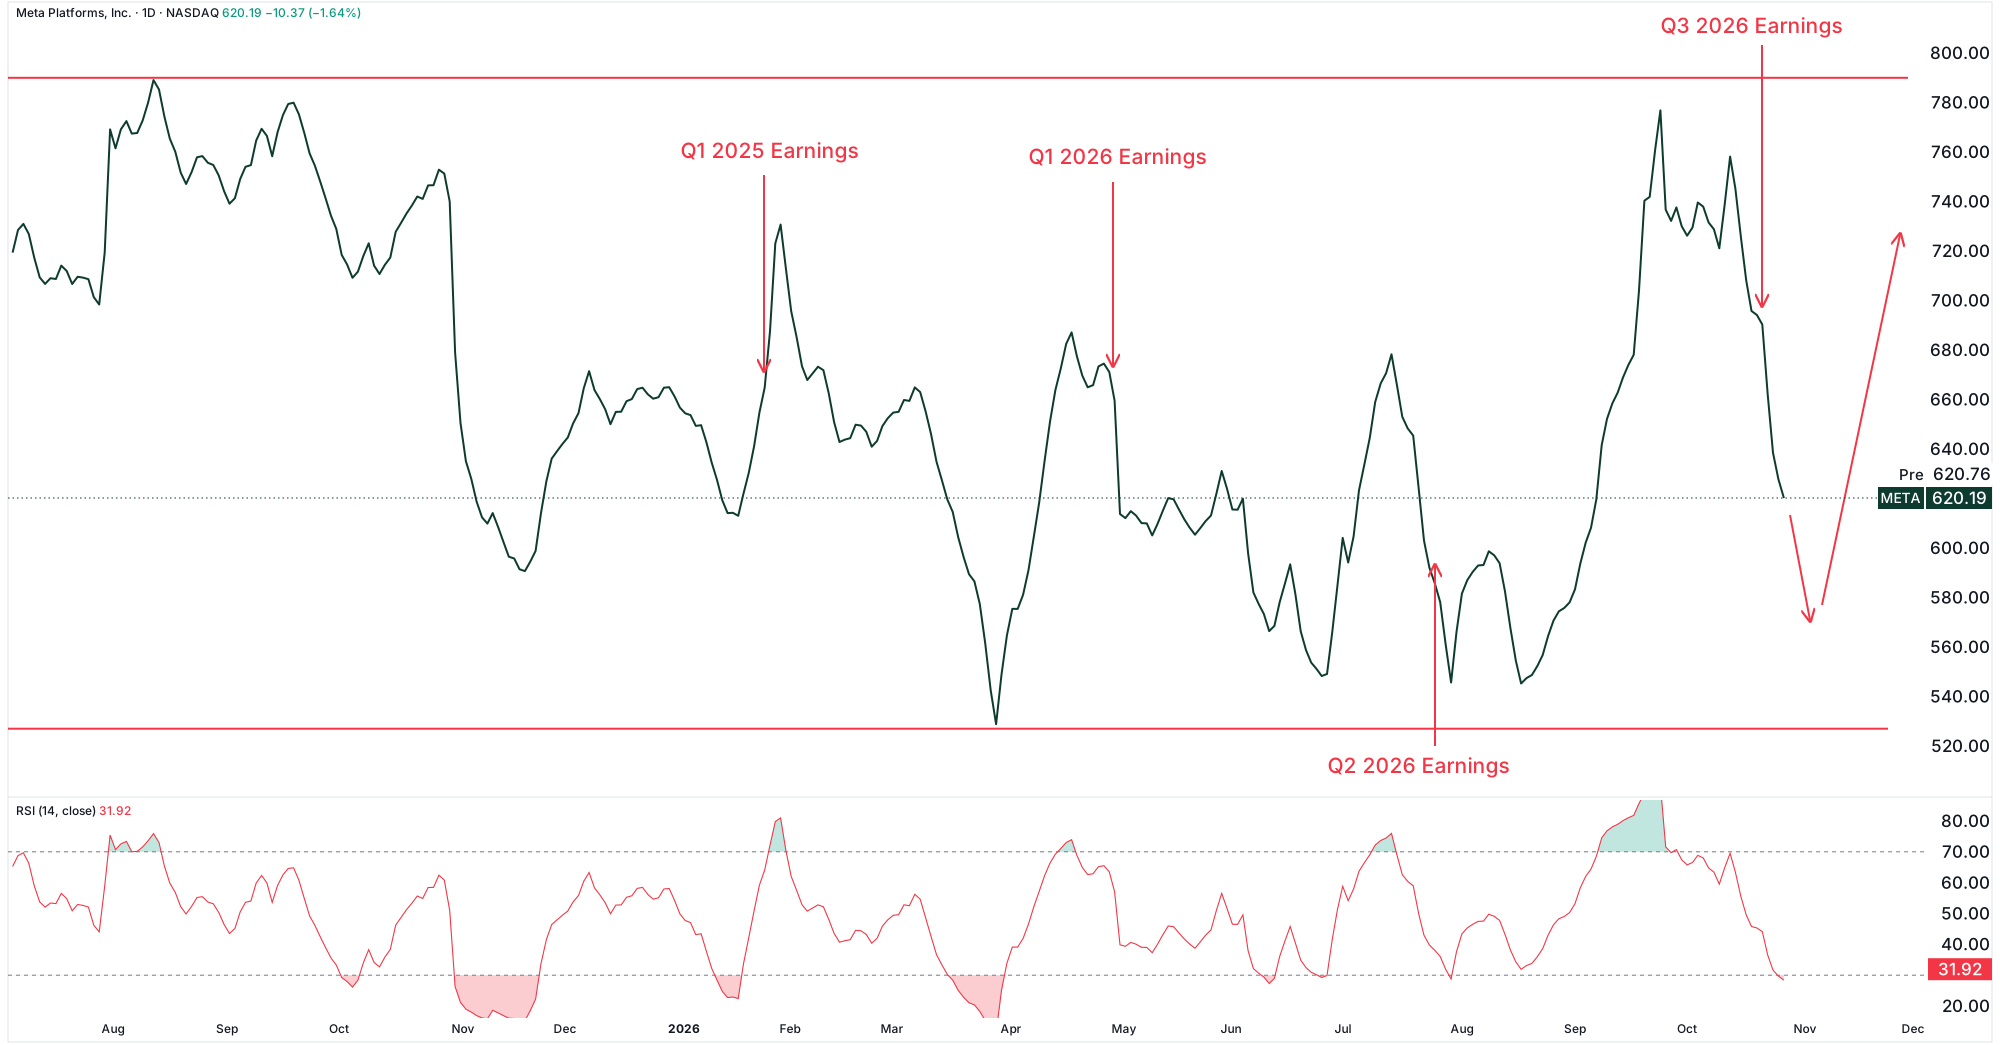
資料來源:TradingView,Meta 日線圖,截至 2026 年 10 月 28 日。
註腳
1. Meta Investor Relations, Meta Reports Third Quarter 2026 Results, as of October 21, 2026.
2. PR Newswire, Meta Reports Third Quarter 2026 Results, as of October 21, 2026.
3. Fortune, Meta’s revenue surges to $64.6 billion, but billions in settlement and skyrocketing AI spending turn screws on profit, free cash flow, as of October 21, 2026.
4. Associated Press, Meta Q3 revenue tops estimates and Zackerberg says Muse accounts have topped 10 million, as of October 22, 2026.
投資涉及本金損失風險,您可能損失全部投資金額。完整風險警語請參閱此處。
 市場洞察
 投資教育