การลงทุนมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินลงทุนทั้งหมด โปรดดูคำเตือนความเสี่ยงฉบับเต็มที่นี่
ประเด็นสำคัญ
รายได้ดีกว่าที่คาด: Meta มีรายได้ไตรมาส 3 จำนวน 64.6 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 26% จากปีก่อน¹
AI ขับเคลื่อนการเติบโตของธุรกิจโฆษณา: จำนวนการแสดงโฆษณา ราคา และระบบแนะนำที่ขับเคลื่อนด้วย AI ที่เพิ่มขึ้น ช่วยเสริมความแข็งแกร่งให้ธุรกิจหลัก¹
การใช้จ่ายยังคงเป็นความเสี่ยงใหญ่: ค่าใช้จ่ายทางกฎหมาย กระแสเงินสดอิสระที่ติดลบ และรายจ่ายฝ่ายทุนในปี 2026 ที่อาจสูงถึง 145 พันล้านดอลลาร์สหรัฐ ทำให้ความเสี่ยงเพิ่มขึ้น¹
Meta Platforms รายงานรายได้เติบโตแข็งแกร่งอีกหนึ่งไตรมาส สะท้อนพลังของธุรกิจโฆษณาและศักยภาพเชิงพาณิชย์ของปัญญาประดิษฐ์ (Artificial Intelligence: AI) อย่างไรก็ตาม ผลประกอบการไตรมาส 3 ปี 2026 ยังเผยให้เห็นต้นทุนที่เพิ่มขึ้นในการสร้างโครงสร้างพื้นฐาน AI รุ่นใหม่ ขณะที่ค่าใช้จ่ายทางกฎหมายมูลค่าหลายพันล้านดอลลาร์ทำให้ภาพรวมกำไรซับซ้อนยิ่งขึ้น¹
รายได้เพิ่มขึ้น 26% จากปีก่อนเป็น 64.60 พันล้านดอลลาร์สหรัฐ สูงกว่าที่ตลาดคาด อย่างไรก็ตาม กำไรจากการดำเนินงานลดลง 37% เหลือ 12.99 พันล้านดอลลาร์สหรัฐ ขณะที่รายจ่ายฝ่ายทุนอยู่ที่ 34.91 พันล้านดอลลาร์สหรัฐ และกระแสเงินสดอิสระติดลบ² ผลประกอบการนี้สะท้อนความท้าทายที่ Meta เผชิญ คือการเปลี่ยนความเป็นผู้นำด้าน AI และฐานผู้ใช้จำนวนมหาศาลให้เป็นการเติบโตของกำไรอย่างยั่งยืน โดยไม่ปล่อยให้การใช้จ่ายด้านโครงสร้างพื้นฐานที่พุ่งสูงและค่าใช้จ่ายทางกฎหมายกัดกร่อนความสามารถในการทำกำไร
ผลกระทบไม่ได้จำกัดอยู่เพียงหุ้น META ทั่วทั้งภาคเทคโนโลยี ผู้ลงทุนคาดหวังผลตอบแทนทางการเงินที่จับต้องได้จากเงินหลายพันล้านดอลลาร์ที่ลงทุนใน AI แทนที่จะพึ่งพาเป้าหมายการเติบโตเพียงอย่างเดียว
ผลประกอบการไตรมาส 3 ปี 2026 ของ Meta ดีกว่าที่นักวิเคราะห์ประเมิน
Meta มีรายได้ในไตรมาส 3 จำนวน 64.60 พันล้านดอลลาร์สหรัฐ เทียบกับ 51.24 พันล้านดอลลาร์สหรัฐในปีก่อน รายได้เพิ่มขึ้น 26% จากปีก่อน สูงกว่าที่นักวิเคราะห์คาดไว้ที่ประมาณ 63.3 พันล้านดอลลาร์สหรัฐ²
ธุรกิจโฆษณาหลักยังคงแข็งแกร่ง จำนวนการแสดงโฆษณาทั่วทั้ง Family of Apps เพิ่มขึ้น 10% จากปีก่อน ขณะที่ราคาเฉลี่ยต่อโฆษณาเพิ่มขึ้น 14%² การที่ทั้งสองปัจจัยเกิดขึ้นพร้อมกันบ่งชี้ว่า Meta ได้ประโยชน์จากทั้งการส่งโฆษณาที่มากขึ้นและการสร้างรายได้ที่ดีขึ้น ไม่ได้พึ่งพาการเติบโตของฐานผู้ใช้เพียงอย่างเดียว
บริษัทยังรายงานว่ามีผู้ใช้งานรายวัน 3.64 พันล้านคนทั่วทั้ง Facebook, Instagram, Messenger และ WhatsApp เพิ่มขึ้น 3% จากปีก่อน² ฐานผู้ใช้จำนวนมหาศาลนี้เป็นข้อได้เปรียบของ Meta ในการดึงดูดผู้ลงโฆษณาและนำระบบแนะนำที่ขับเคลื่อนด้วย AI ไปใช้ทั่วทั้งแพลตฟอร์ม
ตัวเลขเหล่านี้แสดงให้เห็นว่าเหตุใด Meta จึงยังคงเป็นหนึ่งในธุรกิจที่ทรงอิทธิพลที่สุดในวงการโฆษณาดิจิทัล AI ช่วยปรับปรุงการแนะนำเนื้อหา การมีส่วนร่วมของผู้ใช้ และประสิทธิภาพของการโฆษณาอยู่แล้ว
อย่างไรก็ตาม รายได้ที่เติบโตแข็งแกร่งไม่ได้แปลว่ากำไรจะสูงขึ้นโดยอัตโนมัติ การที่การเติบโตส่งผลถึงกำไรสุทธิมากน้อยเพียงใดขึ้นอยู่กับการใช้จ่ายด้านโครงสร้างพื้นฐาน AI การวิจัยและพัฒนา ค่าใช้จ่ายทางกฎหมาย และค่าใช้จ่ายในการดำเนินงานอื่น ๆ
การใช้จ่ายด้าน AI ถึงจุดวิกฤต
การตัดสินใจเชิงกลยุทธ์ที่ใหญ่ที่สุดของ Meta ก็เป็นความท้าทายทางการเงินที่ใหญ่ที่สุดเช่นกัน บริษัททุ่มทรัพยากรในระดับที่ไม่เคยมีมาก่อนให้กับโครงสร้างพื้นฐาน AI ทั้งขีดความสามารถในการประมวลผล ศูนย์ข้อมูล และโมเดลขั้นสูง เพื่อแข่งขันอยู่แถวหน้าของการแข่งขันด้านเทคโนโลยี
รายจ่ายฝ่ายทุนในไตรมาส 3 อยู่ที่ 34.91 พันล้านดอลลาร์สหรัฐ เทียบกับ 19.4 พันล้านดอลลาร์สหรัฐในช่วงเดียวกันของปีก่อน ผู้บริหารปรับขึ้นเพดานล่างของประมาณการรายจ่ายฝ่ายทุนปี 2026 จาก 130 พันล้านดอลลาร์สหรัฐเป็น 135 พันล้านดอลลาร์สหรัฐ โดยคงเพดานบนไว้ที่ 145 พันล้านดอลลาร์สหรัฐ²
นี่เป็นพันธะการใช้จ่ายที่สูงผิดปกติ โดยเฉพาะอย่างยิ่งเมื่อบริษัทเทคโนโลยีรายใหญ่รายอื่นก็ลงทุนอย่างหนักในโครงสร้างพื้นฐาน AI เช่นกัน
ผลกระทบทางการเงินไม่ได้หยุดอยู่ที่การซื้อชิปและการก่อสร้างศูนย์ข้อมูลในเบื้องต้น เพราะโครงสร้างพื้นฐานต้องได้รับการบำรุงรักษา ทรัพยากรการประมวลผลใช้ไฟฟ้า และโมเดล AI ต้องพัฒนาอย่างต่อเนื่อง ต้นทุนเหล่านี้อาจกดดันความสามารถในการทำกำไรก่อนที่บริการใหม่จะสร้างรายได้เพียงพอ
กลยุทธ์ของ Meta ตั้งอยู่บนแหล่งผลตอบแทนที่เป็นไปได้สองทาง ประการแรก AI สามารถช่วยยกระดับผลงานของธุรกิจโฆษณาที่มีอยู่ การแนะนำที่ดีขึ้น โฆษณาที่ตรงความสนใจมากขึ้น และระบบอัตโนมัติของแคมเปญที่ดีขึ้น สามารถเพิ่มรายได้โดยไม่ต้องให้บริษัทสร้างโมเดลธุรกิจใหม่ทั้งหมด ประการที่สอง ผลิตภัณฑ์ AI ใหม่อาจเปิดแหล่งรายได้เพิ่มเติมผ่านการสมัครสมาชิก การพาณิชย์ และบริการสำหรับธุรกิจ³
โอกาสแรกปรากฏให้เห็นแล้วในตัวเลขโฆษณาล่าสุด ส่วนโอกาสที่สองยังเป็นข้อเสนอในระยะยาว
การปรับปรุงประสิทธิภาพของโฆษณาสามารถสร้างผลตอบแทนส่วนเพิ่มได้ค่อนข้างเร็ว ขณะที่การสร้างแพลตฟอร์ม AI ที่ทำกำไรได้ต้องอาศัยการใช้งานอย่างต่อเนื่อง โครงสร้างพื้นฐานที่เชื่อถือได้ และโมเดลธุรกิจที่สามารถครอบคลุมต้นทุนการประมวลผลจำนวนมาก
เราต้องการหลักฐานว่ารายได้ส่วนเพิ่มและประสิทธิภาพการดำเนินงานเติบโตทันการลงทุน หากรายจ่ายยังคงเพิ่มขึ้นเร็วกว่าการสร้างรายได้ แม้รายได้รวมจะเติบโตแข็งแกร่งก็อาจแปลงเป็นกำไรและกระแสเงินสดที่น่าสนใจได้ยาก
Muse AI อาจเปิดแหล่งรายได้ใหม่นอกเหนือจากโฆษณา
หนึ่งในพัฒนาการที่สำคัญที่สุดในรายงานผลประกอบการล่าสุดของ Meta คือความคืบหน้าของ Muse ผู้ช่วย AI ของบริษัท และ Muse Wonder โมเดลระดับแนวหน้ารุ่นใหม่ Mark Zuckerberg ประธานเจ้าหน้าที่บริหาร กล่าวว่ามีผู้ลงทะเบียนใช้ Muse มากกว่า 10 ล้านคนในสหรัฐอเมริกาและแคนาดา โดยราว 25% ของผู้ใช้ที่ลงทะเบียนใช้งานผู้ช่วยนี้ทุกวัน³
Meta กำลังสำรวจแนวทางสร้างรายได้จาก Muse ให้เร็วขึ้นผ่านการช็อปปิ้ง ธุรกรรมเชิงพาณิชย์ ฟีเจอร์ขั้นสูง และการใช้งานสำหรับธุรกิจ โอกาสอยู่ที่การเชื่อมการช่วยเหลือด้วย AI เข้ากับแพลตฟอร์มที่มีอยู่ ซึ่งผู้ใช้ค้นหาสินค้า โต้ตอบกับธุรกิจ และตัดสินใจซื้อ³
อย่างไรก็ตาม บริการ AI ต้องใช้ขีดความสามารถในการประมวลผลจำนวนมาก ทำให้เกิดต้นทุนการดำเนินงานสูง Muse จึงยังเป็นเพียงเครื่องยนต์การเติบโตที่เป็นไปได้ ไม่ใช่ตัวสร้างกำไรที่ได้รับการพิสูจน์แล้ว มูลค่าในระยะยาวจะขึ้นอยู่กับการมีส่วนร่วมของผู้ใช้อย่างต่อเนื่อง การสร้างรายได้ที่ประสบความสำเร็จ และความสามารถในการสร้างรายได้ที่คุ้มค่ากับโครงสร้างพื้นฐานที่ต้องใช้รองรับ
ความเสี่ยงของหุ้น Meta: การยอมความทางกฎหมายและแรงกดดันต่ออัตรากำไร
Meta บันทึกค่าใช้จ่าย 9.89 พันล้านดอลลาร์สหรัฐ จากข้อตกลงกับอัยการสูงสุดของรัฐต่าง ๆ ในสหรัฐอเมริกา ในคดีเกี่ยวกับสุขภาพจิตของวัยรุ่นและโซเชียลมีเดีย ต้นทุนและค่าใช้จ่ายรวมเพิ่มขึ้น 68% จากปีก่อนเป็น 51.61 พันล้านดอลลาร์สหรัฐ ขณะที่กำไรจากการดำเนินงานลดลงเหลือ 12.99 พันล้านดอลลาร์สหรัฐ จาก 20.54 พันล้านดอลลาร์สหรัฐ อัตรากำไรจากการดำเนินงานลดลงเหลือ 20% จาก 40%²
หากไม่รวมค่าใช้จ่ายทางกฎหมายล่าสุด Meta ระบุว่ากำไรจากการดำเนินงานจะอยู่ที่ประมาณ 22.88 พันล้านดอลลาร์สหรัฐ และกำไรต่อหุ้นปรับลดจะอยู่ที่ 7.40 ดอลลาร์สหรัฐ² มุมมองที่ปรับปรุงแล้วนี้ให้ภาพผลการดำเนินงานที่ชัดเจนขึ้นก่อนค่าใช้จ่ายทางกฎหมายที่เป็นรายการพิเศษ แม้จะไม่ได้ลบผลกระทบทางเศรษฐกิจของคดีความออกจากเหตุผลในการลงทุน
ความแตกต่างระหว่างกำไรที่รายงานกับกำไรที่ปรับปรุงแล้วมีความสำคัญอย่างยิ่งเมื่อประเมินบริษัทที่อยู่ในช่วงวัฏจักรการลงทุนครั้งใหญ่ เราแยกค่าใช้จ่ายพิเศษออกจากต้นทุนที่เกิดซ้ำ โดยยังคำนึงถึงความเป็นไปได้ที่ค่าใช้จ่ายทางกฎหมายและความท้าทายด้านกฎระเบียบอาจดำเนินต่อไป
ความเสี่ยงทางกฎหมายยังคงสูง ในวันที่ประกาศผลประกอบการ ผู้พิพากษาในรัฐนิวเม็กซิโกสั่งให้ Meta จ่ายเงิน 25 พันล้านดอลลาร์สหรัฐในคดีที่เกี่ยวข้องกับความเป็นส่วนตัวอีกคดีหนึ่ง ซึ่งบริษัทตั้งใจจะอุทธรณ์⁴ ภาระผูกพันทางกฎหมายเพิ่มเติมอาจกดดันกำไรและการจัดสรรเงินสดในอนาคต ขณะที่ Meta ยังคงลงทุนใน AI อย่างหนัก
พัฒนาการเหล่านี้เพิ่มความเสี่ยงอีกชั้นให้กับธุรกิจที่เผชิญการใช้จ่ายด้าน AI สูงอยู่แล้ว แม้ธุรกิจโฆษณายังคงทำได้ดี ภาระผูกพันทางกฎหมายในอนาคตอาจส่งผลต่อกำไร การจัดสรรเงินสด และความเชื่อมั่นของผู้ลงทุน
กระแสเงินสดอิสระของ Meta ติดลบ ท่ามกลางรายจ่ายฝ่ายทุนที่พุ่งสูง
โครงการลงทุนของ Meta เริ่มส่งผลต่อการสร้างเงินสดอย่างเห็นได้ชัดขึ้น กระแสเงินสดจากการดำเนินงานยังคงแข็งแกร่งที่ 32.79 พันล้านดอลลาร์สหรัฐในไตรมาส 3 แต่รายจ่ายฝ่ายทุนทำให้กระแสเงินสดอิสระติดลบ 2.12 พันล้านดอลลาร์สหรัฐ² ในปีก่อน กระแสเงินสดอิสระเป็นบวกที่ประมาณ 10.6 พันล้านดอลลาร์สหรัฐ³
กระแสเงินสดอิสระที่ติดลบไม่ได้บ่งชี้ความอ่อนแอทางการเงินโดยอัตโนมัติ โดยเฉพาะเมื่อบริษัทลงทุนอย่างหนักในสินทรัพย์ที่มุ่งหนุนการเติบโตในอนาคต Meta สิ้นสุดเดือนกันยายนด้วยเงินสด รายการเทียบเท่าเงินสด และหลักทรัพย์ที่ซื้อขายได้ 82.45 พันล้านดอลลาร์สหรัฐ² ซึ่งเป็นเบาะรองรับทางการเงินที่สำคัญ
อย่างไรก็ตาม การที่รายจ่ายด้านโครงสร้างพื้นฐานเพิ่มขึ้น ภาระผูกพันทางกฎหมาย และการสร้างรายได้จาก AI ที่ยังไม่แน่นอน ทำให้การสร้างเงินสดในอนาคตเป็นตัวชี้วัดความสำเร็จที่สำคัญ
แนวโน้มไตรมาส 4 ของ Meta: การเติบโตแข็งแกร่ง แต่การใช้จ่ายที่สูงขึ้นยังเป็นความเสี่ยง
Meta คาดรายได้ไตรมาส 4 ปี 2026 อยู่ที่ 73 พันล้านถึง 76 พันล้านดอลลาร์สหรัฐ ช่วงนี้ชี้ถึงความต้องการบริการโฆษณาที่ยังแข็งแกร่งต่อเนื่อง² ค่ากึ่งกลางสอดคล้องกับหรือสูงกว่าประมาณการของนักวิเคราะห์บางรายเล็กน้อย ขึ้นอยู่กับค่าเฉลี่ยความเห็นนักวิเคราะห์ที่ใช้
ผู้บริหารยังปรับขึ้นประมาณการค่าใช้จ่ายทั้งปี 2026 เป็น 175 พันล้านถึง 179 พันล้านดอลลาร์สหรัฐ โดยรวมค่าใช้จ่ายทางกฎหมายที่รับรู้ในไตรมาส 3 หากไม่รวมค่าใช้จ่ายดังกล่าว บริษัทยังคาดว่ากำไรจากการดำเนินงานปี 2026 จะสูงกว่าระดับปี 2025²
เมื่อมองไปไกลกว่านั้น ผู้บริหารคาดว่าจะลงทุนอย่างเข้มข้นต่อไปทั้งในธุรกิจหลักและโครงการ AI บริษัทยังไม่ให้ประมาณการรายได้ทั้งปี 2027 ทำให้ผู้ลงทุนไม่มีตัวเลขประเมินที่แน่ชัดว่าโครงการลงทุนใหม่จะแปลงเป็นยอดขายและกำไรได้เร็วเพียงใด²
ดังนั้นแนวโน้มจึงให้สัญญาณที่ขัดแย้งกันสองด้าน การเติบโตของโฆษณายังแข็งแกร่ง และ AI ก็กำลังหนุนธุรกิจหลักอยู่แล้ว ขณะเดียวกัน รายจ่ายฝ่ายทุนและความไม่แน่นอนทางกฎหมายทำให้เส้นทางจากการเติบโตของรายได้ไปสู่กระแสเงินสดอิสระที่ยั่งยืนคาดการณ์ได้ยากขึ้น
สำหรับหุ้น META ช่วงต่อไปจะขึ้นอยู่กับว่าบริษัทสามารถแสดงให้เห็นผลตอบแทนจากการลงทุนใน AI ที่ดีขึ้นพร้อมกับรักษาความสามารถในการทำกำไรได้หรือไม่ การมีส่วนร่วมของผู้ใช้และความต้องการโฆษณาที่แข็งแกร่งเป็นรากฐานที่มั่นคง แต่ไม่ได้รับประกันว่าโครงการใช้จ่ายจะให้ผลตอบแทนตามที่ผู้ลงทุนคาดหวัง
การวิเคราะห์ทางเทคนิค
ตลอดปีที่ผ่านมา Meta ซื้อขายในกรอบกว้างระหว่าง 520 ถึง 796 ดอลลาร์สหรัฐ ราคาหุ้นดีดตัวขึ้นไปทดสอบแนวต้านในเดือนกันยายน แต่ปรับตัวลงก่อนประกาศผลประกอบการ และลดลงอีก 11% หลังประกาศผล
ในระยะสั้นอาจอ่อนตัวลงต่อไปยังบริเวณ 580 ดอลลาร์สหรัฐ ซึ่งมีแนวโน้มว่าแรงซื้อจะเริ่มสะสม และมีแนวโน้มที่จะตามมาด้วยการดีดตัวขึ้นสู่ 740 ดอลลาร์สหรัฐ ในระยะกลาง ราคามีแนวโน้มเคลื่อนไหวอยู่ในกรอบการซื้อขายปัจจุบัน โดยบริเวณ 740 - 780 ดอลลาร์สหรัฐมีแนวโน้มจะยังคงดึงดูดแรงขายทำกำไรต่อไป
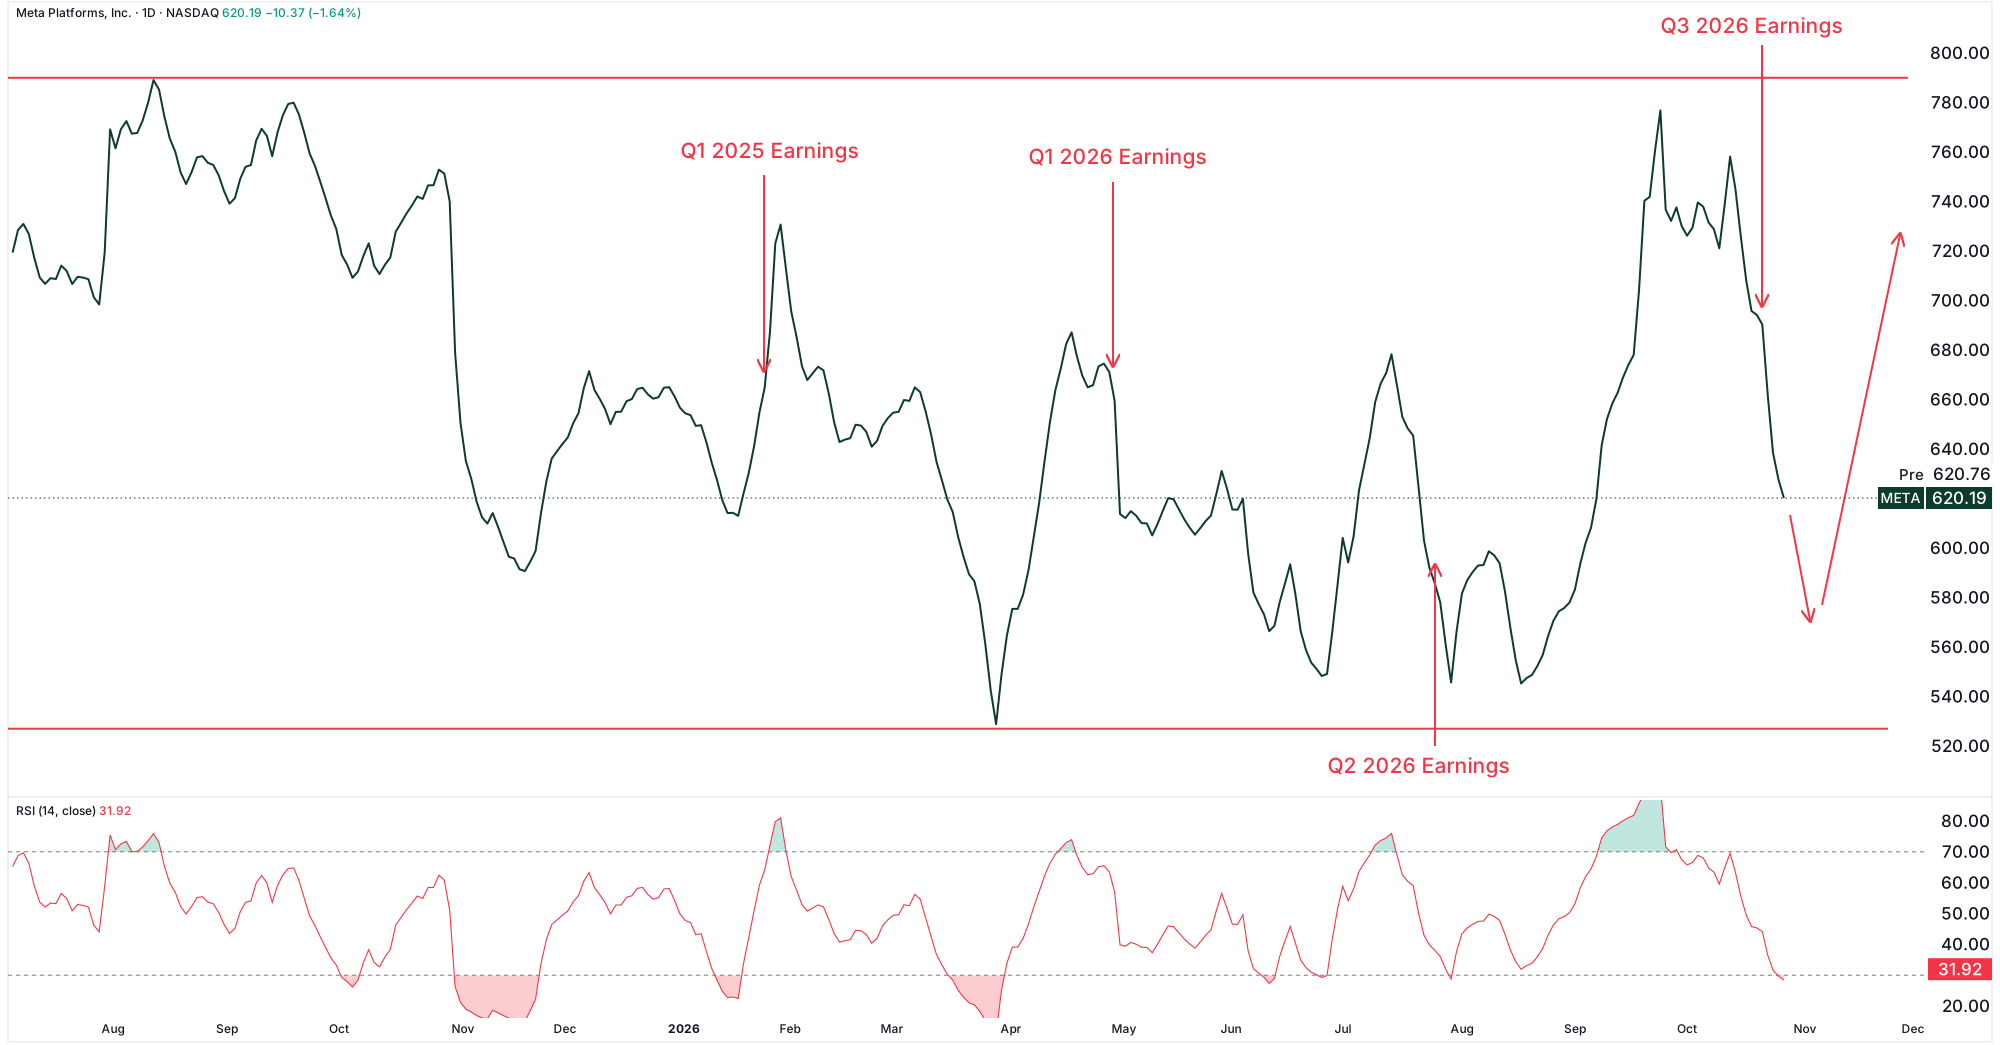
ที่มา: TradingView กราฟราคารายวันของ Meta ณ วันที่ 28 ตุลาคม 2026
ผู้ลงทุนที่มีความเชี่ยวชาญ (Professional Investor) ซึ่งต้องการรับความเสี่ยงและโอกาสเพิ่มขึ้นจาก Meta อาจพิจารณา ETP ของ Leverage Shares อย่าง +3x Long Facebook หรือ -3x Short Facebook
เชิงอรรถ
1. Meta Investor Relations, Meta Reports Third Quarter 2026 Results, ณ วันที่ 21 ตุลาคม 2026
2. PR Newswire, Meta Reports Third Quarter 2026 Results, ณ วันที่ 21 ตุลาคม 2026
3. Fortune, Meta’s revenue surges to 64.6 พันล้านดอลลาร์สหรัฐ, but billions in settlement and skyrocketing AI spending turn screws on profit, free cash flow, ณ วันที่ 21 ตุลาคม 2026
4. Associated Press, Meta Q3 revenue tops estimates and Zackerberg says Muse accounts have topped10 ล้าน, ณ วันที่ 22 ตุลาคม 2026
การลงทุนมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินลงทุนทั้งหมด โปรดดูคำเตือนความเสี่ยงฉบับเต็มที่นี่
 Market Insights