การลงทุนมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินลงทุนทั้งหมด โปรดดูคำเตือนความเสี่ยงฉบับเต็มที่นี่
เมื่อมองผ่านๆ ผลประกอบการไตรมาส 3 (Q3) ของ ASML Holding (ticker: ASML) ผู้ผลิตอุปกรณ์ผลิตเซมิคอนดักเตอร์สัญชาติดัตช์ ซึ่งประกาศเมื่อวันที่ 14th ตุลาคม น่าจะช่วยหนุนมูลค่าของบริษัทได้ แต่ราคาหุ้นกลับลดลง 5% โดยมีการทดสอบแนวรับที่ระดับต่ำลงเป็นลำดับแต่ไม่สามารถยืนไว้ได้ ด้วยการเป็นผู้จัดจำหน่ายเพียงรายเดียวของโลกสำหรับเครื่องโฟโตลิโทกราฟีด้วยแสงอัลตราไวโอเลตช่วงสุดขั้ว (Extreme Ultraviolet Lithography: EUV) ซึ่งจำเป็นต่อการผลิตชิปขั้นสูง บริษัทจึงอาจถูกมองว่าอยู่ในวงนอกของกระแสความตื่นเต้นเรื่อง AI ที่ดำเนินมายาวนาน ดังนั้น ทิศทางหลังประกาศผลประกอบการจึงอาจตีความได้ว่าเป็นสัญญาณเตือน
การวิเคราะห์แนวโน้ม
ณ 9 เดือนแรก (9M) ของปี 2026 ยอดขายในไตรมาส 3 ปี 2026 พุ่งสูงขึ้นจนทะลุแนวโน้มการเติบโตที่ค่อนข้างคงที่ในหกเดือนก่อนหน้า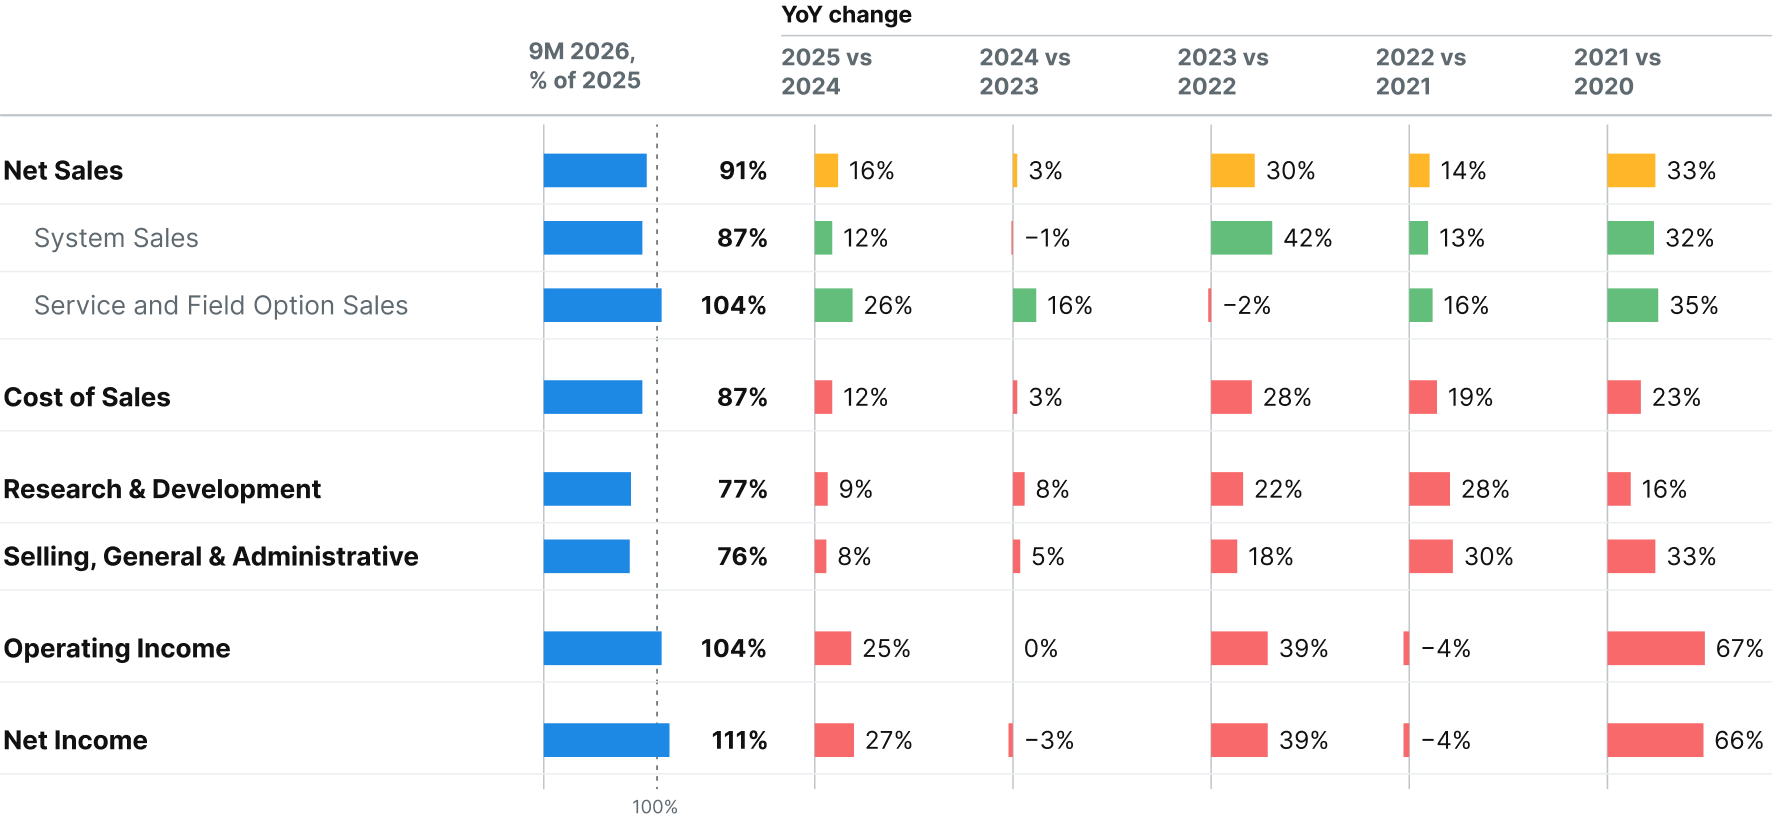
ที่มา: ข้อมูลบริษัท; การวิเคราะห์ของ Leverage Shares
ยอดขายการบริหารฐานการติดตั้ง (Installed Base Management) ซึ่งเท่ากับยอดขายสุทธิจากบริการและตัวเลือกภาคสนามของ ASML ขยายช่องว่างนำยอดขายเครื่อง EUV มากขึ้น อย่างไรก็ตาม ยอดขายเครื่องลิโทกราฟียังคงเติบโตต่อเนื่อง โดยเพิ่มขึ้น 31% จากไตรมาสก่อนหน้า เป็นสุทธิ 113 เครื่อง
งานบริการเป็นกิจกรรมที่มีอัตรากำไรสูงกว่าการขายเครื่อง เมื่องานบริการนำอยู่อย่างชัดเจน แนวโน้มชี้ว่าปี 2026 จะปิดด้วยยอดขายเติบโต 20% จากปีก่อนหน้า ขณะที่กำไรสุทธิมีแนวโน้มเติบโต 48% Christophe Fouquet ประธานเจ้าหน้าที่บริหาร (CEO) กล่าวว่าบริษัทคาดว่ายอดขายสุทธิรวมของปี 2026 จะอยู่ระหว่าง 44 พันล้านยูโร ถึง 45 พันล้านยูโร ซึ่งสูงกว่าแนวโน้มที่ผ่านมา และบ่งชี้ว่างานบริการจะยังคงเป็นแหล่งทำเงินไปจนถึงสิ้นปี ส่งผลให้อัตรากำไรขั้นต้นอยู่ที่ราว 56%
ในการประกาศผลไตรมาส 2 บริษัทระบุว่ามีแผนเพิ่มกำลังการผลิตของเครื่อง low NA EUV และ DUV immersion ซึ่งใช้เป็นหลักในการผลิตชิปหน่วยความจำ DRAM และชิป AI ขนาด 3-5 นาโนเมตร เพื่อตอบสนองความต้องการของลูกค้า แต่ในการประกาศผลล่าสุด บริษัทระบุว่าจะพิจารณาแนวทางเพิ่มกำลังการผลิตหลังสิ้นปีงบประมาณ 2027 เท่านั้น ท่ามกลางรายได้และกำไรที่เป็นบวก การชะลอการขยายกำลังการผลิตเล็กน้อยนี้จึงโดดเด่นขึ้นมา
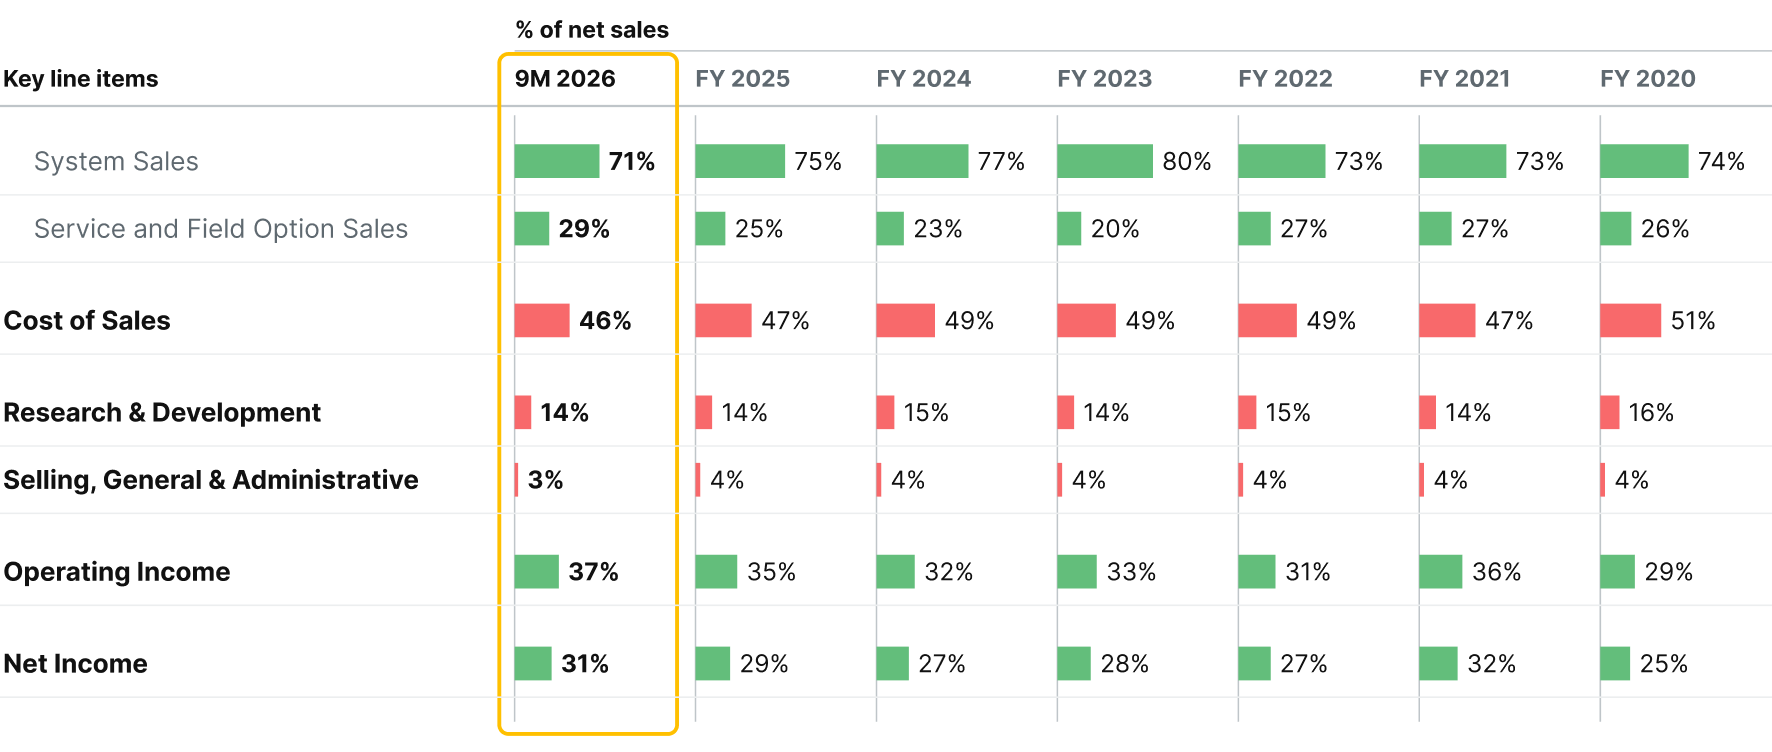
ความสัมพันธ์โดยรวมระหว่างรายการต่างๆ กับยอดขายสุทธิบ่งชี้ว่าสัดส่วนของงานบริการเพิ่มขึ้นสู่ระดับที่ไม่เคยเห็นตลอดทศวรรษนี้
 ที่มา: ข้อมูลบริษัท; การวิเคราะห์ของ Leverage Shares
ในขณะเดียวกัน ต้นทุนด้านการวิจัยและการบริหารยังคงมีเสถียรภาพ
จีนกลับมาปรากฏในงบดุลอีกครั้ง
เมื่อพิจารณาการแจกแจงยอดขายระบบ จะเห็นอีกหนึ่งสัญญาณที่อาจเป็นเหตุให้ต้องระมัดระวัง คือ เกาหลีใต้มีสัดส่วน 43% ของยอดขายระบบทั้งหมดในไตรมาสก่อนหน้า (Q2 2026) โดยไต้หวันตามมาเป็นอันดับสองห่างๆ ที่ 30% ในไตรมาส 3 ปี 2026 สัดส่วนของเกาหลีใต้ลดลงเหลือ 31% ขณะที่ไต้หวันอยู่ที่ 32% แทบไม่เปลี่ยนแปลง
ส่วนยอดขายระบบไปยังจีนโดดเด่นตรงที่เพิ่มขึ้นจาก 14% เป็น 23% ในไตรมาสเดียว ทั้ง ChangXin Memory Technologies (เป็นที่รู้จักกันดีในชื่อ CXMT) และ Yangtze Memory Technologies (YMTC) เริ่มสะสมเทคโนโลยีการผลิตหน่วยความจำในระดับ DUV ซึ่งไม่ถูกห้าม โดยมีแผนจัดหาเพิ่มเติมในครึ่งหลังของปี
การเร่งดำเนินการนี้มีเหตุผลรองรับ เนื่องจากความตึงเครียดเรื่องการส่งออกเทคโนโลยีการผลิตชิปไปยังจีนที่ยังคงดำเนินอยู่ จึงมีความเป็นไปได้ที่การส่งออกเทคโนโลยีอย่างต่อเนื่องจะถูกจำกัด นี่น่าจะเป็นเหตุผลที่ Fouquet CEO ยืนยันว่าสัดส่วนรายได้สุทธิจากจีนจะยังคงอยู่ที่ 20% ซึ่งเป็นตัวเลขที่บริษัทคาดการณ์และคงไว้ตลอดสามไตรมาสที่ผ่านมา
เช่นเดียวกับครั้งก่อน คำถามเรื่องจีนแทบไม่ได้รับการกล่าวถึงในการประชุมชี้แจงผลประกอบการ
ปฏิกิริยาของตลาด
แม้รายได้และกำไรจะโดดเด่นและบริษัทประกาศแผนเพิ่มกำลังการผลิต แต่ตลาดก็ไม่พลาดประเด็นสำคัญเรื่องจังหวะเวลา นั่นคือการเลื่อนการขยายกำลังการผลิต ทั้งที่ในไตรมาสก่อนหน้าประเมินว่ากำลังการผลิตปัจจุบันต่ำกว่าความต้องการของลูกค้าอยู่ 30% การเลื่อนแผนรองรับความต้องการถูกอ่านว่าเป็นสัญญาณว่ากระแส AI และศักยภาพที่ถูกนำเสนอจากการพัฒนาที่ขับเคลื่อนด้วย AI ไม่ได้รับการสนับสนุนจากการเคลื่อนไหวของผู้นำด้าน AI ในอุตสาหกรรม ในฤดูประกาศผลประกอบการนี้ ข้อมูลของ Tesla เผยว่าบริษัทใช้จ่ายต่ำกว่าแนวทางการลงทุน (capex) ที่ประกาศไว้สำหรับปีนี้มาก แม้จะอ้างว่ากำลังเร่งลงทุนในธีม AI ก็ตาม ในฐานะผู้เริ่มต้นค่อนข้างช้าในการสร้างโครงสร้างพื้นฐาน AI และเผชิญแรงกดดันมากที่สุดในธุรกิจหลัก จึงถูกตีความว่าเป็นอีกหนึ่งสัญญาณยืนยันถึงความเปราะบางของกระแสนี้
หาก AI เปราะบางและอาจมีการลดการใช้จ่ายลง ผลกระทบนี้จะส่งต่อลงมายัง ASML แม้จะมีสัญญาจัดซื้ออยู่ แต่สัญญาเหล่านี้จะมีค่าเพียงเท่าที่บริษัทต่างๆ มีความยืดหยุ่นทางงบดุลสำหรับการใช้จ่ายเชิงเก็งกำไรกับเทคโนโลยี หากไม่มีความต้องการ ก็จะกระทบกำไรของ ASML
นี่คืออีกด้านหนึ่งของการคลี่คลายของกระแส AI ที่กำลังทดสอบมูลค่าหุ้นของ ASML และอาจผันผวนมากขึ้นเมื่อเข้าสู่ปี 2027
ผู้ลงทุนที่มีความเชี่ยวชาญ (Professional Investor) อาจพิจารณา +3x Long ASML ETP (ASL3) และ -3x ASML ETP (ASMS) ในช่วงที่หุ้นมีแนวโน้มขาขึ้นและขาลง สำหรับการลงทุนแบบเลเวอเรจที่กว้างขึ้น มี +4x Long Semiconductor ETP (SOXL) และ -4x Short Semiconductor ETP (SOXS) ให้เลือก
การลงทุนมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินลงทุนทั้งหมด โปรดดูคำเตือนความเสี่ยงฉบับเต็มที่นี่
 Market Insights